Geupdatet op:Geplaatst op:
De hypotheekmarkt staat nooit stil. Hypotheekrentes veranderen, geldverstrekkers passen hun tarieven en voorwaarden aan en ontwikkelingen bij de ECB en op de financiële markten kunnen invloed hebben op wat je betaalt voor een hypotheek.
In deze liveblog houden we je op de hoogte van de belangrijkste ontwikkelingen rond de hypotheekrente en hypotheekmarkt. Van renteverhogingen en -verlagingen tot nieuwe cijfers en opvallende veranderingen bij geldverstrekkers. De nieuwste update vind je altijd bovenaan.
Zo zie je in één oogopslag wat er speelt en wat dat kan betekenen voor jouw hypotheek of woonplannen.
In deze liveblog lees je over:
Actuele hypotheekrente
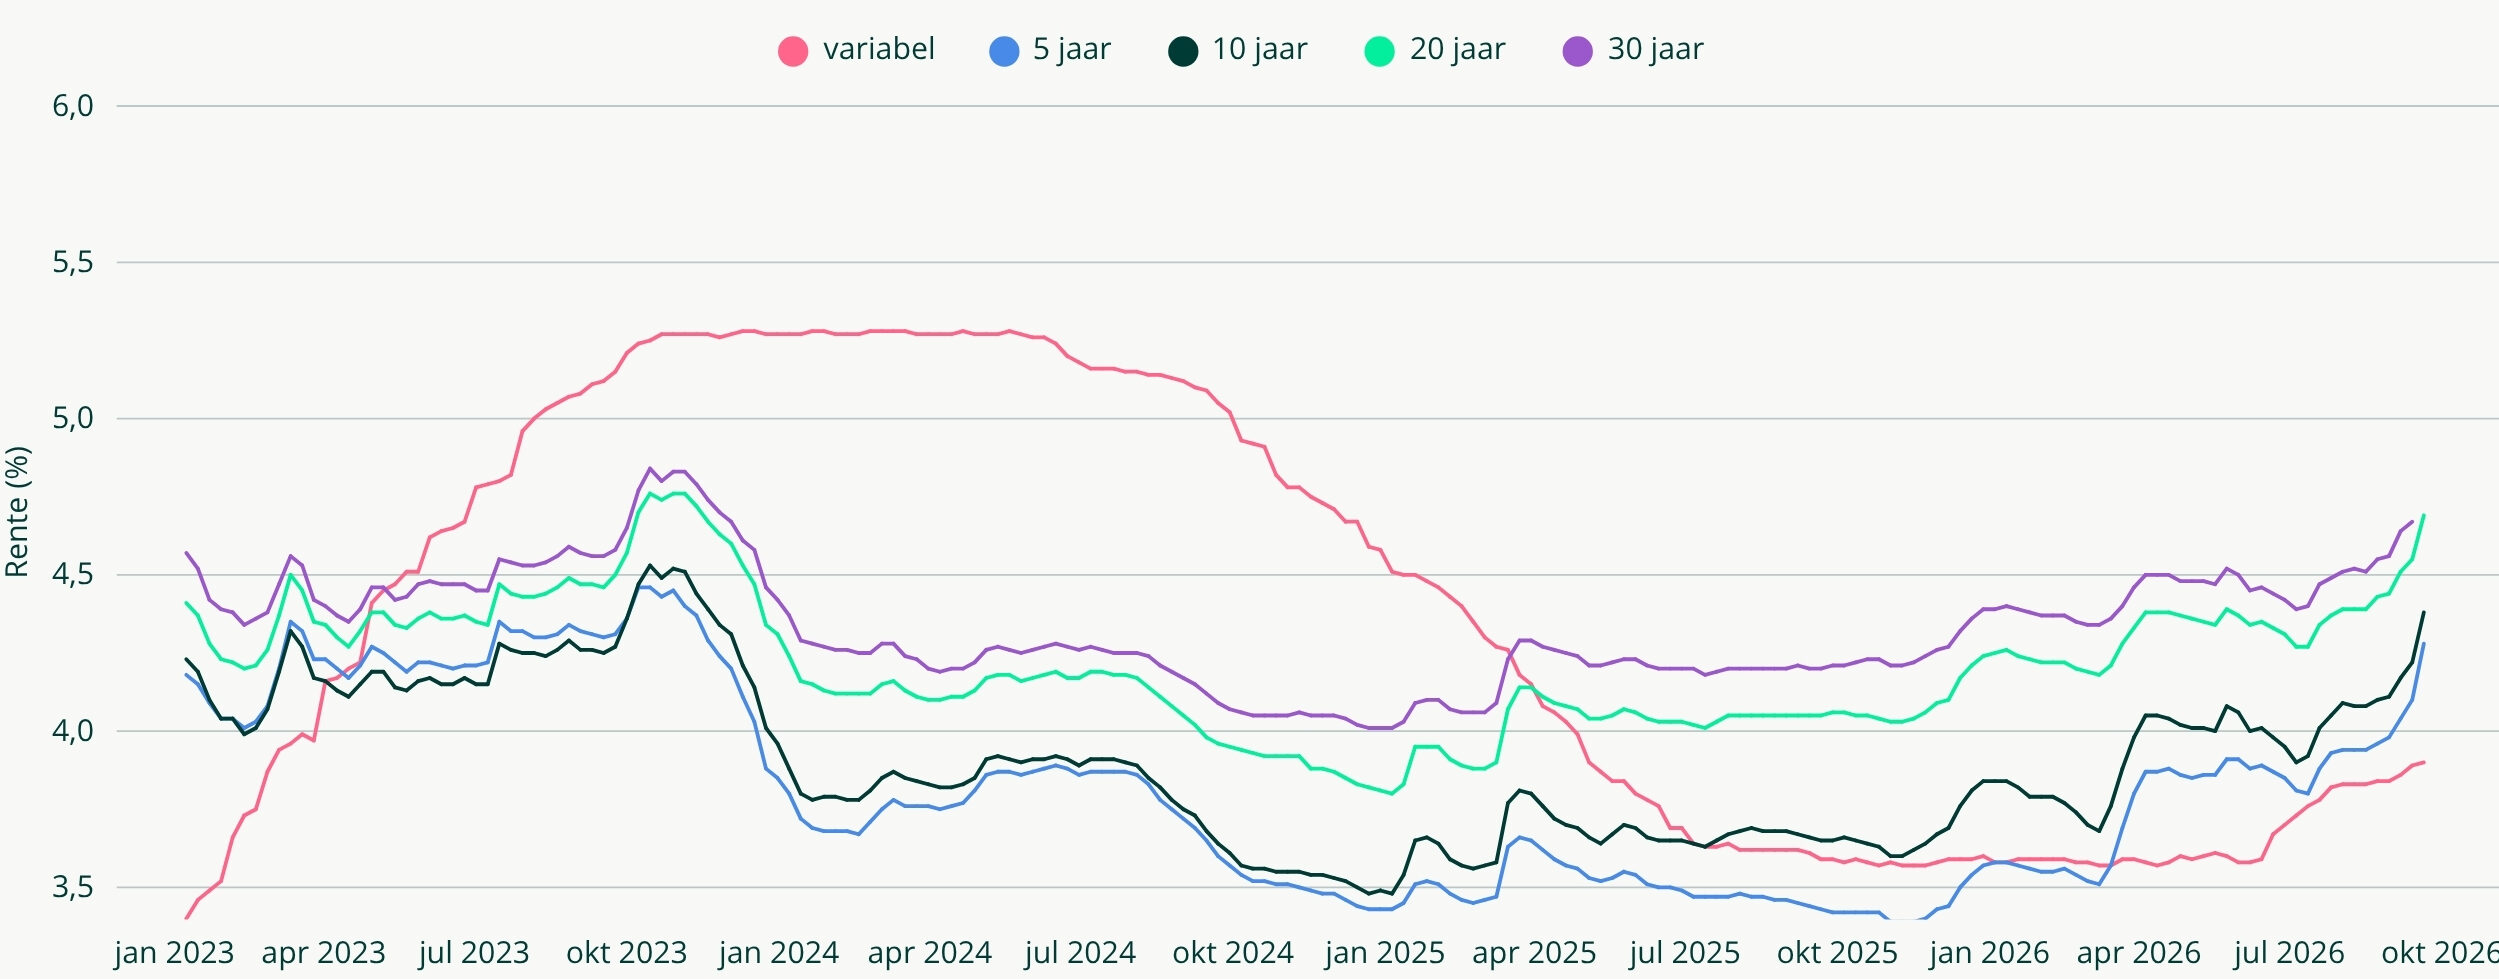
hypotheekrentes kunnen volgende de bank juist licht dalen als de energieprijzen en kapitaalmarktrentes afnemen. Dit is een verwachting en geen zekerheid.
🟢 29 september 2026
Centraal Beheer verhoogt hypotheekrente tot 10 jaar vast
Centraal Beheer heeft de rente van de Leef Hypotheek per 29 september verhoogd voor rentevaste periodes van 1 tot en met 10 jaar. De wijziging geldt voor annuïtaire en lineaire hypotheken.
Bij een hypotheek met NHG stijgt de rente voor 10 jaar vast van 4,40% naar 4,54%. De grootste verhoging is zichtbaar bij 4 jaar vast: van 4,21% naar 4,36%. Dat is een stijging van 0,15 procentpunt.
De rente voor drie maanden en de rentevaste periodes van 12, 15, 20 en 30 jaar blijven gelijk.
Wat betekent dit?
Vraag je een nieuwe Leef Hypotheek aan, dan krijg je voor rentevaste periodes tot en met 10 jaar te maken met de nieuwe tarieven. De rente die je uiteindelijk betaalt, hangt onder meer af van de gekozen rentevaste periode en risicoklasse.
Bron: CentraalBeheer rentelijst
28 september 2026
Hypotheekrente stijgt verder, maar minder hard
De gemiddelde hypotheekrente voor 10 jaar vast met NHG steeg afgelopen week met 0,04 procentpunt, van 4,38% naar 4,42%. Een week eerder bedroeg de stijging nog 0,16 procentpunt. Ook de gemiddelde variabele rente en de vaste rentes voor 5, 20 en 30 jaar met NHG liepen verder op.
De brede rentestijging zet daarmee door, maar gaat minder hard dan in de voorgaande week. Volgens Van Bruggen staat de gemiddelde rente voor 10 jaar vast met NHG nu op het hoogste niveau van 2026.
Van Bruggen verwacht dat de hypotheekrentes ook komende week verder kunnen stijgen, omdat de rentes op de financiële markten volgens de organisatie nog oplopen. Dit is een verwachting; de werkelijke ontwikkeling blijft onzeker.
Wat betekent dit?
Vraag je nu een hypotheek aan of loopt je rentevaste periode binnenkort af? Dan kan een nieuwe berekening andere maandlasten laten zien dan enkele weken geleden.
Bron: van Bruggen Adviesgroep
Week: 21-09 tot en met 28-09
De week samengevat
De hypotheekrentes zijn deze week verder gestegen. Veel geldverstrekkers verhoogden hun tarieven zelfs twee keer. De gemiddelde rente voor 10 jaar vast met NHG liep op van 4,22% naar 4,38%. Later in de week volgden nieuwe verhogingen bij onder meer Clarian Wonen en Syntrus Achmea Hypotheken.
Voor de komende periode blijft het beeld onzeker. ING verwacht meer opwaartse druk op variabele en kortlopende hypotheekrentes als de ECB de beleidsrente verder verhoogt. Langere hypotheekrentes kunnen volgende de bank juist licht dalen als de energieprijzen en kapitaalmarktrentes afnemen. Dit is een verwachting en geen zekerheid.
25 september 2026
ING ziet verschillende richting voor korte en lange rente
ING verwacht dat de ECB de beleidsrente later in 2026 verder verhoogt. Volgens senior econoom Sander Burgers kan daardoor de opwaartse druk op variabele en kortlopende hypotheekrentes toenemen.
Voor langere rentevaste periodes schetst hij een ander, voorwaardelijk beeld. Als de energieprijzen tegen het einde van het jaar dalen, kunnen ook de kapitaalmarktrentes afnemen. Dat kan ruimte geven voor een lichte daling van lange hypotheekrentes. De uitkomst blijft volgens Burgers sterk afhankelijk van het conflict in het Midden-Oosten. Het gaat hierbij om een verwachting, niet om een zekerheid.
Wat betekent dit?
Korte en lange hypotheekrentes hoeven niet dezelfde kant op te bewegen. Welke rentevaste periode passend is, hangt niet alleen af van een renteverwachting, maar ook van jouw situatie en hoeveel zekerheid je wilt.
Bron: Hypotheker met ING senior econoom Sander Burgers
22 september 2026
Prijsstijging koopwoningen vlakt verder af
Bestaande koopwoningen waren in augustus gemiddeld 3,3% duurder dan een jaar eerder. In juli bedroeg de prijsstijging nog 3,9%. De prijsstijging op jaarbasis vlakt volgens het CBS en het Kadaster sinds eind 2024 vrijwel onafgebroken af.
Ten opzichte van juli daalden de prijzen in augustus met gemiddeld 0,1%. Het Kadaster registreerde 18.886 woningtransacties, bijna 3% minder dan in augustus 2025. Over de eerste acht maanden van 2026 werden juist ruim 4% meer woningen verkocht dan een jaar eerder.
Deze cijfers beschrijven de ontwikkeling van de koopwoningmarkt. De publicatie bevat geen nieuwe hypotheekrentemeting en legt geen rechtstreeks verband tussen de afvlakkende prijsstijging en de rente.
Wat betekent dit?
Woningen waren nog steeds duurder dan een jaar geleden, maar het tempo van de prijsstijging nam verder af. Voor hoeveel je kunt lenen blijven onder meer je inkomen, financiële verplichtingen, de hypotheekrente en de geldende leennormen bepalend.
Bron: CBS en Kadaster
21 september 2026
Hypotheekrentes stijgen versneld in week 38
Veel geldverstrekkers verhoogden hun hypotheekrente in week 38 twee keer. De gemiddelde rente voor 10 jaar vast met NHG steeg in één week met 0,16 procentpunt, van 4,22% naar 4,38%.
Ook andere vaste renteperiodes gingen duidelijk omhoog. De gemiddelde NHG-rente steeg voor 5 jaar vast met 0,18 procentpunt naar 4,28%, voor 20 jaar vast met 0,14 procentpunt naar 4,69% en voor 30 jaar vast met 0,13 procentpunt naar 4,80%. De gemiddelde variabele rente veranderde met 0,01 procentpunt nauwelijks.
Wat betekent dit?
Vooral de vaste hypotheekrentes liepen snel op. Wie offertes of berekeningen uit verschillende weken vergelijkt, kan daardoor duidelijke verschillen in rente en maandlasten zien.
Bron: Van Bruggen Adviesgroep
14 september 2026
Stijging hypotheekrente zet breed door
De gemiddelde vaste hypotheekrentes zijn voor de tweede week op rij gestegen. De gemiddelde rente voor 10 jaar vast met NHG liep op van 4,17% naar 4,22%. In twee weken tijd stegen de vaste hypotheekrentes volgens Van Bruggen gemiddeld met ongeveer 0,05 procentpunt per week.
Veel geldverstrekkers verhoogden hun tarieven. Voor de nieuwe week waren opnieuw verhogingen aangekondigd, onder meer door Rabobank, ABN AMRO, ASN Bank, Florius, Moneyou, Obvion, Argenta en Triodos Bank. Op basis van de toen bekende wijzigingen verwachtte Van Bruggen dat de gemiddelde rente voor 10 jaar vast met NHG in ieder geval naar 4,27% zou stijgen. Dat laatste is een verwachting.
Wat betekent dit?
De stijging is niet beperkt tot één aanbieder of één rentevaste periode. Daardoor kan de rente in een recente hypotheekberekening sneller verouderd zijn dan in een rustige markt.
Bron: Van Bruggen Adviesgroep en Hypotheken Data Netwerk
10 september 2026
ECB verhoogt beleidsrente met 0,25 procentpunt
De Europese Centrale Bank (ECB) heeft de drie officiële rentetarieven met 0,25 procentpunt verhoogd. De depositorente komt daarmee op 2,50%. De rente voor de basisherfinanciering stijgt naar 2,65% en de marginale beleningsrente naar 2,90%. De nieuwe tarieven gelden vanaf 16 september.
De ECB wijst op aanhoudende inflatiedruk door het conflict in het Midden-Oosten. In de nieuwe basisraming komt de inflatie uit op gemiddeld 3,0% in 2026, 2,5% in 2027 en 2,1% in 2028. De centrale bank legt zich niet vast op een volgend rentepad.
Wat betekent dit?
Een hogere ECB-rente kan vooral invloed hebben op variabele en kortlopende hypotheekrentes.
Bron: ECB & ECB persconferentie
8 september 2026
Inflatie loopt in augustus op naar 3,3 procent
De Nederlandse inflatie kwam in augustus uit op 3,3%. In juli was dat 3,2%. Vooral de prijzen die Nederlandse consumenten in het buitenland betaalden en de ontwikkeling van gas droegen bij aan de stijging.
Volgens de Europese meetmethode daalde de Nederlandse inflatie juist van 3,0% naar 2,8%. In de eurozone steeg deze maatstaf van 2,9% naar 3,3%. De cijfers zijn relevant voor het rentebeleid van de Europese Centrale Bank, maar zeggen niet één op één wat hypotheekrentes gaan doen.
Wat betekent dit?
Inflatie speelt mee in de beslissingen van de ECB. Vaste hypotheekrentes hangen daarnaast sterk samen met rentes op de financiële markten en kunnen dus anders bewegen.
Bron: CBS
7 september 2026
Hypotheekrentes stijgen bij bijna alle aanbieders
Bijna alle geldverstrekkers verhoogden in de eerste week van september hun hypotheekrente. De gemiddelde rente voor 10 jaar vast met NHG steeg van 4,11% naar 4,17%. Ook de gemiddelde rentes voor 5, 20 en 30 jaar vast liepen op.
Volgens Van Bruggen stegen de rentes op de financiële markten harder dan de hypotheekrentes. De organisatie verwachtte daarom op korte termijn verdere lichte verhogingen. Onder meer Nationale-Nederlanden, Allianz, Woonnu, Centraal Beheer, Moneyou en Robuust Hypotheken hadden al nieuwe verhogingen aangekondigd. Dit is een verwachting en geen zekerheid.
Bron: Van Bruggen Adviesgroep
2 september 2026
Hypotheekmarkt rustiger in augustus
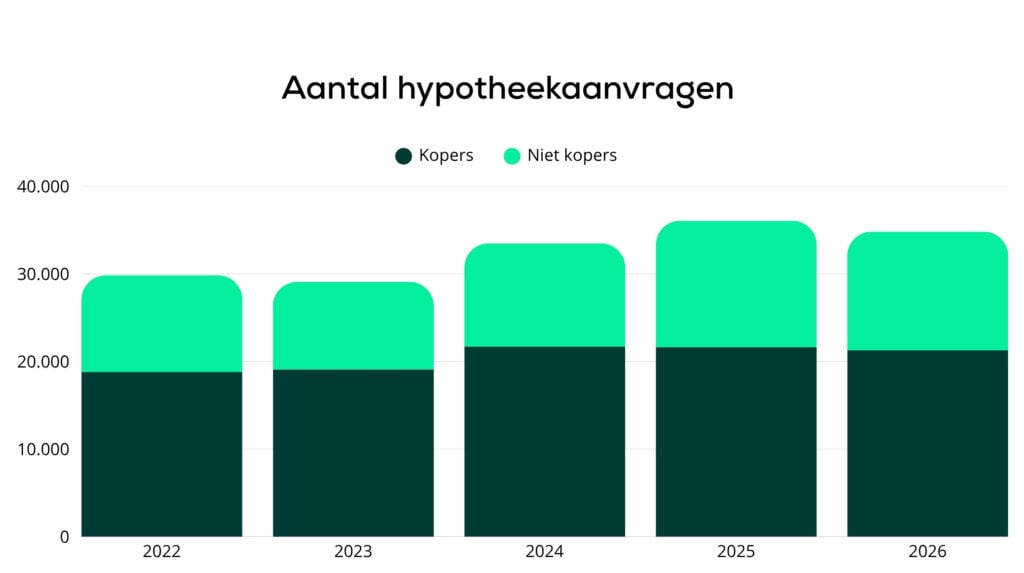
In augustus zijn via het HDN Platform 34.831 hypotheekaanvragen verstuurd. Dat waren er 4% minder dan in augustus 2025. Na de drukke maand juli, met ruim 55.000 aanvragen, was het daarmee duidelijk rustiger op de hypotheekmarkt.
Van de aanvragen had 61% betrekking op de aankoop van een woning. De overige 39% bestond onder meer uit aanvragen voor het oversluiten of verhogen van een hypotheek. Opvallend is dat de Verbouwer na vier maanden met een dalend marktaandeel weer het grootste klantprofiel was, met 5.796 aanvragen en een aandeel van 17%.
Het aandeel starters binnen de kopersmarkt daalde van 52,5% in augustus 2025 naar 48,5% in augustus 2026. De cijfers laten zien hoe de hypotheekmarkt in augustus was samengesteld, maar HDN legt in deze publicatie geen rechtstreeks verband met de actuele hypotheekrente.
Bron: HDN
Wat betekenen deze ontwikkelingen voor jouw hypotheek?
De hypotheekrente en de hypotheekmarkt blijven in beweging. Maar wat een rentewijziging of ontwikkeling op de woningmarkt voor jou betekent, hangt af van je persoonlijke situatie. Wil je weten wat er op dit moment mogelijk is met jouw hypotheek? Een hypotheekadviseur van Oversluiten.nl kijkt vrijblijvend met je mee.