Je hebt een leuke woning op het oog, rekent uit wat je ongeveer kunt lenen en kijkt een paar dagen later opnieuw naar de hypotheekrente. Hé, alweer hoger? De afgelopen weken hebben verschillende geldverstrekkers hun hypotheekrentes opnieuw verhoogd.
Dat roept natuurlijk vragen op. Waarom stijgt de hypotheekrente eigenlijk, wat heeft de ECB daarmee te maken en blijft de rente nu verder oplopen?
In deze blog lees je:
De ECB heeft de rente opnieuw verhoogd
Een belangrijke ontwikkeling vond plaats op 10 september. De Europese Centrale Bank (ECB) besloot haar belangrijkste rentetarieven met 0,25 procentpunt te verhogen. Sinds 16 september staat de depositorente daardoor op 2,50%. Het was de tweede renteverhoging van 2026; ook in juni ging de rente al met 0,25 procentpunt omhoog.
De reden daarvoor is vooral de inflatie. In augustus liep de inflatie in het eurogebied op van 2,9% naar 3,3%. Vooral de hogere energieprijzen spelen daarbij een belangrijke rol.
Waarom verhoogt de ECB de rente?
De ECB probeert de inflatie op middellange termijn rond de 2% te krijgen. Een hogere rente is een van de middelen daarvoor. Lenen wordt duurder, waardoor er doorgaans minder geld wordt uitgegeven en prijsstijgingen kunnen afremmen.
Maar dat betekent niet dat jouw hypotheekrente na zo’n besluit automatisch met 0,25 procentpunt omhooggaat. De ECB bepaalt de hypotheekrente namelijk niet rechtstreeks. Geldverstrekkers bepalen hun eigen tarieven en kijken daarbij onder andere naar wat het voor hen kost om geld aan te trekken.
Hoe heeft dit invloed op de hypotheekrente?
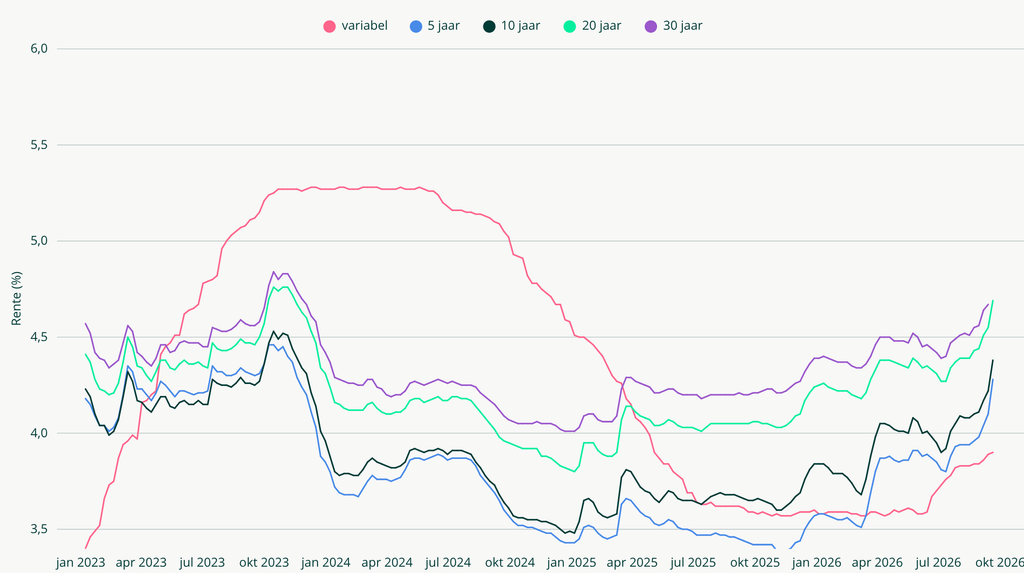
Daar komen de financiële markten om de hoek kijken. Vooral voor hypotheken waarbij je de rente langere tijd vastzet, is de kapitaalmarktrente belangrijk. Stijgt die rente, dan kan het voor geldverstrekkers duurder worden om hypotheken te financieren. Zij kunnen er vervolgens voor kiezen om hun hypotheekrentes te verhogen.
En juist dat zien we op dit moment gebeuren. Van Bruggen constateerde op 14 september dat de kapitaalmarktrente harder was gestegen dan de hypotheekrente. Verschillende geldverstrekkers hadden daardoor nog ruimte om hun tarieven verder naar boven aan te passen.
Een ECB-renteverhoging werkt dus niet één-op-één door in je hypotheek. Het is een samenspel van de ECB-rente, inflatie, ontwikkelingen op de financiële markten en de keuzes die geldverstrekkers vervolgens zelf maken.
Goed om te weten: De ECB verwacht dat de inflatie in het eurogebied over heel 2026 gemiddeld op 3,0% uitkomt. Hogere energieprijzen spelen daarbij een belangrijke rol. Hoe de inflatie zich de komende maanden ontwikkelt, is daarom ook belangrijk om in de gaten te houden voor de rente.
Blijft de hypotheekrente stijgen?
Moet ik nu een hypotheek afsluiten, of kan ik beter nog even wachten? Dat is waarschijnlijk wat veel toekomstige huiseigenaren zich op dit moment afvragen. Helaas bestaat er geen glazen bol voor de hypotheekrente, maar we kunnen natuurlijk wel kijken naar wat de belangrijkste partijen verwachten.
Op korte termijn is er nog opwaartse druk op de hypotheekrente. Van Bruggen verwacht op basis van de stand van 18 september dat de stijgende trend nog kan aanhouden, al kunnen de verhogingen kleiner worden dan in de weken ervoor. Voor de maanden daarna wordt het beeld een stuk onzekerder.
Ook de verwachtingen van onder andere Van Bruggen, ABN AMRO, ING en Rabobank laten zien dat er geen simpele conclusie is dat de hypotheekrente vanaf nu alleen maar verder stijgt. Veel hangt af van de inflatie, energieprijzen, het beleid van de ECB en vooral van wat er met de rente op de financiële markten gebeurt.
De ECB zelf weet ook nog niet welke kant het precies opgaat. Na de renteverhoging van 10 september benadrukte de centrale bank dat de economische vooruitzichten onzeker zijn. Nieuwe rentebesluiten worden daarom per vergadering genomen aan de hand van de nieuwste economische cijfers. Er ligt dus geen vast schema klaar met verdere renteverhogingen.
Lees ook: Prinsjesdag 2026 en de woningmarkt: zijn er oplossingen?
Wat betekent een hogere rente voor je hypotheek?
Een hogere hypotheekrente merk je vooral wanneer je een huis wilt kopen of een nieuwe rente moet afsluiten. Je betaalt bij hetzelfde hypotheekbedrag meer per maand en kunt vaak minder lenen. Dat kan dus betekenen dat je nét wat anders naar je maximale budget moet kijken.
Heb je al een hypotheek en staat je rente nog een aantal jaren vast? Dan verandert er voorlopig niets. Je afgesproken rente blijft tijdens je rentevaste periode gewoon hetzelfde. Pas wanneer die periode afloopt, krijg je te maken met de rente die op dat moment geldt.
Een hogere rente heeft trouwens niet alleen maar nadelen. Als je aan de voorwaarden voldoet, kun je meer hypotheekrente aftrekken. Ook kunnen hogere rentes de stijging van huizenprijzen afremmen, doordat kopers gemiddeld minder kunnen lenen.
Wat een hogere rente voor jou betekent, hangt dus vooral af van waar je staat: ben je op zoek naar een huis, loopt je rentevaste periode binnenkort af of heb je je rente nog jarenlang vaststaan?
Wat kan Oversluiten.nl voor je betekenen?
Nu de hypotheekrentes bewegen, kan het lastig zijn om te bepalen wat voor jou een goede keuze is. De laagste rente betekent namelijk niet automatisch de beste hypotheek. Ook de voorwaarden, maandlasten en flexibiliteit van een hypotheek zijn belangrijk.
Oversluiten.nl is onafhankelijk en niet gebonden aan één bank of geldverstrekker. Daardoor kunnen we verschillende mogelijkheden naast elkaar leggen en kijken naar wat echt bij jouw situatie past.
- Onafhankelijk vergelijken van 50+ geldverstrekkers;
- Niet alleen kijken naar de rente, maar ook naar de voorwaarden;
- Inzicht in je maandlasten en financiële mogelijkheden;
- Persoonlijk advies afgestemd op jouw situatie;
- Duidelijke uitleg, zodat je weet waar je voor kiest;
- Een vrijblijvend adviesgesprek om je mogelijkheden te bespreken.
Of je nu wilt kopen, oversluiten of binnenkort een nieuwe rentevaste periode moet kiezen: we kijken graag met je mee.
Bij het schrijven van deze blog is gebruik gemaakt van de volgende bron: ECB