Op Prinsjesdag worden ieder jaar stapels nieuwe plannen gepresenteerd, en ook de woningmarkt krijgt daarin volop aandacht. Maar tussen alle bedragen, maatregelen en ambities is het niet altijd even makkelijk om te zien wat voor jou als huiseigenaar of toekomstige koper relevant is.
Daarom hebben we bij Oversluiten.nl de Miljoenennota en de begroting voor Volkshuisvesting en Ruimtelijke Ordening erbij gepakt. We hebben de belangrijkste plannen voor de woningmarkt en je hypotheek eruit gehaald en leggen ze hieronder voor je uit.
In deze blog lees je over:
Woningtekort blijft een hoofdthema
Het woningtekort blijft ook na Prinsjesdag 2026 hoog op de agenda. Volgens de Rijksbegroting 2027 voor Volkshuisvesting en Ruimtelijke Ordening houdt het kabinet vast aan de ambitie om ieder jaar 100.000 woningen te realiseren. Daarbij gaat het niet alleen om meer woningen, maar ook om betaalbare woningen. Bij nieuwe woondeals is het streven dat twee derde betaalbaar is, waaronder 30% sociale huur en 25% betaalbare koop.
Om dat voor elkaar te krijgen, is vooral de vraag hoe snel nieuwe woningen daadwerkelijk gebouwd kunnen worden.
Gaat er nu echt sneller gebouwd worden?
Het kabinet trekt voor 2029 tot en met 2035 in totaal €7 miljard extra uit om de woningbouw te stimuleren. Maar meer geld betekent nog niet automatisch dat er sneller gebouwd kan worden. Een vol stroomnet, stikstof en lange procedures kunnen ervoor zorgen dat bouwplannen alsnog vertraging oplopen. Daarom wil het kabinet ook regels eenvoudiger maken en bouw- en vergunningstrajecten versnellen.
Op papier zijn de plannen er dus. Nu komt het aan op de uitvoering. Want voor iemand die op een woning wacht, telt uiteindelijk niet hoeveel plannen er worden gemaakt of hoeveel geld ervoor wordt uitgetrokken, maar hoeveel woningen er daadwerkelijk bijkomen.
Lees ook: Waarom blijft de hypotheekrente stijgen en waar gaat die naartoe?
Hoe zit het met de hypotheekrenteaftrek?
Niet alleen woningzoekenden kijken met Prinsjesdag naar wat er verandert. Ook voor mensen die al een woning en hypotheek hebben, is er een belangrijk punt, namelijk de hypotheekrenteaftrek. Daar verandert voorlopig niets aan. Het kabinet is niet van plan de hypotheekrenteaftrek af te bouwen of af te schaffen.
Toch is daar niet iedereen het over eens. Zo adviseren De Nederlandsche Bank (DNB) en verschillende economen om belastingvoordelen voor koopwoningen juist stap voor stap af te bouwen. Volgens DNB kan dit, samen met het bouwen van meer woningen, helpen om hoge hypotheekschulden en financiële risico’s op de woningmarkt te beperken.
Voor huiseigenaren verandert er op dit punt met Prinsjesdag 2026 dus niets. De hypotheekrenteaftrek blijft vooralsnog bestaan. Maar voor het aanpakken van het woningtekort kijkt het kabinet ondertussen verder dan alleen het bouwen van nieuwe woningen.
Bestaande gebouwen worden omgebouwd
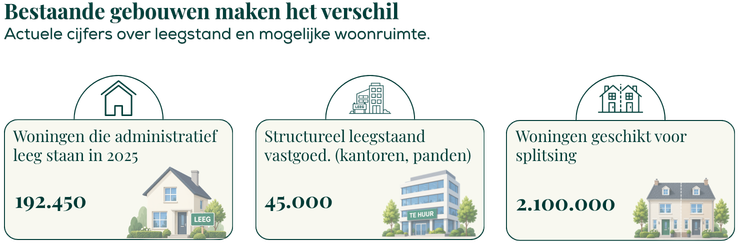
Maar terug naar het woningtekort. Meer nieuwbouw is belangrijk, maar er kan ook beter worden gekeken naar gebouwen die er al staan. Het kabinet wil daarom bestaande panden vaker geschikt maken voor wonen. Denk bijvoorbeeld aan een leegstaand of anders gebruikt bedrijfspand dat kan worden omgebouwd tot woningen. Zo kunnen er extra woningen bijkomen zonder dat daarvoor altijd volledig nieuw hoeft te worden gebouwd.
Ook binnen de bestaande woningvoorraad ziet het kabinet mogelijkheden. Zo wil het woningdelen, woningsplitsing, optoppen en hospitaverhuur makkelijker maken. Hiervoor loopt in 2026 en 2027 de “Landelijke Aanpak Beter Benutten”.
Voor woningzoekenden en toekomstige kopers is vooral het resultaat interessant. Als bestaande gebouwen vaker worden omgebouwd of slimmer worden gebruikt, kunnen er naast nieuwbouw op andere manieren woningen bijkomen. En dat sluit aan op een volgend onderdeel van de plannen: niet alleen meer woonruimte creëren, maar er ook voor zorgen dat bestaande woningen beter worden benut.
Andere oplossingen voor de woningcrisis
Want meer woningen alleen zijn niet genoeg om de woningmarkt beter te laten doorstromen. Het kabinet kijkt daarom ook naar welke woningen er worden gebouwd en voor wie. Een belangrijk onderdeel daarvan is het realiseren van meer passende woningen voor ouderen, zoals woningen zonder trappen en andere zorggeschikte woningen. Hiervoor is tot en met 2035 ongeveer €1,1 miljard gereserveerd.
Het idee daarachter is ook relevant voor jongere woningzoekenden, want stel:
Een ouder koppel wilt graag kleiner gaan wonen, maar kan geen enkele geschikte woning vinden. Dan blijft hun grotere woning bezet. Kunnen zij wel verhuizen, dan kan die woning bijvoorbeeld vrijkomen voor een gezin. Eén verhuizing kan zo meerdere verhuizingen op gang brengen.
Het kabinet onderzoekt daarom ook hoe zo’n stap makkelijker kan worden gemaakt. Daarbij wordt onder andere gekeken naar een doorstroombank of speciaal hypotheekproduct voor ouderen. Hoe dat precies gaat werken, is nog niet bekend. Daarover wil het kabinet de Tweede Kamer in 2027 verder informeren. Schrijf je in voor onze nieuwsbrief en ontvang meer informatie wanneer deze beschikbaar is.
Goed om te weten: Ook verduurzaming blijft onderdeel van de plannen. Voor woningisolatie blijven subsidies en financiering via onder meer het Nationaal Warmtefonds beschikbaar, terwijl vanaf 2027 publiek toezicht op energielabels wordt ingevoerd
Extra steun voor starters
Ook voor mensen die hun eerste woning willen kopen staan er plannen in de begroting. Het kabinet zet het Nationaal Fonds Betaalbare Koopwoningen (NFBK) voort en stelt hiervoor tussen 2028 en 2034 €100 miljoen extra beschikbaar. Het fonds is bedoeld om bepaalde nieuwbouwwoningen bereikbaarder te maken voor koopstarters met een middeninkomen.
Daarnaast wil het kabinet het aanbod vergroten: bij nieuwe woondeals is het streven dat 25% van de woningen betaalbare koop is. Voor starters betekent dit niet dat een koopwoning ineens binnen handbereik ligt, maar de plannen zijn wel gericht op zowel meer betaalbare koopwoningen als ondersteuning bij de aankoop daarvan.
Bereken gratis hoeveel jij kan lenen voor jouw maximale hypotheek.
Lees ook: KoopKlaar Traject: zonder stress een woning kopen in 2026
Wat betekent Prinsjesdag 2026 voor je hypotheek?
Tot nu toe ging het vooral over de woningmarkt als geheel. Maar wat merk je van de Prinsjesdagplannen als je een huis wilt kopen of al een hypotheek hebt? Er verandert in 2027 niet ineens van alles aan je hypotheek, maar er zijn wel een paar ontwikkelingen die interessant zijn om te volgen.
Nationale Hypotheek Garantie blijft belangrijk
Een daarvan is de Nationale Hypotheek Garantie (NHG). NHG kan onder bepaalde voorwaarden extra zekerheid bieden als je een woning koopt met een hypotheek. Het Waarborgfonds Eigen Woningen voert de regeling uit en het Rijk staat op de achtergrond garant.
De begroting laat zien dat het totale bedrag aan hypotheken met deze garantie naar verwachting groeit van ongeveer €250 miljard in 2026 naar €266 miljard in 2027. Voor jou als koper verandert hierdoor niet direct iets. Het laat vooral zien dat NHG ook binnen de nieuwe plannen een belangrijke rol blijft spelen. De premie bedraagt sinds 2025 0,4% van het hypotheekbedrag; in de begroting wordt voor 2027 geen verhoging aangekondigd.
Maar niet alleen bij het kopen van een woning wordt naar hypotheken gekeken. Het kabinet kijkt ook naar mensen die al jarenlang in hun woning wonen en daar overwaarde hebben opgebouwd.
Overwaarde makkelijker benutten
Voor veel huiseigenaren zit een flink deel van hun geld als het ware vast in hun huis. Je woning kan bijvoorbeeld veel meer waard zijn geworden, maar dat betekent niet dat je dat geld zomaar op je rekening hebt staan.
Dat wordt vooral interessant bij de doorstroming die we eerder bespraken. Het kabinet onderzoekt hoe oudere huiseigenaren hun overwaarde makkelijker kunnen gebruiken als zij willen verhuizen. Bijvoorbeeld naar een kleinere woning die beter bij hun levensfase past. Zo’n verhuizing kan vervolgens weer een grotere woning vrijmaken voor een gezin of andere woningzoekende.
En daar blijft het niet alleen bij een onderzoek naar overwaarde. Er wordt ook gekeken naar een nieuwe manier om zo’n verhuizing financieel makkelijker te maken.
Komt er een nieuwe hypotheekvariant voor de doorstroming?
Het kabinet onderzoekt een ‘doorstroombank’ of een speciaal hypotheekproduct voor ouderen. Het idee is dat ouderen het geld dat in hun woning zit makkelijker kunnen gebruiken wanneer zij willen verhuizen.
Belangrijk om te weten: dit product bestaat nog niet. Hoe het precies gaat werken, voor wie het beschikbaar wordt en welke voorwaarden eraan komen, moet nog worden uitgewerkt. Het kabinet wil de Tweede Kamer hierover in 2027 verder informeren.
Daarmee komt een onderwerp dat we eerder in deze blog al zagen opnieuw terug: doorstroming. Het kabinet kijkt dus niet alleen naar het bouwen van nieuwe woningen, maar ook naar manieren waarop bestaande huiseigenaren makkelijker kunnen verhuizen.
Vragen over jouw hypotheek?
Prinsjesdag 2026 brengt nieuwe plannen en ambities voor de woningmarkt, maar wat uiteindelijk telt, is wat jij met je eigen woon- en hypotheekplannen kunt doen. Iedere situatie is anders en niet iedere verandering of mogelijkheid is voor iedereen even relevant.
Heb je na het lezen nog vragen over je huidige hypotheek, oversluiten, overwaarde, een nieuwe hypotheek of je maandlasten? De adviseurs van Oversluiten.nl kijken graag met je mee. Je krijgt persoonlijk en onafhankelijk advies, waarbij we duidelijk uitleggen welke mogelijkheden bij jouw situatie passen.
Ontdek vrijblijvend wat er mogelijk is voor jouw hypotheek en plan een gesprek met een adviseur van Oversluiten.nl.
Oversluiten.nl beantwoord de
Veelgestelde vragen
Wat is het Nationaal Fonds Betaalbare Koopwoningen?
Het Nationaal Fonds Betaalbare Koopwoningen (NFBK) is bedoeld om bepaalde nieuwbouwwoningen beter bereikbaar te maken voor starters met een middeninkomen. Via het fonds kunnen koopwoningen met financiële ondersteuning worden aangeboden, waardoor de aankoopprijs voor de starter lager kan uitvallen.
Wat is het Waarborgfonds Eigen Woningen?
Het Waarborgfonds Eigen Woningen (WEW) is de stichting achter de Nationale Hypotheek Garantie (NHG). Het fonds staat onder voorwaarden borg voor hypotheken met NHG. Voor huiseigenaren betekent NHG onder andere een vangnet bij bepaalde financiële problemen en kan een hypotheek met NHG een lagere hypotheekrente opleveren.
Wat is het Nationaal Warmtefonds?
Het Nationaal Warmtefonds helpt woningeigenaren en Verenigingen van Eigenaars (VvE’s) bij het financieren van energiebesparende maatregelen aan hun woning of gebouw. Denk bijvoorbeeld aan isolatie of andere verduurzaming. In de Prinsjesdagplannen blijft het Warmtefonds onderdeel van de ondersteuning voor het verduurzamen van woningen.
Heeft Prinsjesdag direct invloed op mijn maximale hypotheek?
Niet iedere maatregel die op Prinsjesdag wordt aangekondigd, verandert direct hoeveel je kunt lenen. Je maximale hypotheek wordt onder andere bepaald door je inkomen, de waarde van de woning, de hypotheekrente en de geldende leennormen. Die regels kunnen van jaar tot jaar veranderen. Daarom is het verstandig om bij concrete koopplannen opnieuw te laten berekenen hoeveel je kunt lenen.
Bereken gratis mijn maximale hypotheek
Kan ik mijn overwaarde gebruiken zonder mijn huis te verkopen?
Ja, in sommige situaties kun je overwaarde opnemen zonder je woning te verkopen. Dat kan bijvoorbeeld door je hypotheek te verhogen of een aanvullende hypotheek af te sluiten. Of dat mogelijk en verstandig is, hangt onder andere af van je inkomen, woningwaarde, leeftijd en huidige hypotheek. De overwaarde die op papier in je woning zit, is dus niet automatisch een bedrag dat je direct kunt opnemen.
Vrijblijvend mijn overwaarde berekenenBronnen
Voor deze blog hebben we de officiële Rijksbegroting 2027 voor Volkshuisvesting en Ruimtelijke Ordening en andere relevante overheidsinformatie geraadpleegd.
Zelf de plannen nalezen? Bekijk hier de volledige begroting voor Volkshuisvesting en Ruimtelijke Ordening.