Je zit ’s avonds op de bank en opent voor de zoveelste keer Funda. Gewoon even kijken, natuurlijk. Tot je een woning tegenkomt die eigenlijk best goed bij je past. De vraag komt vanzelf: zou kopen voor mij misschien interessanter zijn dan huren?
Die vergelijking lijkt eenvoudig. Je zet je huur naast de maandlasten van een hypotheek en ziet vanzelf wat voordeliger is. Maar zo simpel is het niet.
In deze blog lees je over:
Huren en kopen zijn meer dan maandlasten
Wie huren en kopen met elkaar vergelijkt, kijkt al snel naar het bedrag dat iedere maand van de rekening gaat. Toch vertelt alleen dat bedrag niet het hele verhaal. Als huurder betaal je voor het gebruik van een woning en ligt een deel van de verantwoordelijkheid bij de verhuurder. Met een koopwoning betaal je juist aan iets dat van jezelf is. Door af te lossen wordt je hypotheekschuld steeds lager en bouw je stap voor stap vermogen op in je woning. Daar staan natuurlijk wel kosten voor onderhoud, belastingen en verzekeringen tegenover.
Ook voor de langere termijn kan kopen interessant zijn. Blijf je langere tijd in dezelfde woning en stijgt deze in waarde, dan kan er overwaarde ontstaan die je later bijvoorbeeld kunt gebruiken bij de aankoop van een volgende woning. Huren biedt vaak meer flexibiliteit om te verhuizen, maar met kopen werk je tegelijkertijd aan je eigen vermogen en woon je in een huis dat echt van jou wordt.
Wat bij jou past, hangt uiteindelijk af van je financiële situatie, woonwensen en toekomstplannen. Maar als kopen financieel binnen bereik ligt, is het zeker de moeite waard om te onderzoeken wat er voor jou mogelijk is.
Huren of kopen in 2026: de belangrijkste verschillen
Huren en kopen brengen allebei andere mogelijkheden, verantwoordelijkheden en financiële gevolgen met zich mee. Wat voor jou een voordeel is, kan bovendien voor iemand anders juist een nadeel zijn. Daarom zetten we de belangrijkste voor- en nadelen van beide woonvormen eerst overzichtelijk naast elkaar.
Voor- en nadelen van huren
Huren kan veel vrijheid geven, maar brengt ook beperkingen met zich mee. Dit zijn de belangrijkste voor- en nadelen op een rij:
Voordelen
- Geen risico op waardedaling van de woning
- Groot onderhoud voor de verhuurder
- Geen aankoopkosten of hypotheek nodig
- Recht op huurbescherming
- Mogelijk recht op huurtoeslag
Nadelen
- Geen vermogen opbouwen via je woning
- Minder vrijheid om de woning aan te passen
- Huur kan jaarlijks worden verhoogd
- Geen voordeel bij waardestijging
- Afhankelijk van beschikbaar huuraanbod
- Je maandelijkse huur wordt geen eigendom
Voor en nadelen van kopen
Een eigen woning brengt andere mogelijkheden en verantwoordelijkheden met zich mee. Dit zijn de belangrijkste voor- en nadelen van kopen:
Voordelen
- Vermogen opbouwen door aflossing
- Meer vrijheid om de woning aan te passen
- Profiteren van eventuele waardestijging
- Woning is weer te verkopen als je wilt verhuizen
- Hypotheekrente langere tijd vastzetten
- Mogelijk recht op hypotheekrenteaftrek
Nadelen
- Eigen geld nodig voor aankoopkosten
- Onderhoud voor eigen rekening
- Belastingen en verzekeringen voor eigen rekening
- Risico bij waardedaling
Hoewel kopen meer verantwoordelijkheden met zich meebrengt, bouw je wel aan iets van jezelf. Een deel van je maandlasten gebruik je om je hypotheek af te lossen, waardoor je vermogen in de woning kan groeien.
Stijgt de woning daarnaast in waarde, dan kan er overwaarde ontstaan die je later bijvoorbeeld kunt gebruiken bij de aankoop van een volgende woning. Zo kan je huidige koopwoning een mooie stap zijn naar een volgende woning die beter aansluit bij je toekomstplannen. Dat is een financieel voordeel dat je bij huren niet opbouwt.
Wil jij weten hoeveel je kan lenen voor het aankopen van een woning?
Wat kost huren en wat kost kopen?
Alleen de huurprijs en hypotheeklast naast elkaar zetten geeft geen eerlijk beeld. Bij zowel huren als kopen komen er andere woonkosten bovenop. Als huurder heb je bijvoorbeeld te maken met servicekosten en gemeentelijke lasten, terwijl je als koper zelf verantwoordelijk bent voor onderhoud, verzekeringen en belastingen.
Daarom is het belangrijk om naar het totale plaatje te kijken. Welke kosten betaal je iedere maand, welke uitgaven komen af en toe terug en welke kosten heb je alleen bij de aankoop van een woning?
Wat betaal je als huurder?
Als huurder is de maandelijkse huur meestal je grootste woonlast. Maar dat is niet het enige bedrag waarmee je rekening moet houden. Afhankelijk van je woning en huurcontract kun je onder andere betalen voor:
- Maandelijkse huur;
- Servicekosten;
- Gas, water en elektriciteit;
- Internet en andere vaste woonlasten;
- Gemeentelijke belastingen die voor rekening van de huurder komen;
- Inboedelverzekering.
Een belangrijk verschil met kopen is dat groot onderhoud aan de woning in principe voor rekening van de verhuurder is. Als huurder ben je wel verantwoordelijk voor bepaalde kleine reparaties en dagelijks onderhoud, waardoor de kosten alsnog kunnen oplopen terwijl de woning niet van jou is.
Lees ook: KoopKlaar Traject: zonder stress een woning kopen in 2026
Welke kosten heb je als koper?
Bij een koopwoning bestaan je woonlasten uit meer dan alleen je hypotheek. Bovendien krijg je bij de aankoop te maken met een aantal eenmalige kosten.
Denk bij de aankoop bijvoorbeeld aan:
- Notariskosten;
- Taxatiekosten;
- Hypotheekadvies en bemiddeling;
- Eventuele overdrachtsbelasting (nvt bij starters);
- Eventuele kosten voor een bouwkundige keuring.
Daarna heb je terugkerende woonlasten, zoals:
- Hypotheekrente en aflossing;
- Onderhoud aan de woning;
- Opstal- en inboedelverzekering;
- Gemeentelijke belastingen;
- Eventuele VvE-bijdrage bij een appartement;
- Gas, water, elektriciteit en andere vaste woonlasten.
Daar staat tegenover dat aflossing op je hypotheek niet hetzelfde is als een gewone woonuitgave. Met iedere aflossing wordt je hypotheekschuld lager en bouw je een groter aandeel in je woning op. Bij een eventuele waardestijging kan daarnaast overwaarde ontstaan, waardoor een koopwoning ook kan bijdragen aan je financiële toekomst.
Wist je dat: Bij een koopwoning heb je recht op hypotheekrenteaftrek. Dit kan een paar honderd euro per netto schelen aan kosten per maand.
Hoe ziet de woningmarkt er in 2027 uit?
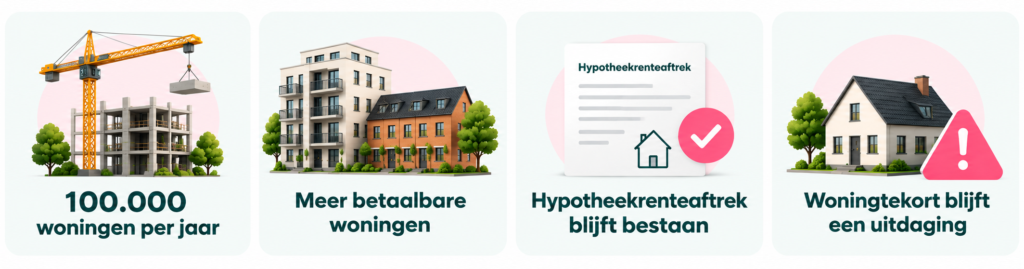
Wie nu nadenkt over het kopen van een woning, kijkt waarschijnlijk ook alvast vooruit. Ook in 2027 blijft het woningtekort een belangrijk thema. Het kabinet houdt vast aan de ambitie om jaarlijks 100.000 woningen te realiseren en wil daarbij meer betaalbare woningen toevoegen. Tegelijkertijd kunnen onder andere lange procedures, netcongestie en stikstof de woningbouw vertragen.
Voor kopers is daarnaast relevant dat in de plannen geen algemene afschaffing van de hypotheekrenteaftrek is aangekondigd. Meer weten over de plannen voor volgend jaar? Lees dan ook onze blog over Prinsjesdag en de woningmarkt.
Praktijkvoorbeeld kopen v.s. huur
Stel: jij en je partner kopen samen een woning van €300.000. Jullie sluiten hiervoor een annuïteitenhypotheek af voor 30 jaar tegen 4,5% rente. De bruto hypotheeklast is dan ongeveer €1.520 per maand. Voor een soortgelijke huurwoning kun je al snel een vergelijkbaar bedrag per maand betalen.
Kijken we 10 jaar vooruit, dan wordt het verschil duidelijk. In die periode betalen jullie ongeveer €182.000 aan hypotheeklasten. Daarvan is ongeveer €60.000 aflossing en €123.000 rente. De hypotheekschuld is daardoor gedaald naar ongeveer €240.000.
Stel dat de woning in die tien jaar gemiddeld 3% per jaar in waarde stijgt. Dan is de woning na 10 jaar ongeveer €403.000 waard. Samen met de aflossing betekent dit dat jullie ongeveer €163.000 aan vermogen in de woning hebben opgebouwd.
Bij een huur van €1.520 per maand heb je in tien jaar ruim €182.000 aan huur betaald, nog zonder eventuele huurverhogingen. Je hebt daarmee wel tien jaar gewoond, maar geen vermogen via de woning opgebouwd.
Dit is een vereenvoudigd rekenvoorbeeld. De waardestijging van 3% is een aanname en geen garantie. Bijkomende kosten en fiscale voordelen zijn niet meegenomen.
Oversluiten.nl helpt je bij jouw financiële voorbereiding
Denk je erover om een woning te kopen? Dan is het fijn om vooraf te weten wat er financieel mogelijk is en welke maandlasten bij jou passen. Zo kun je gerichter zoeken en voorkom je dat je pas over je hypotheek gaat nadenken wanneer je een interessante woning hebt gevonden.
Bij Oversluiten.nl kun je eenvoudig berekenen hoeveel je ongeveer kunt lenen. Wil je daarna serieus op huizenjacht? Dan kan een Erkend Hypotheekadviseur met je meekijken naar jouw persoonlijke situatie en mogelijkheden.
Oversluiten.nl beantwoord de
Veelgestelde vragen
Hoe kan ik me als huurder voorbereiden op het kopen van een huis?
Je hoeft niet te wachten tot je jouw droomhuis op Funda ziet. Ook als je nu nog huurt, kun je alvast een aantal dingen doen:
- Bereken hoeveel je ongeveer kunt lenen. Zo krijg je een idee van de prijsklasse waarin je kunt zoeken.
- Bekijk hoeveel eigen geld je hebt. Bij het kopen van een woning krijg je te maken met kosten die je niet altijd kunt meefinancieren.
- Bepaal welke maandlasten bij je passen. Het maximale bedrag dat je kunt lenen, hoeft niet het bedrag te zijn dat je wilt uitgeven.
- Blijf op de hoogte van het woningaanbod. Zo krijg je gevoel voor wat woningen binnen jouw budget kosten.
- Zorg dat je financiën inzichtelijk zijn. Als je serieus gaat zoeken, helpt het als je weet hoe je er financieel voor staat.
Zo begin je niet pas met je financiële voorbereiding zodra je een interessante woning tegenkomt. Je weet vooraf wat ongeveer mogelijk is en kunt gerichter zoeken.
Hoe weet ik of kopen bij mij past?
Of een huis kopen bij je past, hangt niet alleen af van hoeveel je maximaal kunt lenen.
Kijk bijvoorbeeld naar deze punten:
- Je inkomen: is je inkomen stabiel genoeg voor de maandlasten?
- Je eigen geld: heb je voldoende spaargeld voor de kosten die je niet kunt meefinancieren?
- Je maandlasten: houd je na je hypotheek en andere woonkosten voldoende ruimte over?
- Je woonplannen: verwacht je langere tijd in dezelfde woning of omgeving te blijven?
- Onderhoud: kun en wil je geld reserveren voor onderhoud en onverwachte uitgaven?
- Je toekomstplannen: verwacht je veranderingen in bijvoorbeeld je inkomen, gezinssituatie of werk?
Kun je meerdere van deze punten positief beantwoorden? Dan kan het interessant zijn om te onderzoeken wat er financieel voor je mogelijk is. Begin daarbij niet alleen bij je maximale hypotheek, maar kijk ook naar de maandlasten die comfortabel bij jouw situatie passen.
Kan ik beter nieuwbouw of bestaande bouw kopen?
Dat hangt vooral af van je woonwensen, budget en hoeveel geduld je hebt. Nieuwbouw kan interessant zijn voor starters, omdat nieuwe woningen doorgaans zeer energiezuinig worden opgeleverd. Het energielabel telt mee bij het bepalen van je maximale hypotheek: voor een zeer energiezuinige woning mag je onder de huidige leennormen extra lenen. In 2026 is dat bijvoorbeeld €25.000 extra bij label A+++ en €40.000 bij A++++ ten opzichte van een woning met label E, F of G.
Daarnaast vraagt nieuwbouw de eerste jaren vaak minder onderhoud. Houd wel rekening met de periode tot de oplevering en mogelijke extra kosten voor bijvoorbeeld de keuken, vloer, tuin en verdere afwerking.
Bij bestaande bouw zie je direct wat je koopt en kun je vaak sneller verhuizen. Daar staat tegenover dat onderhoud of verduurzaming eerder nodig kan zijn. Kijk daarom niet alleen naar de aankoopprijs, maar ook naar het energielabel, de bijkomende kosten, maandlasten en staat van de woning.
Hebben VvE-kosten direct invloed op de maximale hypotheek die je kunt krijgen?
Nee, de VvE-bijdrage (servicekosten) heeft in principe geen directe invloed op je maximale leencapaciteit. Geldverstrekkers kijken hier meestal niet standaard naar, maar kunnen er wel vragen over stellen wanneer de bijdrage relatief hoog is. Dit verschilt per aanvraag en persoonlijke situatie.
De hoogte van de VvE-bijdrage kan in sommige gevallen invloed hebben op de acceptatie van de hypotheek, al geeft onze hypotheekadviseur Erik aan dat dit vrijwel nooit voorkomt. Het is wel belangrijk om te begrijpen hoe geldverstrekkers hier in theorie naar kunnen kijken.
De VvE-kosten kunnen namelijk worden meegerekend bij je vaste maandlasten, waardoor je netto besteedbaar inkomen lager uitvalt. Wanneer de bijdrage hoog is, kan dit leiden tot aanvullende vragen of voorwaarden vanuit de geldverstrekker.
Daarom is het belangrijk dat een hypotheekadviseur de VvE-kosten meeneemt in het adviesgesprek, zodat beoordeeld kan worden of de maandlasten verantwoord zijn.
Hoeveel eigen geld heb ik nodig voor een hypotheek?
Hoeveel eigen geld je nodig hebt voor een hypotheek hangt af van je persoonlijke situatie. Naast de aankoopprijs van de woning zijn er extra kosten, zoals notariskosten, overdrachtsbelasting (indien van toepassing) en advieskosten. Sinds 1 januari 2018 kun je deze kosten niet meer meefinancieren in je hypotheek, waardoor je ze zelf moet betalen.
Wij raden aan om ongeveer 4% tot 6% van de koopsom te sparen voor deze bijkomende kosten. Daarnaast kun je ervoor kiezen om extra eigen geld in te leggen, zodat je maandlasten lager worden.
Als de aankoopprijs van de woning hoger is dan het bedrag dat je kunt lenen of dan de WOZ-waarde, moet je dit verschil zelf bijleggen. Hoeveel eigen geld je precies nodig hebt, hangt dus af van de woning die je koopt en je financiële situatie.