Ben je 50 jaar of ouder en wil je binnenkort verhuizen, je hypotheek oversluiten of de overwaarde van je woning gebruiken? Dan is het goed om te weten dat Rabobank en Obvion vanaf maart 2027 hun hypotheekvoorwaarden aanscherpen. De banken gaan eerder rekening houden met je toekomstige pensioeninkomen en stellen strengere eisen aan de hoogte van je hypotheekschuld op latere leeftijd.
De aanscherping van hypotheekregels voor 50 plussers kan gevolgen hebben voor het bedrag dat je maximaal kunt lenen. Ook wanneer je op dit moment nog een goed inkomen hebt, kan je toekomstige pensioen straks een grotere rol spelen bij de beoordeling van je hypotheekaanvraag.
Maar wat verandert er precies, voor wie gelden de nieuwe voorwaarden en wat betekent dit voor je huidige of toekomstige hypotheek?
In deze blog lees je over:
Waarom worden hypotheekregels voor 50 plussers aangescherpt?
Bij het afsluiten van een hypotheek kijkt een geldverstrekker niet alleen naar hoeveel je op dit moment verdient, maar ook naar de vraag of je de maandlasten in de toekomst kunt blijven betalen.
Dat is vooral belangrijk wanneer je dichter bij je pensioen komt. Je inkomen kan na pensionering namelijk lager uitvallen, terwijl je hypotheeklasten mogelijk gelijk blijven.
Volgens VVP hebben toezichthouders de afgelopen jaren met Rabobank en Obvion gesproken over de manier waarop het pensioeninkomen en de levensverwachting worden meegenomen bij hypotheekaanvragen.
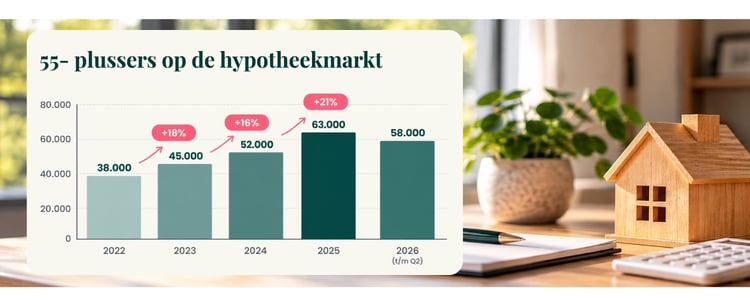
Naar aanleiding daarvan hebben de banken besloten hun hypotheekbeleid aan te passen. De nieuwe voorwaarden gaan naar verwachting in maart 2027 in. Ook op latere leeftijd blijven veel huiseigenaren actief op de hypotheekmarkt, zoals onderstaande cijfers laten zien.
Wat verandert er daadwerkelijk vanaf maart 2027?
Vanaf maart 2027 scherpen Rabobank en Obvion hun hypotheekvoorwaarden voor oudere hypotheekaanvragers aan. Daarbij wordt eerder gekeken naar je toekomstige pensioeninkomen en naar de hypotheekschuld die je op latere leeftijd nog hebt.
Dit kan invloed hebben op hoeveel je kunt lenen of welke hypotheekmogelijkheden je hebt. Hieronder leggen we de twee belangrijkste veranderingen uit.
Vanaf 2027 mogelijk al op je 52e getoetst op pensioeninkomen
Bij het aanvragen van een hypotheek kijken geldverstrekkers niet alleen naar wat je nu verdient, maar ook naar je toekomstige pensioeninkomen. Rabobank houdt hier momenteel rekening mee vanaf tien jaar vóór je pensioen.
Volgens de aangekondigde wijziging zou deze periode bij Rabobank en Obvion vanaf maart 2027 worden verlengd naar vijftien jaar. Dat betekent dat je pensioeninkomen mogelijk al rond je 52e meetelt bij het berekenen van je maximale hypotheek. Verwacht je na pensionering minder inkomen? Dan kan dit gevolgen hebben voor het bedrag dat je kunt lenen, ook al verdien je op dit moment nog voldoende.
Let op: de wijziging naar vijftien jaar is nog niet onafhankelijk bevestigd, maar gaat wel in de ronde.
Maximaal 70% hypotheekschuld op 85-jarige leeftijd
Rabobank en Obvion gaan vanaf maart 2027 ook kijken naar de hypotheekschuld die je op 85-jarige leeftijd naar verwachting nog hebt. Die mag dan maximaal 70% van de woningwaarde bedragen.
Stel dat je woning €400.000 waard is. Dan mag de resterende hypotheekschuld op je 85e volgens deze nieuwe norm maximaal €280.000 bedragen. Dat betekent niet dat je op dit moment maximaal €280.000 kunt lenen. De bank kijkt naar hoeveel hypotheekschuld er naar verwachting overblijft wanneer je 85 jaar bent. Afhankelijk van je leeftijd, de hoogte van je hypotheek en de manier waarop je aflost, kan deze nieuwe voorwaarde invloed hebben op je hypotheekmogelijkheden.
Wil jij weten wat de hypotheekrente en -markt doet?
ABN Amro gaat ook het nodige veranderen
ok ABN AMRO past het hypotheekbeleid aan. Vanaf 9 december 2026 kijkt de bank nadrukkelijker naar de betaalbaarheid van een hypotheek op latere leeftijd. Daarbij veranderen onder andere de volgende zaken:
- Meer aandacht voor pensioeninkomen: ABN AMRO beoordeelt ook bij klanten die pas over meer dan tien jaar met pensioen gaan of de hypotheeklasten later betaalbaar blijven. Een ongunstige uitkomst leidt op zichzelf niet tot afwijzing.
- Strengere eisen aan de resterende hypotheekschuld: bij bepaalde nieuwe aanvragen en hypotheekwijzigingen mag de berekende hypotheekschuld op 85-jarige leeftijd maximaal 50% van de huidige woningwaarde bedragen.
- Duidelijkere afspraken over aflossingsvrije hypotheken: bij nieuwe of gewijzigde aflossingsvrije leningdelen moet worden vastgelegd hoe de hypotheek uiteindelijk wordt terugbetaald.
Wat betekenen de nieuwe regels voor jouw hypotheek?
Heb je al een hypotheek bij Rabobank of Obvion en verander je niets? Dan hebben de nieuwe voorwaarden geen directe gevolgen voor je bestaande hypotheek of maandlasten.
De regels kunnen wel relevant worden zodra je opnieuw een financiering aanvraagt of iets aan je hypotheek wilt veranderen. Denk aan verhuizen, oversluiten, je hypotheek verhogen of overwaarde opnemen. In deze situaties kan de bank je financiële mogelijkheden opnieuw beoordelen volgens de aangescherpte voorwaarden.
Ook bij bijzondere omstandigheden, zoals een echtscheiding, overlijden of het aflopen van de hypotheeklooptijd, kunnen de nieuwe regels een rol spelen. Rabobank en Obvion geven aan in zulke situaties samen met de klant naar een passende oplossing te kunnen kijken.
Kun je hierdoor minder lenen? Dat is mogelijk, maar verschilt per situatie. Ben je bijvoorbeeld 53 jaar en daalt je inkomen na pensionering flink? Dan kan je maximale hypotheek lager uitvallen, ook als je op dit moment een goed salaris hebt. Heb je juist een goed pensioeninkomen of al een groot deel van je hypotheek afgelost? Dan kunnen de gevolgen kleiner zijn.
Wat betekenen de nieuwe regels als je overwaarde wilt opnemen?
Voor veel 50-plussers zit een deel van hun vermogen in de eigen woning. Misschien wil je een deel van die overwaarde opnemen voor een verbouwing, verduurzaming, aanvulling op je pensioen of om meer financiële ruimte te creëren.
Veel overwaarde hebben betekent alleen niet automatisch dat je dit bedrag ook volledig kunt opnemen. Wanneer je hiervoor je hypotheek verhoogt of aanpast, kijkt de geldverstrekker ook of de nieuwe maandlasten passen bij je inkomen. Door de nieuwe regels kan daarbij eerder naar je toekomstige pensioeninkomen worden gekeken.
Dat kan betekenen dat je veel overwaarde hebt, maar toch minder kunt opnemen dan je op basis van de woningwaarde zou verwachten. Welke mogelijkheden je hebt, hangt daarom af van je overwaarde, hypotheekschuld, huidige inkomen en toekomstige pensioeninkomen.
Wat als je na je 50e wilt verhuizen?
Ook met de aangescherpte regels blijft het mogelijk om op latere leeftijd een andere woning te kopen. Wel wordt het belangrijker om niet alleen naar je inkomen van nu te kijken, maar ook naar je toekomstige pensioeninkomen, huidige hypotheek en eventuele overwaarde.
Heb je overwaarde op je huidige woning? Dan kan dat bij een verhuizing juist in je voordeel werken. Door die overwaarde in te brengen bij de aankoop van je volgende woning, heb je mogelijk een lagere hypotheek nodig. Dat kan helpen wanneer je op basis van je pensioeninkomen minder kunt lenen.
Daarnaast verschillen de voorwaarden per geldverstrekker. Dat je bij Rabobank of Obvion door de nieuwe regels minder kunt lenen, betekent dus niet automatisch dat een verhuizing niet meer mogelijk is.
Goed om te weten: wacht niet tot je een nieuwe woning hebt gevonden om je mogelijkheden te bekijken. Zeker vanaf je 50e kan het verstandig zijn om vooraf te laten berekenen wat je nu en met het oog op je pensioen verantwoord kunt lenen. Bereken nu gratis jouw maximale hypotheek.
Oversluiten.nl kijkt verder dan één geldverstrekker
Strengere voorwaarden bij Rabobank of Obvion betekenen niet automatisch dat je hypotheekmogelijkheden beperkt zijn. Oversluiten.nl vergelijkt meer dan 50 geldverstrekkers, ieder met eigen voorwaarden en acceptatieregels.
Onze Erkende Hypotheekadviseurs kijken naar jouw volledige situatie: van je huidige inkomen en pensioen tot je hypotheek, woningwaarde en eventuele overwaarde. Vervolgens zoeken we naar de geldverstrekker en hypotheekvoorwaarden die het beste bij jouw situatie passen.
Zo hoef je zelf niet uit te zoeken waar je vanaf je 50e nog terechtkunt. Wij vergelijken de mogelijkheden voor je en laten zien wat er financieel wel mogelijk is.
Veelgestelde vragen
Gelden de nieuwe hypotheekregels bij alle banken?
Nee, de aangekondigde wijzigingen gelden specifiek voor Rabobank en Obvion. Andere geldverstrekkers kunnen andere voorwaarden hanteren. Het is daarom verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken.
Veranderen de voorwaarden van mijn bestaande hypotheek?
Nee, zolang je bestaande hypotheek ongewijzigd doorloopt, veranderen de voorwaarden niet automatisch. Wil je verhuizen, je hypotheek verhogen of oversluiten? Dan kan je hypotheek opnieuw worden beoordeeld en kunnen de nieuwe voorwaarden wel van toepassing zijn.
Kan ik na mijn pensioen nog een hypotheek afsluiten?
Ja, ook na je pensioen kun je een hypotheek afsluiten. Geldverstrekkers kijken daarbij onder andere naar je pensioeninkomen, je financiële verplichtingen en de waarde van de woning. Welke mogelijkheden je hebt, verschilt per persoonlijke situatie en geldverstrekker.
Kan ik als 50-plusser nog de overwaarde van mijn woning opnemen?
Ja, dat kan nog steeds mogelijk zijn. Hoeveel overwaarde je kunt opnemen, hangt onder andere af van je inkomen, de waarde van je woning en de voorwaarden van de geldverstrekker. Door de aangescherpte hypotheekvoorwaarden kan het bij Rabobank en Obvion in sommige situaties lastiger worden om extra geld te lenen.
Bij het schrijven van deze blog is gebruik gemaakt van de volgende bronnen: BNR, Banken.nl, RTL