Kan ik mijn overwaarde gebruiken zonder mijn huis te verkopen?
Ja, in sommige situaties kun je overwaarde opnemen zonder je woning te verkopen. Dat kan bijvoorbeeld door je hypotheek te verhogen of een aanvullende hypotheek af te sluiten. Of dat mogelijk en verstandig is, hangt onder andere af van je inkomen, woningwaarde, leeftijd en huidige hypotheek. De overwaarde die op papier in je woning zit, is dus niet automatisch een bedrag dat je direct kunt opnemen.
Vrijblijvend mijn overwaarde berekenen
Heeft Prinsjesdag direct invloed op mijn maximale hypotheek?
Niet iedere maatregel die op Prinsjesdag wordt aangekondigd, verandert direct hoeveel je kunt lenen. Je maximale hypotheek wordt onder andere bepaald door je inkomen, de waarde van de woning, de hypotheekrente en de geldende leennormen. Die regels kunnen van jaar tot jaar veranderen. Daarom is het verstandig om bij concrete koopplannen opnieuw te laten berekenen hoeveel je kunt lenen.
Bereken gratis mijn maximale hypotheek
Wat is het Nationaal Warmtefonds?
Het Nationaal Warmtefonds helpt woningeigenaren en Verenigingen van Eigenaars (VvE’s) bij het financieren van energiebesparende maatregelen aan hun woning of gebouw. Denk bijvoorbeeld aan isolatie of andere verduurzaming. In de Prinsjesdagplannen blijft het Warmtefonds onderdeel van de ondersteuning voor het verduurzamen van woningen.
Wat is het Waarborgfonds Eigen Woningen?
Het Waarborgfonds Eigen Woningen (WEW) is de stichting achter de Nationale Hypotheek Garantie (NHG). Het fonds staat onder voorwaarden borg voor hypotheken met NHG. Voor huiseigenaren betekent NHG onder andere een vangnet bij bepaalde financiële problemen en kan een hypotheek met NHG een lagere hypotheekrente opleveren.
Wat is het Nationaal Fonds Betaalbare Koopwoningen?
Het Nationaal Fonds Betaalbare Koopwoningen (NFBK) is bedoeld om bepaalde nieuwbouwwoningen beter bereikbaar te maken voor starters met een middeninkomen. Via het fonds kunnen koopwoningen met financiële ondersteuning worden aangeboden, waardoor de aankoopprijs voor de starter lager kan uitvallen.
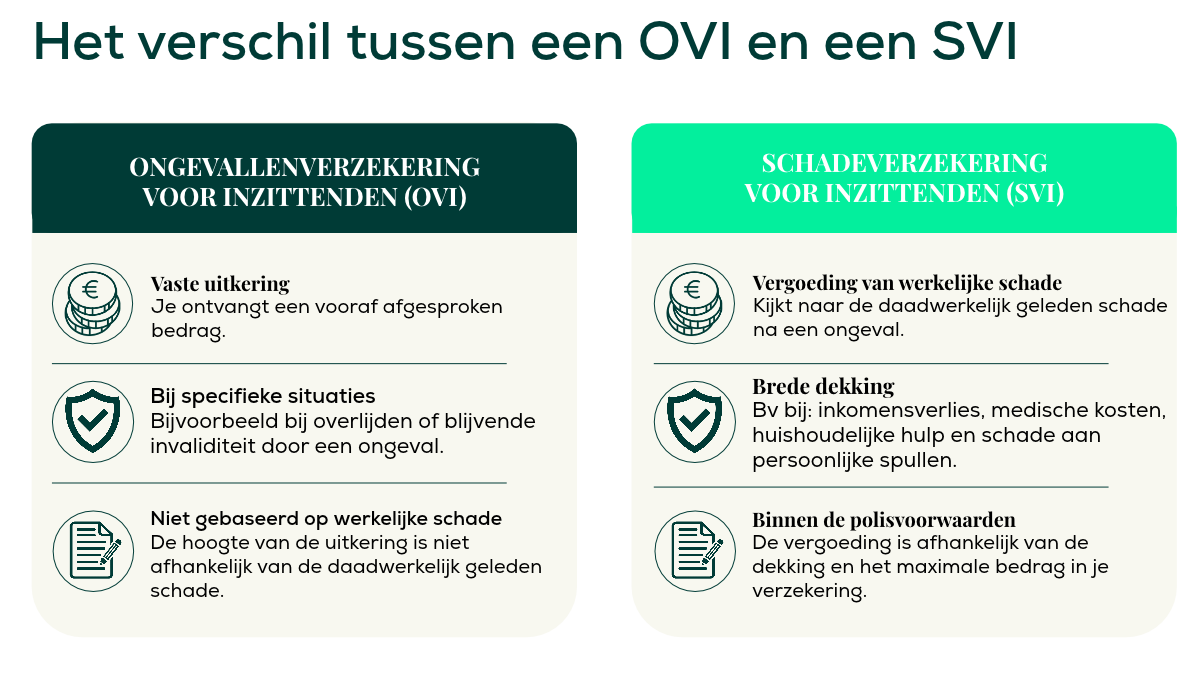
Wat is het verschil tussen een OVI en SVI?
Een ongevallenverzekering voor inzittenden (OVI) keert bij bepaalde situaties, zoals overlijden of blijvende invaliditeit, een vooraf vastgesteld bedrag uit. Een schadeverzekering voor inzittenden (SVI) is juist gericht op de werkelijk geleden schade na een ongeval, binnen de voorwaarden van de verzekering.
Geldt een inzittendenverzekering ook voor een camper?
Ook bij een camper kunnen aanvullende dekkingen voor bestuurder en passagiers mogelijk zijn. Welke dekking beschikbaar is en wat precies wordt vergoed, verschilt per verzekeraar en polis. Controleer daarom de voorwaarden van je camperverzekering.
Heb ik een inzittendenverzekering nodig als mijn auto allrisk verzekerd is?
Een allriskverzekering en een inzittendenverzekering dekken verschillende risico’s. Een allriskverzekering richt zich onder andere op schade aan de auto, terwijl een inzittendenverzekering bedoeld is voor bepaalde persoonlijke en financiële schade van bestuurder en passagiers. Controleer altijd je polisvoorwaarden om te zien welke risico’s al zijn gedekt.
Is de bestuurder zelf ook verzekerd met een inzittendenverzekering?
Ja, afhankelijk van de gekozen verzekering en polisvoorwaarden kan ook de bestuurder onder de dekking van een inzittendenverzekering vallen. De verzekering is dus niet alleen bedoeld voor passagiers.
Gaat een inzittendenverzekering direct in nadat je deze afsluit?
Wanneer de dekking precies ingaat, hangt af van de ingangsdatum die je met de verzekeraar afspreekt en de voorwaarden van de verzekering. Controleer daarom altijd je polis voordat je ervan uitgaat dat je al verzekerd bent.
Wordt betalen met een creditcard onder de nieuwe kredietregels gezien als krediet?
Ja, bij veel reguliere creditcards wel. Bij de in Nederland gangbare creditcard betaal je aankopen niet direct, maar wordt het openstaande bedrag meestal enkele weken later van je rekening afgeschreven. Omdat er sprake is van uitgestelde betaling, valt deze vorm onder de nieuwe regels voor consumentenkrediet.
Voor deze creditcards geldt wel een overgangstermijn van zes maanden. Als de nieuwe kredietregels op 20 november 2026 ingaan, gaan ze voor kaarten met uitgestelde debitering naar verwachting vanaf 20 mei 2027 gelden.
Gebruik je een prepaid creditcard of een debitcard waarbij je alleen geld uitgeeft dat al op je rekening of kaart staat? Dan leen je geen geld en is er in principe geen sprake van krediet.
Heeft financial lease of private lease invloed op je leencapaciteit?
Ja, een leasecontract kan invloed hebben op hoeveel je kunt lenen. Hoe groot die invloed is, hangt onder andere af van het soort leasecontract en je persoonlijke situatie. Private lease wordt doorgaans als financiële verplichting meegenomen en kan bij BKR geregistreerd staan.
Bij het afsluiten van een krediet:
Een kredietverstrekker kijkt naar je bestaande financiële verplichtingen en beoordeelt hoeveel ruimte je nog hebt voor een nieuwe lening. Een lopend leasecontract kan er daardoor voor zorgen dat je minder kunt lenen.
Bij het afsluiten van een hypotheek:
Ook bij een hypotheek wordt rekening gehouden met financiële verplichtingen, waaronder leasecontracten. De maandelijkse lasten drukken op het bedrag dat je beschikbaar hebt voor hypotheeklasten en kunnen daardoor je maximale hypotheek verlagen.
Bij financial lease hangt de invloed mede af van hoe het contract is afgesloten. Gaat het bijvoorbeeld om zakelijke financial lease, dan speelt onder andere mee of je persoonlijk aansprakelijk bent voor de verplichting.
Welke kredieten worden bij het BKR geregistreerd?
Bij BKR worden verschillende soorten kredieten geregistreerd. Op dit moment gebeurt dat in principe wanneer je meer dan €250 leent en de looptijd langer is dan één maand.
Denk bijvoorbeeld aan:
- een persoonlijke lening;
- een doorlopend krediet;
- private lease;
- kopen op afbetaling;
- een creditcard waarbij je gebruikmaakt van een kredietfaciliteit;
- roodstand met een afgesproken kredietlimiet;
- een telefoonabonnement waarbij je het toestel op afbetaling koopt. Is het krediet voor het toestel hoger dan €250, dan wordt dit bij BKR geregistreerd.
Een sim only-abonnement is geen krediet. Je betaalt dan alleen voor bellen en internet en financiert geen toestel. Ook wanneer je een telefoon direct volledig betaalt, ontstaat er voor het toestel geen lening.
Goed om te weten: een BKR-registratie betekent niet automatisch dat je betalingsproblemen hebt. Een reguliere registratie laat in eerste instantie alleen zien dat je een krediet hebt. Een betalingsachterstand kan als bijzonderheid bij die registratie worden gemeld.
Wordt het betalen met een creditcard voortaan gezien als krediet?
Ja, bij een reguliere creditcard waarbij je aankopen doet en het openstaande bedrag later terugbetaalt, is sprake van krediet. Je gebruikt namelijk geld dat je pas op een later moment terugbetaalt.
Gebruik je een prepaid creditcard? Dan ligt dat anders. Je zet vooraf zelf geld op de kaart en kunt alleen dat bedrag uitgeven. Omdat je geen geld leent en niet rood kunt staan, is er in principe geen sprake van krediet.
Ook bij een debitcard is doorgaans geen sprake van krediet, omdat het bedrag direct van je betaalrekening wordt afgeschreven.
Zijn de kosten voor het oversluiten van een hypotheek fiscaal aftrekbaar?
Ja, een deel van de kosten voor het oversluiten van een hypotheek kan fiscaal aftrekbaar zijn. Denk bijvoorbeeld aan advieskosten, taxatiekosten en notariskosten voor de nieuwe hypotheekakte. Welke kosten precies aftrekbaar zijn, hangt af van je persoonlijke situatie en het doel van de nieuwe hypotheek.
Zijn fiscaal aftrekbare kosten eenmalig aftrekbaar?
Ja, de meeste fiscaal aftrekbare kosten bij de aankoop van een woning zijn eenmalig aftrekbaar. Dit geldt bijvoorbeeld voor de kosten van hypotheekadvies, de hypotheekakte, een taxatie en de Nationale Hypotheek Garantie (NHG). Deze kosten geef je één keer op in de belastingaangifte over het jaar waarin je de woning hebt gekocht. De hypotheekrente staat hier los van en kan, als je aan de voorwaarden voldoet, jaarlijks aftrekbaar zijn.
Kan ik fiscaal aftrekbare kosten ook achteraf nog aftrekken?
Ja, in sommige gevallen kun je fiscaal aftrekbare kosten alsnog opgeven als je deze bent vergeten in je belastingaangifte. Hiervoor kun je een correctie of een verzoek tot herziening van je aangifte indienen bij de Belastingdienst. Welke mogelijkheden je hebt, hangt af van het belastingjaar en jouw persoonlijke situatie.
Mag ik fiscaal aftrekbare kosten meefinancieren in mijn hypotheek?
Ja, in veel gevallen kun je fiscaal aftrekbare kosten meefinancieren in je hypotheek. Denk bijvoorbeeld aan de kosten voor hypotheekadvies, een taxatie of de hypotheekakte. Houd er wel rekening mee dat het meefinancieren van deze kosten invloed kan hebben op de hoogte van je hypotheek en de maandlasten. Een hypotheekadviseur kan je hierover passend adviseren.
Wanneer trek ik fiscaal aftrekbare kosten af?
Je trekt fiscaal aftrekbare kosten af in de aangifte inkomstenbelasting over het jaar waarin je de woning hebt gekocht en de kosten hebt gemaakt. Je geeft deze kosten eenmalig op bij de Belastingdienst. Heb je bijvoorbeeld in 2026 een woning gekocht? Dan verwerk je de aftrekbare kosten in je belastingaangifte over 2026, die je doorgaans in 2027 indient.
Kan ik mijn vakantie gratis annuleren vanwege ontslag?
Word je onverwacht en onvrijwillig ontslagen? Dan is dit bij veel annuleringsverzekeringen een geldige reden om je vakantie te annuleren. In dat geval kun je vaak (een deel van) de kosten van je geboekte reis vergoed krijgen.
Zeg je zelf je baan op of wist je al dat je tijdelijke contract zou aflopen? Dan is dit meestal geen geldige reden voor een vergoeding. De exacte voorwaarden verschillen per verzekeraar.
Controleer daarom altijd de polisvoorwaarden of laat je adviseren, zodat je precies weet wanneer je wel en niet verzekerd bent.
Kan ik mijn vakantie gratis annuleren als ik een nieuwe baan heb?
Ja, dat kan in sommige gevallen. Krijg je een nieuwe baan aangeboden waardoor je de geplande vakantie niet meer kunt opnemen? Dan kan een annuleringsverzekering hiervoor een vergoeding bieden. Hiervoor gelden wel aanvullende voorwaarden.
Zo stellen veel verzekeraars bijvoorbeeld als eis dat je vóór de nieuwe baan werkloos was en een uitkering ontving. Daarnaast moet het vaak gaan om een arbeidsovereenkomst voor een minimale duur en een bepaald aantal werkuren per week.
Omdat de voorwaarden per verzekeraar verschillen, is het verstandig om vooraf de polisvoorwaarden te controleren of advies in te winnen. Zo weet je precies of jouw annuleringsverzekering deze situatie dekt.
Hoe zit het met een annuleringsverzekering bij een natuurramp?
Een natuurramp betekent niet automatisch dat een annuleringsverzekering uitkeert. Of je een vergoeding ontvangt, hangt af van de voorwaarden van jouw verzekering en de reden waarom de reis niet door kan gaan. Sommige verzekeraars bieden hiervoor dekking, terwijl andere situaties zijn uitgesloten.
Ben je al op vakantie en krijg je te maken met een natuurramp, zoals een bosbrand, overstroming of aardbeving? Dan biedt een reisverzekering vaak eerder uitkomst. Afhankelijk van je dekking kunnen bijvoorbeeld extra verblijfskosten, hulpverlening of een vervroegde terugreis worden vergoed.
Ga je binnenkort op reis? Onze verzekeringsadviseurs kijken graag met je mee of jouw reisverzekering nog bij je past. Heb je er nog geen, dan helpen we je bij het afsluiten van een passende verzekering. Heb je er al wel een? Dan vergelijken we vrijblijvend of je kunt besparen.
Krijg ik mijn geld terug als ik mijn vakantie zelf annuleer?
Nee, je krijgt niet altijd je geld terug als je zelf de vakantie annuleert. Het hangt af van waarom je jouw vakantie annuleert. Een annuleringsverzekering keert alleen uit wanneer de reden van annuleren onder de voorwaarden van de verzekering valt, zoals een ernstige ziekte, een ongeval, een overlijden van een naaste of een andere gedekte gebeurtenis.
Annuleer je jouw vakantie omdat je bijvoorbeeld geen zin meer hebt om te gaan, het weer tegenvalt of je plannen zijn veranderd? Dan heb je meestal geen recht op een vergoeding.
Controleer daarom altijd de voorwaarden van jouw annuleringsverzekering. Zo weet je precies in welke situaties je wel en niet verzekerd bent.
Hoe lang van tevoren moet ik een annuleringsverzekering afsluiten?
Het is verstandig om een annuleringsverzekering direct na het boeken van je vakantie af te sluiten. Bij veel verzekeraars geldt namelijk dat je dit binnen 7 dagen na het boeken moet doen om volledig verzekerd te zijn voor onverwachte gebeurtenissen vóór vertrek.
Heb je jouw vakantie langer geleden geboekt? Dan is het in sommige gevallen nog steeds mogelijk om een annuleringsverzekering af te sluiten, bijvoorbeeld als de verzekering ruim vóór de vertrekdatum ingaat. De exacte voorwaarden verschillen per verzekeraar.
Boek je een last minute? Ook dan kun je vaak een annuleringsverzekering afsluiten, zolang je dit doet volgens de voorwaarden van de verzekeraar en vóór vertrek. Controleer daarom altijd goed welke regels er gelden.
Twijfel je of je nog op tijd bent? Onze verzekeringsadviseurs kijken graag met je mee en helpen je bij het kiezen van een passende annuleringsverzekering.
Wanneer keert een annuleringsverzekering niet uit?
Een annuleringsverzekering vergoedt alleen onverwachte situaties die onder de polisvoorwaarden vallen. Annuleer je jouw vakantie om een reden die niet is meeverzekerd, dan ontvang je meestal geen vergoeding.
Veelvoorkomende situaties waarin een annuleringsverzekering niet uitkeert zijn:
- Je annuleert omdat je toch geen zin meer hebt om op vakantie te gaan;
- Je annuleert vanwege slecht weer of een tegenvallende weersverwachting;
- Een gebeurtenis was al bekend toen je de verzekering afsloot;
- De reden van annuleren valt niet onder de voorwaarden van de verzekeraar.
Omdat de voorwaarden per verzekeraar verschillen, is het verstandig om deze vooraf goed door te nemen. Zo voorkom je verrassingen wanneer je onverhoopt je vakantie moet annuleren. Oversluiten.nl informeert je hier graag over.
Wat kost een annuleringsverzekering?
De kosten van een annuleringsverzekering hangen af van de reissom, het aantal verzekerde personen en of je kiest voor een kortlopende of doorlopende annuleringsverzekering.
Gemiddeld betaal je voor een kortlopende annuleringsverzekering ongeveer 4% tot 7% van de totale reissom. Boek je bijvoorbeeld een vakantie van €1.500, dan ligt de premie gemiddeld tussen de €60 en €105.
Ga je meerdere keren per jaar op vakantie? Dan is een doorlopende annuleringsverzekering vaak voordeliger. Hiervoor betaal je gemiddeld €3 tot €10 per maand (€35 tot €120 per jaar), afhankelijk van de gekozen dekking en het verzekerde bedrag.
Wil je zeker weten dat je niet te veel betaalt? Bij Oversluiten.nl vergelijken we vrijblijvend verschillende verzekeraars en kijken we welke annuleringsverzekering het beste past bij jouw reisgedrag én budget.
Hoeveel kan ik lenen?
Hoeveel je kunt lenen, hangt af van meerdere factoren. Denk aan je inkomen, vaste lasten, eventuele schulden, je gezinssituatie en de rente op dat moment. Ook het energielabel van de woning kan invloed hebben op je maximale hypotheek.
De bedragen in de afbeelding geven een indicatie, maar jouw persoonlijke situatie kan anders uitpakken. Daarom is het slim om je maximale hypotheek zelf te berekenen voordat je actief gaat zoeken.

Zo weet je niet alleen wat je kunt lenen, maar ook welke maandlasten daarbij horen en welke woning financieel bij je past.
Kan ik een hypotheek krijgen met een flexibel of oproepcontract?
Ook met een flexibel dienstverband, uitzendcontract of oproepcontract kun je in aanmerking komen voor een hypotheek. Geldverstrekkers kijken dan vaak naar jouw gemiddelde inkomen over de afgelopen jaren. Werk je via een uitzendbureau? Dan kan een perspectiefverklaring soms extra mogelijkheden bieden.
Kan ik als zzp’er of ondernemer een hypotheek krijgen?
Ja. Als ondernemer kijken geldverstrekkers meestal naar de financiële resultaten van de afgelopen drie jaar. Denk hierbij aan winst- en verliesrekeningen, jaarcijfers en soms een inkomensverklaring voor ondernemers. Ben je nog geen drie jaar actief als ondernemer? Dan zijn er vaak ook mogelijkheden, afhankelijk van jouw situatie en de geldverstrekker.
Kan ik een hypotheek krijgen met een tijdelijk contract?
Ja, dat is vaak mogelijk. Heb je een tijdelijk contract met een intentieverklaring van je werkgever? Dan kunnen veel geldverstrekkers je inkomen meenemen alsof je een vast contract hebt. Heb je geen intentieverklaring, dan wordt meestal gekeken naar je inkomen over de afgelopen jaren.
Is er een verschil in dienstverband bij een hypotheekaanvraag?
Ja. Geldverstrekkers kijken niet alleen naar je inkomen, maar ook naar de manier waarop je dit inkomen ontvangt. Heb je een vast contract, tijdelijk contract, werk je als zelfstandige of heb je een flexibel dienstverband? Iedere situatie wordt anders beoordeeld. Gelukkig betekent een variabel inkomen niet automatisch dat een hypotheek onmogelijk is. Vaak zijn er meer mogelijkheden dan je denkt.
Hoe ziet het Koop-Klaar Certificaat eruit?
Wanneer je gebruikmaakt van het Koop-Klaar Traject, kun je indien nodig een Koop-Klaar Certificaat ontvangen. Dit certificaat is gebaseerd op een financiële beoordeling van jouw situatie en laat zien dat jouw mogelijkheden vooraf in kaart zijn gebracht.
Voor verkopers en makelaars geeft dit extra vertrouwen, omdat zij zien dat je jouw financiële zaken al op orde hebt. Zeker in een competitieve woningmarkt kan dit bijdragen aan een sterkere positie tijdens het biedingsproces.
Hieronder zie je een voorbeeld van het Koop-Klaar Certificaat.

Heeft de overheid regels waar een verbouwing aan moet voldoen?
Ja, in Nederland moet een verbouwing vaak voldoen aan bepaalde regels. Zo moet je rekening houden met het bouwbesluit, lokale gemeentelijke regels en in sommige gevallen een omgevingsvergunning.
Voor kleine aanpassingen, zoals het plaatsen van een nieuwe keuken of badkamer, heb je meestal geen vergunning nodig. Ga je echter bouwen, uitbouwen of constructieve wijzigingen doen (zoals een dakkapel of aanbouw), dan kan een vergunning wel verplicht zijn.
Daarnaast moet je verbouwing voldoen aan eisen op het gebied van veiligheid, gezondheid en duurzaamheid. Denk bijvoorbeeld aan isolatie-eisen of constructieve veiligheid.
Controleer daarom altijd vooraf bij je gemeente of jouw plannen vergunningsvrij zijn. Zo voorkom je problemen achteraf.
Waar moet je rekening mee houden als starter bij het aankopen van een eerste woning
Als starter op de woningmarkt komt er veel op je af. Het is belangrijk om niet alleen naar de woning te kijken, maar ook naar je financiële mogelijkheden en bijkomende kosten.
Belangrijke punten om rekening mee te houden:
1. Maximale hypotheek en eigen geld
Je maximale hypotheek wordt bepaald op basis van je inkomen, eventuele schulden en rente. Als starter kun je in veel gevallen tot 100% van de woningwaarde lenen. Kosten daarboven moet je met eigen geld betalen.
2. Kosten koper (k.k.)
Als starter krijg je vaak te maken met kosten koper, zoals:
- Overdrachtsbelasting;
- Notariskosten;
- Taxatiekosten;
- Advies- en bemiddelingskosten.
Goed om te weten:
Als je tussen de 18 en 35 jaar bent en voldoet aan de voorwaarden, betaal je eenmalig geen overdrachtsbelasting bij aankoop van je eerste woning (startersvrijstelling).
3. Wat is aftrekbaar?
Een aantal kosten zijn fiscaal aftrekbaar, zoals:
- Hypotheekrente
- Advies- en bemiddelingskosten voor je hypotheek
- Notariskosten voor de hypotheekakte (niet voor de leveringsakte)
- Taxatiekosten voor de hypotheek
Dit kan je netto maandlasten verlagen.
4. Bieden en overbieden
In de huidige markt moet je vaak (deels) overbieden. Zorg dat je vooraf weet wat je maximale biedruimte is, zodat je niet voor verrassingen komt te staan.
5. Zekerheid en voorbereiding
Een goede voorbereiding geeft je een voorsprong. Met een financiële check en een (voorbereide) hypotheekaanvraag kun je sneller schakelen en sta je sterker bij het uitbrengen van een bod.
Doe hier je maximale hypotheekcheck en weet hoeveel je kan lenen.
Wanneer is de volgende Open Huizen Dag?
De NVM Open Huizen Dag wordt doorgaans twee keer per jaar georganiseerd, in het voorjaar en in het najaar. De eerstvolgende editie na maart 2026 vindt plaats op zaterdag 3 oktober 2026.
Tijdens deze dag kun je zonder afspraak meerdere woningen bezichtigen die te koop staan bij NVM-makelaars. Dit is een ideaal moment om je te oriënteren op de woningmarkt en verschillende huizen met elkaar te vergelijken.
Waar staat NVM voor? Bij NVM Open Huizen Dag?
NVM staat voor Nederlandse Vereniging van Makelaars. Dit is de grootste brancheorganisatie voor makelaars en vastgoeddeskundigen in Nederland. Tijdens de NVM Open Huizen Dag stellen duizenden woningen die via NVM-makelaars worden verkocht hun deuren open voor bezichtiging, zonder dat je een afspraak hoeft te maken. Dit maakt het laagdrempelig om meerdere huizen op één dag te bekijken en je goed te oriënteren op de woningmarkt.
Mag je alle zorgkosten aftrekken?
Maakt u veel kosten voor ziekte of invaliditeit? Bijvoorbeeld omdat u chronisch ziek bent, een beperking hebt, of wat ouder bent? In de lijst hieronder ziet u welke zorgkosten u mag aftrekken in uw aangifte inkomstenbelasting. U kunt ook eerst de animatie zorgkosten(opent nieuw venster) bekijken.
Voor de aftrek zorgkosten gelden wel enkele voorwaarden. Zo mag u bijvoorbeeld niet de kosten aftrekken waarvoor u een vergoeding kunt krijgen. En mag u uw kosten alleen aftrekken in het jaar dat u ze hebt betaald. Bekijk alle voorwaarden aftrek zorgkosten.
Zorgkosten alleen boven drempelbedrag aftrekbaar
Alleen het deel van uw kosten dat uitkomt boven een bepaald bedrag, het drempelbedrag, is aftrekbaar. Als u uw zorgkosten invult in uw online aangifte, wordt het drempelbedrag voor u automatisch berekend en daarmee ook de aftrekbare zorgkosten.
Betaalt u geen of weinig inkomstenbelasting?
Doe dan ook online aangifte. Het kan zijn dat u een tegemoetkoming krijgt voor uw zorgkosten. Die tegemoetkoming wordt dan automatisch berekend. Lees meer daarover bij Tegemoetkoming specifieke zorgkosten op de website van de belastingdienst.
Aftrekbare zorgkosten 2026:


Hoe beïnvloed de WOZ-waarde mijn belastingen?
De WOZ-waarde van je woning speelt een belangrijke rol bij verschillende belastingen. Gemeenten, de Belastingdienst en waterschappen gebruiken deze waarde namelijk als basis voor bepaalde heffingen. Zo wordt de WOZ-waarde onder andere gebruikt voor de onroerendezaakbelasting (OZB), het eigenwoningforfait in de inkomstenbelasting, de waterschapsbelasting en in sommige gevallen ook voor de erfbelasting. In het algemeen geldt: hoe hoger de WOZ-waarde, hoe hoger deze belastingen kunnen uitvallen.
Het is wel belangrijk om te weten dat een hogere WOZ-waarde niet automatisch betekent dat je belasting evenveel stijgt. Gemeenten bepalen namelijk zelf hun tarieven, waardoor het uiteindelijke bedrag per gemeente kan verschillen. Daarom is het altijd verstandig om je WOZ-beschikking goed te controleren.
Lees meer over de WOZ-waarde van 2026 in onze blog.
Belastingbus 2026
- 2 maart – Den Haag – Grote Marktstraat/Wagenstraat 32 – 11.00 tot 16.00 uur
- 3 maart – Amsterdam – Johan Huizingalaan 763a – 10.00 tot -16.00 uur
- 4 maart – Zwolle – AA Landen/Dobbe 2 – 10.00 tot 16.00 uur
- 5 maart – Heerhugowaard – Middenwaard 2 – 10.00 tot 16.00 uur
- 6 maart – Schiedam – Lange Kerkstraat – 09.00 tot 16.00 uur
- 9 maart – Groningen – Vismarkt – 11.00 tot 16.00 uur
- 10 maart – Den Bosch – De Markt – 10.00 tot 16.00 uur
- 11 maart – Roermond – Munsterplein – 10.00 tot 16.00 uur
- 12 maart- Middelburg – Plein 1940 – 10.00 tot 16.00 uur
- 13 maart- Almere – Stadhuisplein – 10.00 tot 16.00 uur
- 17 maart – Enschede – Hj Heeckplein – 10.00 tot 16.00 uur
- 18 maart – Assen – Brinkstraat – 09.30 tot 17.00 uur
- 19 maart – Arnhem – Presikhaaf 19 – 10.00 tot 16.00 uur
- 20 maart – Eindhoven – 18 septemberplein – 10.00 tot 16.00 uur
- 21 maart – Leeuwarden – Waagplein – 09.30 tot 16.00 uur
- 28 maart – Maastricht – De Markt – 10.00 tot 16.00 uur
Hebben VvE-kosten direct invloed op de maximale hypotheek die je kunt krijgen?
Nee, de VvE-bijdrage (servicekosten) heeft in principe geen directe invloed op je maximale leencapaciteit. Geldverstrekkers kijken hier meestal niet standaard naar, maar kunnen er wel vragen over stellen wanneer de bijdrage relatief hoog is. Dit verschilt per aanvraag en persoonlijke situatie.
De hoogte van de VvE-bijdrage kan in sommige gevallen invloed hebben op de acceptatie van de hypotheek, al geeft onze hypotheekadviseur Erik aan dat dit vrijwel nooit voorkomt. Het is wel belangrijk om te begrijpen hoe geldverstrekkers hier in theorie naar kunnen kijken.
De VvE-kosten kunnen namelijk worden meegerekend bij je vaste maandlasten, waardoor je netto besteedbaar inkomen lager uitvalt. Wanneer de bijdrage hoog is, kan dit leiden tot aanvullende vragen of voorwaarden vanuit de geldverstrekker.
Daarom is het belangrijk dat een hypotheekadviseur de VvE-kosten meeneemt in het adviesgesprek, zodat beoordeeld kan worden of de maandlasten verantwoord zijn.
Wat als je WOZ-waarde te laag is?
Een te lage WOZ-waarde lijkt aantrekkelijk vanwege lagere belastingen, maar kan nadelig zijn in bepaalde situaties.
Bijvoorbeeld:
-
Als je wilt aantonen dat je woning meer waard is voor een lagere hypotheekrente (bij hypotheken zonder NHG)
-
Bij verkoop, waar de WOZ-waarde soms als indicatie wordt meegenomen
-
Bij financieringsaanvragen
In zo’n geval kun je ook bezwaar maken tegen een te lage WOZ-waarde.
Waarom kan een huurder bezwaar maken tegen de WOZ-waarde?
Ook als huurder kun je bezwaar maken tegen de WOZ-waarde. De WOZ-waarde speelt namelijk een rol in het woningwaarderingsstelsel (puntensysteem) voor sociale huurwoningen.
Een hogere WOZ-waarde kan invloed hebben op het maximale huurniveau. Daarom kan een huurder belang hebben bij een correcte waardevaststelling.
Hoe ziet een goed WOZ-bezwaarschrift eruit?
Een goed bezwaarschrift bevat in ieder geval:
-
Je naam, adres en woonplaats
-
Het aanslag- of beschikkingsnummer
-
De datum van de WOZ-beschikking
-
Een duidelijke motivatie waarom je het niet eens bent met de waarde
-
Concrete onderbouwing, zoals vergelijkbare woningen, correcties in woninggegevens of foto’s van onderhoud
Hoe concreter en feitelijker je bezwaar is, hoe groter de kans dat het serieus wordt beoordeeld.
Wat kun je doen als je het niet eens bent met de uitspraak van de gemeente?
Ben je het niet eens met de beslissing op je bezwaar? Dan kun je binnen zes weken na de uitspraak in beroep gaan bij de rechtbank (sector bestuursrecht).
Ben je het daarna nog steeds niet eens met de uitspraak van de rechtbank? Dan kun je in hoger beroep bij het Gerechtshof (belastingkamer). Houd er rekening mee dat je bij beroep en hoger beroep griffierechten betaalt.
Wanneer krijg je een uitspraak van de gemeente op je WOZ-bezwaar?
De gemeente moet in principe binnen hetzelfde kalenderjaar waarin je bezwaar hebt gemaakt een beslissing nemen. Heb je bezwaar ingediend in de laatste zes weken van het jaar? Dan geldt een beslistermijn van zes weken. De gemeente mag deze termijn één keer met maximaal zes weken verlengen.
In de uitspraak staat of je bezwaar gegrond (toegekend) of ongegrond (afgewezen) is verklaard.
Wat is een woonverzekering?
Een woonverzekering is een verzamelnaam voor verzekeringen die je huis en je spullen beschermen tegen schade. Denk aan schade door brand, storm, water of inbraak.
Een woonverzekering bestaat meestal uit twee onderdelen:
-
Opstalverzekering: Deze verzekering dekt schade aan je woning zelf. Denk aan het dak, muren, vloer en alles wat vastzit aan het huis, zoals een keuken of badkamer.
-
Inboedelverzekering: Deze verzekering dekt schade aan je spullen in huis. Bijvoorbeeld meubels, kleding, elektronica en andere persoonlijke bezittingen.
Samen zorgen deze verzekeringen ervoor dat je financieel beschermd bent als er iets onverwachts gebeurt. Het is belangrijk dat het verzekerde bedrag goed aansluit bij de werkelijke waarde van je woning en spullen. Is het bedrag te laag, dan ben je onderverzekerd. Is het te hoog, dan betaal je mogelijk onnodig premie.
Wat is het verschil tussen onder- en oververzekerd zijn?
Het verschil tussen onderverzekerd en oververzekerd zijn draait om de verhouding tussen de werkelijke waarde van je woning of spullen en het bedrag waarvoor je verzekerd bent.
Onderverzekerd ben je wanneer je voor een te laag bedrag verzekerd bent. Je woning of inboedel is meer waard dan wat er op je polis staat. Bij schade krijg je dan niet alles vergoed en moet je zelf een deel bijbetalen.
Oververzekerd ben je wanneer je voor een hoger bedrag verzekerd bent dan de werkelijke waarde. Je betaalt dan vaak onnodig veel premie. Bij schade krijg je namelijk nooit méér uitgekeerd dan de daadwerkelijke waarde van je spullen of woning.
Kort gezegd:
De juiste balans betekent dat je verzekerd bent voor een bedrag dat realistisch aansluit bij de werkelijke waarde. Niet te laag, maar ook niet onnodig hoog. Twijfel je of jou verzekering nog bij je situatie past? Neem vrijblijvend contact op met één van onze verzekeringsadviseurs.
Kun je je auto voor één maand verzekeren?
Ja, je kunt je auto tijdelijk verzekeren, maar er zijn twee manieren om dat te doen, elk met eigen voor- en nadelen.
1. Tijdelijke autoverzekering (kortlopende polis)
Ideaal als je een auto kort gebruikt, bijvoorbeeld bij import, verkoop of seizoensgebruik.
-
Looptijd: 1 dag tot 1 maand;
-
Dekking: meestal alleen WA;
-
Nadeel: hoge premie en geen schadevrije jaren. Vaak alleen verkrijgbaar via gespecialiseerde aanbieders.
2. Reguliere verzekering met maandelijkse opzegbaarheid
Steeds meer verzekeraars bieden een gewone autoverzekering die je na één maand kunt opzeggen.
-
Voordeel: lagere premie, volledige dekking (WA, WA+ of Allrisk) en schadevrije jaren-opbouw.
-
Nadeel: je moet zelf op tijd opzeggen.
Kortom: ja, een auto één maand verzekeren kan, maar een maandelijks opzegbare verzekering is vaak slimmer en voordeliger dan een dure tijdelijke polis. Wil je vrijblijvend, persoonlijk en onafhankelijk verzekeringsadvies? Neem dan nu contact op met onze verzekeringsadviseur.
Autoverzekering afsluiten
Wat ben je gemiddeld kwijt aan verzekeringen per maand?
Wat je gemiddeld aan verzekeringen per maand betaalt, hangt af van je persoonlijke situatie, of je huurt of koopt, een auto hebt, of zzp’er bent. Toch zijn er duidelijke gemiddelden te noemen (gebaseerd op 2024 data).
Gemiddelde maandelijkse kosten per verzekering (volwassene in loondienst):
-
Zorgverzekering (basis): €125 – €145 → verplicht; aanvullend kost extra.
-
Aansprakelijkheidsverzekering (AVP): €3 – €7 → lage premie, hoge dekking.
-
Inboedelverzekering: €7 – €12 → afhankelijk van woning en regio.
-
Opstalverzekering: €10 – €20 → alleen bij koopwoning met hypotheek.
-
Rechtsbijstandverzekering: €10 – €20 → verschilt per dekking (werk, consument, verkeer).
-
Reisverzekering (doorlopend): €5 – €10 → vooral interessant als je vaker reist.
-
Autoverzekering (WA t/m Allrisk): €30 – €80 → afhankelijk van dekking, type auto en schadevrije jaren.
-
Uitvaartverzekering: €7 – €15 → afhankelijk van gewenste dekking.
-
Overlijdensrisicoverzekering (ORV): €5 – €25 → vaak verplicht bij hypotheek.
-
Arbeidsongeschiktheidsverzekering (zzp): €100 – €300 → sterk wisselend per beroep en dekking.
Gemiddeld totaal: De meeste huishoudens besteden tussen €180 en €250 per maand aan verzekeringen. Voor zelfstandigen ligt dat vaak hoger door de AOV.
Wil je vrijblijvend, persoonlijk en onafhankelijk verzekeringsadvies? Neem dan nu contact op met onze verzekeringsadviseur.
Verzekering aanvragen
Welke verzekeringen ben je verplicht om af te sluiten?
In Nederland ben je verplicht om een paar basisverzekeringen af te sluiten. Sommige zijn wettelijk verplicht voor iedereen, andere alleen als je bepaalde bezittingen of verplichtingen hebt, zoals een auto of hypotheek.
De verzekeringen die (meestal) verplicht zijn:
1. Zorgverzekering (verplicht voor iedereen vanaf 18 jaar)
Iedereen van 18 jaar of ouder die in Nederland woont of werkt, moet een basiszorgverzekering hebben. Deze dekt medische kosten zoals huisarts, ziekenhuis en medicijnen.
Heb je geen zorgverzekering? Dan riskeer je een boete en word je uiteindelijk alsnog verplicht verzekerd via het CAK.
2. WA-verzekering voor motorrijtuigen
Heb je een auto, motor, scooter of bromfiets? Dan ben je verplicht een WA-verzekering af te sluiten. Deze dekt schade die jij met je voertuig bij anderen veroorzaakt.
Onverzekerd rijden is strafbaar en kan leiden tot forse boetes of aansprakelijkheid bij schade. Vraag daarom op tijd je autoverzekering aan.
3. Opstalverzekering (verplicht bij hypotheek)
Koop je een huis met een hypotheek? Dan eist je geldverstrekker meestal een opstalverzekering. Die dekt schade aan de woning zelf (zoals brand-, storm- of waterschade).
Kortom: De zorgverzekering en WA-verzekering zijn wettelijk verplicht, en de opstalverzekering is verplicht bij een hypotheek. Andere verzekeringen, zoals een inboedel- of aansprakelijkheidsverzekering, zijn niet verplicht, maar wel verstandig om financiële risico’s te beperken.
Wil je vrijblijvend, persoonlijk en onafhankelijk verzekeringsadvies? Neem dan nu contact op met onze verzekeringsadviseur.
Verzekering aanvragen
Welke soorten verzekeringen zijn er?
Er zijn in Nederland veel soorten verzekeringen, allemaal bedoeld om risico’s af te dekken die je zelf niet wilt of kunt dragen. Hieronder vind je de belangrijkste categorieën, kort uitgelegd.
Persoonlijke verzekeringen
Beschermen jou, je gezondheid en je inkomen:
-
Zorgverzekering (verplicht): dekt medische kosten.
-
Arbeidsongeschiktheidsverzekering (AOV): inkomen bij langdurige ziekte of ongeval (vooral voor zzp’ers).
-
Overlijdensrisicoverzekering (ORV): uitkering aan nabestaanden bij overlijden.
-
Ongevallen- of uitvaartverzekering: dekking bij blijvend letsel of overlijden.
Woonverzekeringen
Dekking voor je huis en spullen:
-
Opstalverzekering: schade aan je woning zelf (verplicht bij hypotheek).
-
Inboedelverzekering: schade of diefstal van spullen in huis.
-
Allrisk woonverzekering: uitgebreide combinatie van beide.
Aansprakelijkheid en juridische hulp
Verkeer en mobiliteit
Zakelijke verzekeringen (voor ondernemers)
-
AOV: inkomen bij ziekte of ongeval.
-
Beroeps- of bedrijfsaansprakelijkheid: schade door jouw werk of bedrijf.
-
Inventaris- en goederenverzekering: schade aan zakelijke spullen of voorraad.
Kort samengevat: welke verzekeringen voor jou verstandig zijn, hangt af van je persoonlijke of zakelijke situatie. Met de juiste combinatie voorkom je financiële verrassingen en koop je rust voor jezelf. Wil je vrijblijvend, persoonlijk en onafhankelijk verzekeringsadvies? Neem dan nu contact op met onze verzekeringsadviseur.
Verzekering aanvragen
Welke verzekeringen zijn verstandig om af te sluiten?
Welke verzekeringen verstandig zijn om af te sluiten hangt af van jouw persoonlijke situatie, zoals inkomen, gezinssituatie, werk en bezit. Toch zijn er een paar basisverzekeringen die bijna iedereen nodig heeft:
Verzekeringen die vrijwel altijd verstandig zijn:
-
Zorgverzekering (verplicht): dekt medische kosten en is wettelijk verplicht in Nederland.
- Autoverzekering of motorrijtuigenverzekering (verplicht): minimaal een WA-verzekering is verplicht voor iedereen met een auto, motor of scooter; dekt schade die jij bij anderen veroorzaakt.
-
Aansprakelijkheidsverzekering (AVP): vergoedt schade die je per ongeluk bij anderen veroorzaakt.
-
Inboedelverzekering: beschermt je spullen in huis tegen brand, diefstal of waterschade.
-
Opstalverzekering: verplicht bij een koopwoning met hypotheek; dekt schade aan je huis zelf (zoals muren en dak).
Daarnaast kun je, afhankelijk van je situatie, denken aan extra verzekeringen, zoals een rechtsbijstandverzekering of overlijdensrisicoverzekering. Mocht je nog vragen hebben over een verzekering, dan helpt onze onafhankelijke verzekeringsadviseur je graag met vrijblijvend advies.
Verzekering aanvragen
Kan ik mijn Persoonlijke Lening boetevrij aflossen?
Ja, in de meeste gevallen kun je in Nederland je persoonlijke lening boetevrij aflossen. Soms rekent de kredietverstrekker echter een vergoeding voor vervroegde aflossing, afhankelijk van de voorwaarden in je leencontract.
Tip: check altijd de kleine lettertjes of vraag het even na bij één van onze onafhankelijke kredietadviseurs, zodat je precies weet waar je aan toe bent. Neem nu vrijblijvend contact op.
Kan je een persoonlijke lening oversluiten?
Ja, je kunt je persoonlijke lening oversluiten, en dat kan juist slim zijn. Door over te stappen naar een lagere rente of betere voorwaarden kun je flink besparen op je maandlasten.
Tip: vergelijk altijd de rente en voorwaarden, zodat je zeker weet dat oversluiten voordelig is. Neem nu vrijblijvend contact op met één van onze kredietadviseurs om jouw voordeel te ontdekken.
Waarom een lening oversluiten?
Een lening oversluiten kan slim zijn als je wilt besparen op rente of meer overzicht wilt in je financiën. Je sluit dan een nieuwe lening af om één of meerdere bestaande leningen af te lossen, vaak met gunstigere voorwaarden.
Voordelen van oversluiten:
-
Lagere rente: je betaalt minder rente en bespaart direct op de totale kosten.
-
Lagere maandlasten: meer geld overhouden dankzij gunstigere voorwaarden.
-
Meerdere leningen samenvoegen: één overzichtelijke lening met één maandbedrag.
-
Looptijd aanpassen: beter afstemmen op je huidige situatie.
Rekenvoorbeeld:
Stel, je hebt een lening van €10.000 tegen 9% rente. Door over te sluiten naar 6% rente, bespaar je ongeveer €300 per jaar aan rentekosten, en dat voordeel loopt op zolang de lening loopt.
Let op: er kunnen oversluitkosten of boetes gelden. Laat daarom altijd berekenen of oversluiten in jouw geval echt loont. Neem nu vrijblijvend contact op met één van onze kredietadviseurs en ontdek jouw voordelen.
Is het oversluiten van een lening verstandig?
Ja, het oversluiten van een lening kan verstandig zijn, maar niet altijd. Het hangt af van je rente, looptijd en persoonlijke situatie. In veel gevallen kun je besparen, maar soms wegen de kosten niet op tegen het voordeel.
Wanneer oversluiten slim is:
-
Je betaalt nu een hoge rente → je kunt bij een andere aanbieder een lagere rente krijgen.
-
Je hebt meerdere leningen → je bundelt ze tot één overzichtelijk maandbedrag.
-
Je wilt lagere maandlasten → door een lagere rente of langere looptijd.
-
Je oude lening is boetevrij af te lossen → je kunt kosteloos overstappen.
-
Je lening past niet meer bij je situatie → bijvoorbeeld na een inkomensverandering.
Wanneer oversluiten minder verstandig is:
-
Je hebt al een lage rente → de besparing is te klein.
-
Je moet boeterente betalen → de kosten kunnen het voordeel tenietdoen.
-
Je verlengt de looptijd flink → lagere lasten, maar meer rente op de lange termijn.
-
Je hebt een negatieve BKR-registratie → dan wordt oversluiten vaak afgewezen.
Oversluiten is dus slim als het echt besparing of overzicht oplevert. Het is verstandig om dit altijd even door te laten rekenen, zodat je zeker weet dat het in jouw voordeel werkt. Onze kredietadviseurs gaan er graag vrijblijvend mee aan de slag voor jou om te kijken of jij je lening over kan sluiten.
Kan ik een zakelijke lening oversluiten?
Ja, je kunt ook een zakelijke lening oversluiten. Dat betekent dat je een nieuwe bedrijfslening afsluit waarmee je één of meerdere bestaande leningen aflost. Zo kun je profiteren van betere voorwaarden of lagere maandlasten.
Oversluiten is interessant wanneer je:
-
een lagere rente kunt krijgen;
-
betere voorwaarden wilt, zoals flexibeler aflossen;
-
je cashflow wilt verbeteren door lagere maandlasten;
-
of meerdere leningen wilt samenvoegen tot één overzichtelijke lening.
Let wel op: sommige geldverstrekkers rekenen een boete of afsluitkosten bij het vroegtijdig aflossen van een zakelijke lening. Laat daarom altijd eerst berekenen of een zakelijke lening oversluiten in jouw situatie echt voordelig is.
Waarom wordt er een boete gerekend als je gaat oversluiten?
De boete (boeterente) wordt gerekend omdat de bank rente-inkomsten misloopt wanneer jij je hypotheek eerder aflost of oversluit. Je sluit bij het aangaan van je hypotheek een rentevaste periode af (bijvoorbeeld 10, 20 of 30 jaar). De bank verwacht dat jij in die periode rente blijft betalen. Stap je tussentijds over naar een lagere rente, dan ontvangt de bank minder dan gepland, dat verschil betaal je als vergoeding.
Kort voorbeeld:
Je hebt nog €100.000 openstaan tegen 3,5% rente en stapt over naar 2% rente. De bank loopt dus 1,5% rente mis over €100.000 voor de resterende periode (bijvoorbeeld 2 jaar). Dat bedrag vormt jouw boeterente.
Met welke kosten moet ik rekening houden als ik ga oversluiten?
Bij het oversluiten van je hypotheek betaal je een aantal eenmalige kosten. Deze bepalen of oversluiten financieel echt loont.
Belangrijkste oversluitkosten:
-
Boeterente: vergoeding aan je huidige geldverstrekker bij tussentijds aflossen. De hoogte hangt af van het renteverschil en je resterende looptijd.
-
Notariskosten: voor de nieuwe hypotheekakte (gemiddeld €500 – €1.000).
-
Taxatiekosten: voor het bepalen van de actuele woningwaarde (€400 – €700).
-
Advies- en bemiddelingskosten: voor het regelen van je nieuwe hypotheek (€1.500 – €2.500).
-
NHG-kosten (optioneel): 0,6% van het hypotheekbedrag bij oversluiten met Nationale Hypotheek Garantie.
Tip: de boeterente en advieskosten zijn vaak fiscaal aftrekbaar als de nieuwe hypotheek voor je eigen woning is bedoeld.
Wanneer moet ik mijn hypotheek oversluiten?
Je bent niet verplicht om je hypotheek over te sluiten, maar het kan financieel slim zijn wanneer de huidige hypotheekrente lager is dan de rente die je nu betaalt. Door over te sluiten kun je je maandlasten verlagen of profiteren van betere voorwaarden.
Een goed moment om te oversluiten is wanneer:
-
de marktrente flink lager ligt dan jouw huidige rente;
-
je rentevaste periode bijna afloopt (binnen 1 à 2 jaar);
-
je inkomen of situatie is verbeterd, waardoor je gunstiger kunt lenen.
Let op: oversluiten brengt kosten met zich mee, zoals advies-, notaris- en eventueel boeterentekosten. Het is pas interessant als de besparing opweegt tegen deze kosten.
Heb je nog vragen over het oversluiten van je hypotheek? Onze onafhankelijke hypotheekadviseurs kijken graag vrijblijvend mee naar jouw persoonlijke situatie. Neem direct contact op.
Kan ik mijn hypotheek oversluiten bij mijn huidige hypotheekverstrekker?
Ja, je kunt je hypotheek oversluiten bij je huidige bank, maar ook overstappen naar een andere geldverstrekker. In beide gevallen los je je bestaande hypotheek af en sluit je een nieuwe lening af, eventueel met een andere rente of hypotheekvorm.
Wanneer blijf je bij je huidige hypotheekverstrekker en wanneer stap je over?
-
Bij je huidige bank blijven: handig als je tevreden bent met de service of als de bank een goed rentevoorstel doet.
-
Overstappen naar een andere bank: kan aantrekkelijk zijn als je lagere rente of betere voorwaarden krijgt.
Ook kun je bij het oversluiten van hypotheekvorm wisselen, bijvoorbeeld van aflossingsvrij naar annuïtair. Zo pas je je hypotheek beter aan op jouw financiële situatie.
Heb je nog vragen over het oversluiten van je hypotheek? Onze onafhankelijke hypotheekadviseurs kijken graag vrijblijvend mee naar jouw persoonlijke situatie. Neem direct contact op.
Wanneer kan ik mijn hypotheek niet oversluiten?
Je kunt je hypotheek niet (of beter niet) oversluiten wanneer het financieel niet voordelig is of wanneer je niet aan de voorwaarden van een nieuwe geldverstrekker voldoet.
Situaties waarin oversluiten meestal niet kan of niet slim is:
-
Onderwaarde: als je woning minder waard is dan je hypotheekschuld, kun je niet oversluiten.
-
Lager inkomen: als je inkomen is gedaald, kun je mogelijk minder lenen en weigert de bank een nieuwe hypotheek.
-
Spaarhypotheek: door de fiscale constructie levert oversluiten bij dit type hypotheek vaak geen voordeel op.
-
Hoge kosten: als de boeterente, notaris- en advieskosten hoger zijn dan wat je bespaart, is oversluiten financieel ongunstig.
-
Rentevaste periode bijna voorbij: loopt je rentevaste periode binnen een jaar af, dan kun je beter wachten op het rentevoorstel van je huidige bank en daarna vergelijken.
Heb je nog vragen over het oversluiten van je hypotheek? Onze onafhankelijke hypotheekadviseurs kijken graag vrijblijvend mee naar jouw persoonlijke situatie. Neem direct contact op.
Hoe wordt de boeterente berekend?
De boeterente wordt berekend op basis van drie factoren:
-
Het bedrag dat je extra aflost of oversluit;
-
De resterende rentevaste periode;
-
Het renteverschil tussen jouw huidige hypotheekrente en de actuele marktrente.
Hoe groter het renteverschil en hoe langer de looptijd, hoe hoger de boete. Je mag meestal 10% tot 20% per jaar boetevrij aflossen, alleen over het resterende bedrag betaal je dan boeterente.
Voorbeeldberekening:
-
Hypotheek: €200.000
-
Boetevrij aflosbaar: 15% → €30.000
-
Aflosbedrag waarop boete geldt: €170.000
-
Huidige rente: 4% → Nieuwe rente: 1,8% → Renteverschil: 2,2%
-
Rentevaste periode resterend: 3 jaar
Boeterente = €170.000 × 6,6% (2,2% × 3 jaar) = €11.220
In dit voorbeeld betaal je dus €11.220 boeterente bij het oversluiten van je hypotheek. Toch kan dit aantrekkelijk zijn, omdat je met een lagere rente vaak snel bespaart op je maandlasten.
Benieuwd of oversluiten voor jou voordelig is? Plan een gratis gesprek met een van onze onafhankelijke hypotheekadviseurs, we rekenen het graag voor je uit.
Kan je oversluitkosten meefinancieren in je hypotheek?
Ja, in veel gevallen kun je de oversluitkosten meefinancieren in je nieuwe hypotheek. Denk aan kosten zoals boeterente, advieskosten, taxatiekosten en notariskosten. Je hoeft deze bedragen dan niet direct te betalen, maar spreidt ze over de looptijd van je nieuwe hypotheek.
Goed om te weten:
-
De geldverstrekker moet akkoord gaan met de hogere lening;
-
Of het kan, hangt af van je woningwaarde, inkomen en de maximale hypotheekgrens;
-
Niet alle kosten zijn fiscaal aftrekbaar: de boeterente is alleen aftrekbaar als je die direct uit eigen geld betaalt, niet als je hem meefinanciert.
Het meefinancieren van oversluitkosten kan slim zijn als je door de lagere rente je investering binnen een paar jaar terugverdient. Zo profiteer je direct van lagere maandlasten, zonder dat je spaargeld hoeft aan te spreken.
Heb je nog vragen over het oversluiten van je hypotheek? Onze onafhankelijke hypotheekadviseurs kijken graag vrijblijvend mee naar jouw persoonlijke situatie. Neem direct contact op.
Kan ik mijn hypotheek oversluiten zonder boete?
Ja, je kunt je hypotheek in sommige gevallen oversluiten zonder boete. Dat kan bijvoorbeeld als je gaat verhuizen of als je rentevaste periode afloopt. Hieronder zie je een overzicht van de verschillende mogelijkheden.
Bij verhuizing:
Sluit je een nieuwe hypotheek af voor je nieuwe woning, dan kun je vaak boetevrij overstappen. Zo profiteer je direct van de actuele (vaak lagere) hypotheekrente en betere voorwaarden.
Aan het einde van je rentevaste periode:
Zodra je rentevaste periode bijna afloopt, krijg je van je geldverstrekker een nieuw rentevoorstel. Dat is hét moment om rentes te vergelijken en eventueel kosteloos over te stappen naar een andere aanbieder met gunstiger voorwaarden.
Tussentijds oversluiten:
Wil je eerder profiteren van een lagere rente, dan kan dat ook, maar meestal betaal je dan boeterente. Die kosten verdien je vaak binnen een paar jaar terug door lagere maandlasten.
Heb je nog vragen over het oversluiten van je hypotheek? Onze onafhankelijke hypotheekadviseurs kijken graag vrijblijvend mee naar jouw persoonlijke situatie. Neem direct contact op.
Hoe kan je de boeterente betalen?
Je kunt de boeterente op twee manieren betalen, namelijk met eigen geld of mee financieren in je nieuwe hypotheek. Beiden opties hebben voor-en nadelen.
1. Boeterente direct betalen (eigen geld)
Je betaalt het bedrag in één keer aan je huidige geldverstrekker. Het voordeel hierbij is, is dat je nieuwe hypotheek en je maandlasten lager blijven en dat de betaalde boeterente fiscaal aftrekbaar is. (in het jaar van betaling)
2. Boeterente meefinancieren in je hypotheek
Heb je het bedrag niet beschikbaar? Dan kun je het meefinancieren in je nieuwe lening. Let wel op dat je hypotheekschuld en maandlasten dan gaan stijgen en dat dit deel van de lening niet aftrekbaar is. Als laatste moet de geldverstrekker ook akkoord gaan met de extra financiering.
De hoogte van de boeterente hangt af van:
-
De resterende looptijd van je rentevaste periode.
-
Het renteverschil tussen jouw huidige rente en de actuele marktrente.
-
Het bedrag dat je boetevrij mag aflossen (meestal 10–20% per jaar).
Twijfel je wat in jouw situatie het slimst is? Onze onafhankelijke hypotheekadviseurs rekenen graag vrijblijvend voor je uit wat financieel het meest voordelig is. Neem direct contact op.
Kan ik als ondernemer een hypotheek afsluiten?
Ja, ook als ondernemer of zzp’er kun je gewoon een hypotheek afsluiten. Je inkomen wordt dan niet bepaald op basis van loonstroken, maar via een inkomensverklaring voor ondernemers. Daarmee laat je aan de geldverstrekker zien wat je gemiddelde en bestendige inkomen is.
Wat heb je nodig?
Om je inkomen aan te tonen vraagt de bank meestal om:
Op basis hiervan wordt de inkomensverklaring opgesteld door een onafhankelijke partij of de geldverstrekker zelf.
Belangrijke voorwaarden:
-
Je moet meestal minimaal 1 jaar ingeschreven staan bij de KvK;
-
Sommige banken vragen 3 jaar ondernemershistorie, anderen zijn soepeler;
-
Voor een NHG-hypotheek is een inkomensverklaring van een erkende partij verplicht.
Kan ik ook als startende ondernemer een hypotheek afsluiten?
Ja! Ook als je nog maar kort onderneemt kun je in veel gevallen een hypotheek krijgen, bijvoorbeeld na één volledig boekjaar. Je inkomen wordt dan beoordeeld op basis van je cijfers, branche en toekomstverwachting.
Benieuwd hoeveel jij maximaal kunt lenen? Bereken nu vrijblijvend jouw maximale hypotheek binnen één minuut.
Heeft mijn studieschuld invloed op mijn maximale hypotheek?
Ja, een studieschuld heeft invloed op de hoogte van je hypotheek. Omdat je maandelijks een bedrag aflost aan DUO, houdt de bank rekening met die verplichting, je hebt immers minder financiële ruimte om je hypotheek te betalen.
Hoe werkt het precies?
-
Minder leenruimte: je maandelijkse aflossing op de studieschuld wordt afgetrokken van je besteedbaar inkomen. Daardoor kun je iets minder lenen.
-
Maandlasten tellen: sinds 2024 kijkt de bank vooral naar de werkelijke maandlasten van je studieschuld, niet naar het totale bedrag dat je ooit hebt geleend.
-
Extra aflossen helpt: hoe lager je maandlast bij DUO, hoe meer je kunt lenen.
-
Verplicht melden: ook al staat je studieschuld niet bij het BKR, je moet deze wél eerlijk doorgeven bij je hypotheekaanvraag.
Rekenvoorbeeld:
Los je bijvoorbeeld €150 per maand af aan DUO, dan houdt de bank dat bedrag in mindering op wat je maximaal mag besteden aan je hypotheek. Daardoor kan je leencapaciteit al snel enkele tienduizenden euro’s lager uitvallen.
Benieuwd hoeveel jij maximaal kunt lenen? Bereken nu vrijblijvend jouw maximale hypotheek binnen één minuut.
Met welke kosten krijg ik te maken als ik een huis koop?
Als je een huis koopt, krijg je te maken met verschillende eenmalige kosten bij de aankoop en terugkerende kosten zodra je er woont. Je kunt maximaal 100% van de woningwaarde lenen, dus deze extra kosten moet je vaak uit eigen geld betalen.
Eenmalige kosten bij aankoop:
-
Overdrachtsbelasting: meestal 2% van de koopsom (starters tot 35 jaar betalen niets bij woningen tot €440.000).
-
Notariskosten: voor de leveringsakte en hypotheekakte.
-
Taxatiekosten: voor het vaststellen van de woningwaarde.
-
Hypotheekadvies & bemiddeling: kosten voor het afsluiten van je hypotheek.
-
Bouwkundige keuring (optioneel): handig bij oudere woningen.
-
Aankoopmakelaar: als je begeleiding wilt bij het kopen.
-
NHG-kosten: 0,6% van de hypotheek als je kiest voor Nationale Hypotheek Garantie. (lees hier meer over de NHG in 2026)
Maandelijkse vaste lasten:
-
Hypotheeklasten: rente en aflossing.
-
Verzekeringen: opstalverzekering (verplicht) en eventueel overlijdensrisicoverzekering.
-
Gemeentelijke belastingen: zoals OZB, rioolheffing en afvalstoffenheffing.
-
Waterschapsbelasting: verschilt per regio.
-
Energie- en onderhoudskosten: voor gas, stroom en het bijhouden van je woning.
Kort gezegd: naast de koopsom van je woning komen er nog flink wat kosten bij kijken. Door vooraf een goed overzicht te maken, weet je precies welk eigen geld je nodig hebt en kom je niet voor verrassingen te staan.
Benieuwd hoeveel jij maximaal kunt lenen? Bereken nu vrijblijvend jouw maximale hypotheek binnen één minuut.
Hoeveel moet ik verdienen voor een hypotheek van €300.000?
Om een hypotheek van €300.000 te krijgen, heb je in 2025 meestal een bruto jaarinkomen van ongeveer €63.000 tot €68.000 nodig. Dat komt neer op zo’n €5.250 tot €5.650 bruto per maand. De exacte hoogte hangt af van de rente, hypotheekvorm en jouw persoonlijke situatie.
Rekenvoorbeeld:
Bij een rente van 3,8% (lineaire hypotheek, 10 jaar vast) heb je ongeveer €64.800 bruto per jaar nodig. Bij een rente van 4,25% (annuïteitenhypotheek) ligt dat tussen €63.000 en €66.500.
Wat beïnvloedt het bedrag dat je kunt lenen?
Verdien je dus rond de €65.000 bruto per jaar, dan is een hypotheek van €300.000 vaak haalbaar. Benieuwd hoeveel jij maximaal kunt lenen? Bereken nu vrijblijvend jouw maximale hypotheek binnen één minuut.
Hoeveel hypotheek kan ik krijgen met 50.000 euro eigen geld?
Hoeveel hypotheek je kunt krijgen met €50.000 eigen geld hangt vooral af van je inkomen, woonlasten en de waarde van de woning die je wilt kopen. In Nederland mag je namelijk maximaal 100% van de woningwaarde lenen. Dat betekent dat je €50.000 eigen geld kunt gebruiken om (een deel van) de aankoop of de bijkomende kosten te betalen.
Goed om te weten: Je hebt altijd eigen geld nodig voor de kosten koper, denk aan notariskosten, overdrachtsbelasting, taxatie- en advieskosten. Die bedragen meestal zo’n 4 à 6% van de woningwaarde.
Rekenvoorbeeld
Stel, je wilt een huis kopen van €250.000 en je hebt €50.000 eigen geld:
-
Je kunt maximaal €250.000 lenen (100% van de woningwaarde).
-
Dankzij je €50.000 spaargeld hoef je dus maar €200.000 te lenen.
-
Dat betekent lagere maandlasten, minder rente over de looptijd én vaak meer kans op goedkeuring van de hypotheek.
Benieuwd hoeveel jij maximaal kunt lenen? Bereken nu vrijblijvend jouw maximale hypotheek binnen één minuut.
Kan ik een huis kopen zonder spaargeld?
Een huis kopen zonder spaargeld is lastig, maar niet helemaal onmogelijk. Banken financieren namelijk maximaal 100% van de woningwaarde met een hypotheek. De bijkomende kosten, zoals overdrachtsbelasting, notaris- en advieskosten, moet je zelf betalen.
Rekenvoorbeeld:
Koop je een woning van €300.000? Dan heb je gemiddeld €12.000 tot €18.000 eigen geld nodig voor kosten als:
-
2% overdrachtsbelasting (starters tot 35 jaar betalen niets bij woningen tot €440.000);
-
Notaris- en taxatiekosten;
-
Hypotheekadvies en bankgarantie.
Heb je dat bedrag niet op je spaarrekening staan? Dan zijn er nog mogelijkheden:
-
Een starterslening van de gemeente kan het gat (deels) overbruggen.
-
Samen kopen met een partner of ouder maakt de financiering vaak haalbaarder.
-
Of vraag om hulp van familie, bijvoorbeeld via een schenking of familiehypotheek.
Ben jij benieuwd hoeveel je maximaal kunt lenen? Bereken nu je maximale hypotheek.
Wat controleert de bank bij het aanvragen van een hypotheek?
Bij het aanvragen van een hypotheek controleert de bank of je financieel stabiel en betrouwbaar genoeg bent om de maandelijkse lasten te dragen. Ze willen zekerheid dat je de hypotheek kunt betalen, nu en in de toekomst.
Hieronder vind je de belangrijkste punten die banken controleren:
1. Inkomen en dienstverband
De bank bekijkt je inkomen en werksituatie om te bepalen wat je maximaal kunt lenen.
-
Heb je een vast contract, dan telt je volledige inkomen mee.
-
Met een tijdelijk contract kan dat ook, mits je een intentieverklaring hebt van je werkgever.
-
Bij zzp’ers of ondernemers kijkt de bank naar het gemiddelde inkomen van de afgelopen drie jaar.
2. Schulden en financiële verplichtingen
Alle bestaande leningen en verplichtingen worden meegenomen, zoals:
Deze verplichtingen verlagen het bedrag dat je maximaal kunt lenen.
3. BKR-registratie
De bank controleert je gegevens bij het Bureau Krediet Registratie (BKR). Zo kunnen ze zien of je lopende kredieten hebt of betalingsachterstanden. Een negatieve registratie kan invloed hebben op je hypotheekaanvraag.
4. Eigen vermogen en spaargeld
Je spaargeld of eigen vermogen speelt een rol bij de beoordeling. Daarmee kun je bijvoorbeeld kosten koper betalen of extra eigen geld inleggen om lagere maandlasten te krijgen.
5. Waarde en staat van de woning
De bank laat de woning taxeren om te bepalen wat de marktwaarde is. Die waarde bepaalt hoeveel je maximaal mag lenen (meestal 100% van de woningwaarde, of 106% als je duurzaamheidsmaatregelen meefinanciert).
6. Looptijd en maandlasten
De looptijd van je hypotheek (meestal 30 jaar) en de verwachte maandlasten worden getoetst aan de leennormen van het Nibud. Zo weet de bank zeker dat de lening verantwoord is binnen je inkomen.
7. Overige controles
Tot slot controleert de bank soms ook:
-
het Insolventieregister (of je ooit failliet bent verklaard),
-
en of je persoonlijke situatie stabiel is (bijvoorbeeld geen lopende scheiding of grote financiële risico’s).
Kort samengevat: De bank kijkt vooral naar je inkomen, schulden, woningwaarde en kredietgeschiedenis om te bepalen of een hypotheek bij jouw situatie past.
Wat is het verschil tussen 10 of 20 of 30 jaar vast bij een hypotheek?
Het verschil tussen 10, 20 of 30 jaar vast bij een hypotheek zit vooral in de zekerheid over je maandlasten en de hoogte van de rente. Hoe langer je de rente vastzet, hoe meer zekerheid je hebt, maar meestal betaal je daar ook iets meer rente voor.
10 jaar vast:
-
Lagere rente in het begin, want banken lopen minder risico bij een kortere looptijd.
-
Na 10 jaar kies je opnieuw een rentevaste periode, tegen de dan geldende marktrente.
-
Voordeel: Je kunt profiteren van lagere rentes als de marktrente in de toekomst daalt.
-
Nadeel: Je loopt het risico dat de rente na 10 jaar juist hoger is, waardoor je maandlasten stijgen.
20 jaar vast:
-
Goede balans tussen zekerheid en rente.
-
Je weet 20 jaar precies waar je aan toe bent qua maandlasten.
-
De rente is iets hoger dan bij 10 jaar vast, maar de zekerheid is groter.
-
Populaire keuze onder huizenkopers die stabiliteit willen, maar niet te veel rente willen betalen.
30 jaar vast:
-
Maximale zekerheid: je maandlasten blijven gedurende de hele looptijd hetzelfde.
-
De rente is het hoogst, omdat de bank 30 jaar zekerheid biedt.
-
Ideaal als je rust wilt en niet verrast wilt worden door rentestijgingen.
-
Minder flexibel: als de marktrente daalt, kun je minder snel profiteren zonder oversluiten.
Heb jij vragen over de beste optie in jouw persoonlijke situatie? Onze onafhankelijke hypotheekadviseurs helpen je graag vrijblijvend verder en geven antwoord op al jouw vragen. Neem nu contact op.
Wat kun je (niet) meefinancieren in je hypotheek?
Bij het afsluiten van een hypotheek kun je niet alles meefinancieren. De basisregel is dat je maximaal 100% van de woningwaarde mag lenen, of 106% als je energiebesparende maatregelen meeneemt. Alles wat daarboven komt, betaal je uit eigen geld.
Wat kun je wel meefinancieren:
Zolang je binnen de grens van 100% (of 106%) van de woningwaarde blijft, kun je de volgende kosten meenemen in je hypotheek:
-
Aankoop van de woning: de koopsom van de woning, inclusief bouwrente bij nieuwbouw.
-
Verbouwingskosten: kosten voor verbouwingen of verduurzaming.
-
Meerwerk bij nieuwbouw: extra opties zoals een uitbouw, dakkapel of keukenuitbreiding.
-
Tuinaanleg: de aanleg van een tuin mag je soms meefinancieren, zolang de totale lening onder de woningwaarde blijft.
-
Bepaalde bijkomende kosten: In specifieke gevallen kun je taxatie-, notaris- of advieskosten meefinancieren.
Wat kun je niet meefinancieren:
-
Kosten koper (k.k.): denk aan overdrachtsbelasting, notariskosten en advies- of bemiddelingskosten.
-
Roerende zaken: zaken die je kunt meenemen bij een verhuizing, zoals meubels, gordijnen, lampen en losse keukenapparatuur.
Goed om te weten: Bij oversluiten van je hypotheek of overwaarde opnemen mag je sommige kosten wél meefinancieren, zoals advies- en notariskosten. Dat maakt het vaak voordeliger dan bij de aankoop van een nieuwe woning.
Ben jij benieuwd naar wat je maximaal aan hypotheek kunt krijgen? Bereken nu je maximale hypotheek.
Kan ik met een tijdelijk contract een hypotheek krijgen?
Ja, ook met een tijdelijk contract kun je tegenwoordig gewoon een hypotheek krijgen. Je hebt dus geen vast contract meer nodig om een woning te kunnen kopen. Wel kijkt de geldverstrekker extra goed naar je inkomenszekerheid en de kans op verlenging van je contract.
Hoe werkt dat precies?
-
Intentieverklaring: Met een intentieverklaring van je werkgever kun je vaak een hypotheek afsluiten alsof je een vast contract hebt. Hierin verklaart je werkgever dat hij de intentie heeft om je bij gelijkblijvende omstandigheden een vast contract te geven na afloop van je huidige overeenkomst.
-
Inkomen: Heb je geen intentieverklaring? Dan kijkt de geldverstrekker meestal naar je gemiddelde inkomen over de afgelopen drie jaar, met het laatste jaar als maximum. Zo beoordelen ze wat je duurzaam kunt betalen.
-
Flexibele contracten: Werk je als uitzendkracht, zzp’er of flexwerker? Ook dan zijn er mogelijkheden. Veel banken accepteren een perspectiefverklaring, een verklaring van het uitzendbureau die laat zien wat je arbeidsmarktperspectief en verdiencapaciteit is. Dat vergroot je kans op een hypotheek aanzienlijk.
Voorbeeld:
Stel, je werkt via een uitzendbureau met een tijdelijk contract, maar hebt al drie jaar een stabiel inkomen. Met een perspectiefverklaring of inkomensverklaring kun je vaak net zoveel lenen als iemand met een vast contract.
Wat is een overbruggingshypotheek (overbruggingskrediet)?
Een overbruggingshypotheek, ook wel overbruggingskrediet, is een tijdelijke lening waarmee je de periode overbrugt tussen de aankoop van je nieuwe woning en de verkoop van je huidige woning. Je gebruikt hierbij de overwaarde van je oude huis, geld dat je nog niet daadwerkelijk hebt ontvangen, maar binnenkort vrijkomt bij verkoop.
Hoe werkt een overbruggingshypotheek?
-
Overwaarde benutten: Stel, je huidige woning is €400.000 waard en je hebt nog een hypotheek van €250.000. Je hebt dan een overwaarde van €150.000. Die kun je alvast deels gebruiken voor de aankoop van je nieuwe huis, zonder te wachten tot de verkoop is afgerond.
-
Overbrugging: De bank schiet dat bedrag tijdelijk voor als lening. Zodra je oude woning verkocht is, los je het volledige bedrag in één keer af.
-
Tijdelijk karakter: Een overbruggingshypotheek loopt meestal enkele maanden tot maximaal twee jaar, afhankelijk van de verwachte verkooptijd van je woning.
-
Alleen rente betalen: Tijdens de looptijd betaal je meestal alleen rente over het geleende bedrag. De aflossing volgt zodra de verkoopopbrengst beschikbaar is.
-
Aanvullend op je nieuwe hypotheek: De overbruggingslening wordt naast je nieuwe hypotheek afgesloten en vormt dus een tijdelijke extra lening.
Voorbeeld:
Je koopt een nieuw huis van €500.000 terwijl je oude woning nog niet verkocht is. Je verwacht €150.000 overwaarde. De bank verstrekt dan een overbruggingskrediet van bijvoorbeeld €100.000, zodat je alvast kunt verhuizen, en de lening aflost zodra de verkoop rond is.
Hoeveel rente betaal ik over een nieuwe hypotheek?
De rente over een nieuwe hypotheek hangt af van meerdere factoren, zoals de huidige marktrente, de rentevaste periode, de hoogte van je lening en of je kiest voor een hypotheek met Nationale Hypotheek Garantie (NHG).
Actuele hypotheekrentes (indicatie 2025)
De gemiddelde rentes liggen op dit moment rond:
-
3,7% – 3,8% voor een hypotheek met 20 jaar rentevast met NHG.
-
3,9% – 4,2% zonder NHG of bij een hogere hypotheek ten opzichte van de woningwaarde.
Let op: dit zijn voorbeeldpercentages. De exacte rente verschilt per geldverstrekker, persoonlijke situatie en hypotheekvorm.
Wat bepaalt de hoogte van je hypotheekrente?
De hoogte wordt bepaalt door de rentevaste periode, NHG, hoogte van de hypotheek, je inkomenssituatie en de risicoklassen waar je in valt.
Kan ik een tweede hypotheek bij een andere bank afsluiten?
Ja, je kunt een tweede hypotheek afsluiten bij een andere bank dan waar je huidige hypotheek loopt, maar het is niet altijd even eenvoudig. De eerste hypotheek blijft gewoon bestaan, alleen komt er een tweede lening bovenop, vaak om de overwaarde van je woning te benutten.
Hoe werkt dat precies?
Een tweede hypotheek bij een andere bank betekent dat de nieuwe bank op de tweede plaats komt bij terugbetaling als er iets misgaat (de eerste hypotheekhouder heeft altijd voorrang). Daardoor lopen andere banken meer risico, en zijn ze soms voorzichtiger met het verstrekken van een tweede lening.
Belangrijke aandachtspunten
-
Oversluiten of aanvullend lenen: Je kunt ervoor kiezen om je bestaande hypotheek over te sluiten naar een andere bank én daar meteen een extra bedrag aan toe te voegen. Dat kan voordelig zijn als je rente wilt verlagen of meer financiële ruimte zoekt.
-
Verschillende voorwaarden: Niet elke bank biedt een tweede hypotheek aan, en de voorwaarden verschillen per geldverstrekker. Neem vrijblijvend contact op met een van onze onafhankelijke hypotheekadviseurs voor meer informatie.
-
Overwaarde benutten: Een tweede hypotheek wordt vaak gebruikt om overwaarde op te nemen, bijvoorbeeld voor een verbouwing, verduurzaming of het aflossen van andere leningen.
-
Extra kosten: Houd rekening met advieskosten, notariskosten, taxatiekosten en eventueel boeterente als je ook je huidige hypotheek aanpast.
Als onafhankelijk adviseur kan Oversluiten.nl jou helpen om de beste voorwaarden te krijgen voor een tweede hypotheek. Wij zijn niet afhankelijk van een bepaalde bank en helpen je graag vrijblijvend verder.
Hoeveel bedraagt mijn maximale (tweede) hypotheek?
De hoogte van je tweede hypotheek hangt af van verschillende factoren, zoals de waarde van je woning, je inkomen en je huidige financiële verplichtingen. Over het algemeen kun je niet meer lenen dan de waarde van je woning, maar hoeveel ruimte er precies is, verschilt per situatie.
Belangrijkste factoren die je maximale tweede hypotheek bepalen
-
Woningwaarde: Je tweede hypotheek wordt berekend op basis van de waarde van je woning minus je huidige hypotheekschuld. Vaak kun je tussen de 75% en 90% van de woningwaarde lenen, afhankelijk van het doel van de lening en de geldverstrekker.
-
Inkomen: Je inkomen en vaste lasten bepalen hoeveel je verantwoord kunt lenen volgens de normen.
-
Overwaarde: Is je eerste woning meer waard geworden? Dan kun je de overwaarde gebruiken om een tweede hypotheek te krijgen.
-
Doel van de lening: Wil je de tweede hypotheek gebruiken voor energiebesparende maatregelen? Dan mag je in sommige gevallen tot 106% van de woningwaarde lenen.
-
Bestaande verplichtingen: Heb je andere leningen, een private leaseauto of een krediet? Dan tellen die mee in je maandlasten en kan dat de maximale hoogte van je tweede hypotheek verlagen.
-
Hypotheekverstrekker: Iedere bank of geldverstrekker hanteert eigen regels en voorwaarden voor tweede hypotheken, dus de maximale leencapaciteit kan verschillen.
Voorbeeld: Stel, je woning is €400.000 waard en je hebt nog een hypotheek van €250.000. Je overwaarde is dan €150.000. Afhankelijk van je inkomen en het doel van de lening, kun je daarvan vaak een groot deel benutten voor een tweede hypotheek.
Wil je weten hoeveel jij maximaal kunt lenen met een tweede hypotheek? Onze onafhankelijke hypotheekadviseurs rekenen het graag vrijblijvend voor je uit.
Wat is hypotheekrenteaftrek?
De hypotheekrenteaftrek is een fiscale regeling waarmee je de rente die je betaalt over je hypotheek mag aftrekken van je belastbaar inkomen. Daardoor betaal je minder inkomstenbelasting. Het is dus een financieel voordeel voor huiseigenaren met een hypotheek op hun eigen woning.
Concreet betekent dit dat de Belastingdienst een deel van je betaalde hypotheekrente ‘teruggeeft’ via je belastingaangifte. Hoe hoger je inkomen (en dus je belastingtarief), hoe groter het belastingvoordeel, al geldt er sinds enkele jaren een maximum aftrektarief dat jaarlijks iets verder wordt verlaagd.
Voorbeeld: Betaal je €8.000 rente per jaar en val je in het belastingtarief van 37%? Dan kun je ongeveer €2.960 terugkrijgen via de belasting (afhankelijk van je situatie).
De hypotheekrenteaftrek wordt misschien afgeschaft in 2026, dit wordt uitgebreid uitgelegd in dit artikel.
Welke hypotheekvormen heb je?
In Nederland kun je kiezen uit verschillende hypotheekvormen, afhankelijk van je situatie en wensen. De meest gekozen vormen zijn de annuïteitenhypotheek en de lineaire hypotheek, maar er bestaan ook oudere of speciale varianten, zoals de aflossingsvrije hypotheek en de spaarhypotheek.
De meest voorkomende hypotheekvormen:
1. Annuïteitenhypotheek:
Bij een annuïteitenhypotheek betaal je iedere maand hetzelfde bruto bedrag. Dat bedrag bestaat uit rente en aflossing. In het begin betaal je meer rente en minder aflossing, maar dit verschuift gedurende de looptijd. Je maandlasten blijven gelijk, maar je bouwt steeds meer vermogen op in je huis.
2. Lineaire hypotheek:
Bij een lineaire hypotheek los je elke maand een vast bedrag af. De rentelasten nemen af, omdat je schuld steeds kleiner wordt. Hierdoor dalen je maandlasten in de loop van de tijd. Over de hele looptijd ben je met deze hypotheekvorm vaak het goedkoopst uit.
3. Aflossingsvrije hypotheek:
Bij de aflossingsvrije hypotheek los je niet af, maar betaal je alleen rente. Daardoor zijn je maandlasten laag, maar je hypotheekschuld blijft gelijk. Voor nieuwe hypotheken geldt: je hebt alleen recht op hypotheekrenteaftrek als je ook daadwerkelijk aflost (dus niet bij volledig aflossingsvrij).
Oude hypotheekvormen (voor 2013) zijn:
Deze vormen kom je vooral tegen bij bestaande hypotheken, afgesloten vóór 1 januari 2013: spaarhypotheek, bankspaarhypotheek, belegginshypotheek en een levenhypotheek.
Andere vormen:
-
Overbruggingshypotheek: een overbruggingshypotheek is een tijdelijke hypotheek om de periode te overbruggen tussen de aankoop van een nieuwe woning en de verkoop van je oude.
-
Opeethypotheek: een opeethypotheek speciaal voor ouderen, waarbij de overwaarde van de woning wordt benut om extra inkomen te genereren.
Wat kost extra aflossen op de hypotheek?
Extra aflossen op je hypotheek is meestal gratis, zolang je binnen de boetevrije grens van je geldverstrekker blijft. Die grens ligt vaak tussen de 10% en 20% van de oorspronkelijke hypotheeksom per jaar.
Los je méér af dan toegestaan, dan betaal je mogelijk boeterente. De hoogte daarvan hangt af van de extra aflossing, de resterende looptijd en het renteverschil met je huidige hypotheek.
Rekenvoorbeeld:
Heb je een hypotheek van €200.000 en mag je 10% boetevrij aflossen, dan kun je jaarlijks €20.000 zonder kosten aflossen.
Let wel op: extra aflossen kan invloed hebben op je renteaftrek en je financiële buffer.
Heb je vragen over extra aflossen of wil je weten wat in jouw situatie slim is? Neem dan gerust vrijblijvend contact met ons op, we denken graag met je mee!
Wanneer is versneld aflossen gunstig?
Versneld aflossen is vooral gunstig wanneer je hypotheekrente hoger is dan je spaarrente. In dat geval levert aflossen meer financieel voordeel op dan sparen. Ook kan het aantrekkelijk zijn als je wilt besparen op maandlasten, minder belasting wilt betalen of in een lagere risicoklasse wilt vallen bij je hypotheek.
Situaties waarin versneld aflossen gunstig is:
-
Lage spaarrente, hoge hypotheekrente: Staat je spaargeld stil tegen een lage rente, terwijl je hypotheekrente hoger is? Dan verdien je met extra aflossen meestal meer “rendement” dan op je spaarrekening.
-
Lagere maandlasten: Door extra af te lossen, daalt je hypotheekschuld. Je betaalt daardoor minder rente, waardoor je maandlasten direct omlaag gaan.
-
Lagere risicoklasse: Als je schuld kleiner wordt ten opzichte van de woningwaarde (de loan-to-value), kun je in een lagere risicoklasse vallen. Dat betekent: lagere hypotheekrente.
-
Minder vermogensbelasting: Heb je veel spaargeld boven de vrijstellingsgrens in box 3? Dan kan extra aflossen helpen om minder vermogensbelasting te betalen.
-
Eerder hypotheekvrij: Hoe meer je aflost, hoe sneller je van je hypotheek af bent, dat geeft financiële rust en vrijheid.
Wanneer versneld aflossen minder gunstig is
-
Minder financiële buffer: Gebruik je te veel spaargeld om af te lossen, dan houd je minder geld over voor noodgevallen of onverwachte kosten.
-
Minder renteaftrek: Door af te lossen, daalt je hypotheekrenteaftrek. Dat betekent dat je minder belastingvoordeel krijgt.
-
Boeterente: Los je méér af dan de jaarlijkse boetevrije ruimte (meestal 10% tot 20%), dan kan je bank een vergoeding rekenen.
-
Bijleenregeling: Als je later verhuist, kan een lagere hypotheek invloed hebben op hoeveel je mag lenen voor je volgende woning.
Praktijk voorbeeld:
Stel je hebt een hypotheekrente van 4,5% en een spaarrente van 2%. Door versneld af te lossen, “bespaar” je dus 4,5% rente terwijl je slechts 2% zou verdienen op je spaargeld. Netto levert dat je 2,5% rendement op je aflossing op, zonder risico.
Heb je nog vragen over het aflossen van je hypotheek? Neem dan vrijblijvend contact op met één van onze onafhankelijke hypotheekadviseurs.
Mag ik extra hypotheek aflossen?
Ja, je mag extra aflossen op je hypotheek, en dat kan financieel slim zijn. De meeste hypotheekverstrekkers staan toe dat je 10% tot 20% van de oorspronkelijke hypotheeksom per jaar boetevrij aflost. Wil je méér aflossen dan dat percentage, dan kan de bank een boeterente rekenen om gederfde rente te compenseren.
Voordelen van extra aflossen
-
Lagere maandlasten: Je schuld daalt, waardoor je minder rente betaalt en je maandlasten omlaag gaan.
-
Sneller hypotheekvrij: Door extra af te lossen, verkort je de looptijd van je hypotheek en ben je eerder klaar met betalen.
-
Minder rente over de looptijd: Minder schuld = minder rente = meer financiële rust.
-
Lagere risicoklasse: Los je voldoende af, dan kan je hypotheek in een lagere risicoklasse vallen. Dat kan leiden tot een lagere rente, vooral bij een gunstige verhouding tussen lening en woningwaarde (loan-to-value).
Let op bij extra aflossen:
-
Boetevrije ruimte: Controleer altijd hoeveel je jaarlijks boetevrij mag aflossen. Dit verschilt per geldverstrekker en per hypotheekvorm.
-
Boeterente: Los je meer af dan toegestaan, dan kan de bank een vergoeding vragen.
-
Rentevaste periode: Extra aflossen binnen een vaste renteperiode kan invloed hebben op je rentepercentage of voorwaarden.
-
Hypotheekvorm: De regels verschillen per type hypotheek (annuïtair, lineair of aflossingsvrij).
-
Belastingvoordeel: Door extra af te lossen, daalt je hypotheekrenteaftrek. Laat altijd even doorrekenen of het netto voordelig is.
Waar krijg je een Starterslening?
Een Starterslening krijg je niet overal. Je kunt een Starterslening aanvragen in de gemeente waar je een huis wilt kopen, als die gemeente een Starterslening aanbiedt. Het Stimuleringsfonds Volkshuisvesting Nederlandse Gemeenten (SVn) voert de Starterslening uit in samenwerking met gemeenten. Dus, controleer eerst op de website van SVn of jouw gemeente een Starterslening aanbiedt.
Wanneer heb ik recht op een Starterslening?
Je hebt recht op een Starterslening als je voor het eerst een koopwoning koopt, er zelf gaat wonen, en als de gemeente waar je koopt deze lening aanbiedt. De Starterslening helpt je om het verschil te overbruggen tussen de koopsom van de woning en de maximale hypotheek die je kunt krijgen.
Om in aanmerking te komen, moet je voldoen aan een aantal basisvoorwaarden:
-
Eerste koopwoning: je mag nog geen koopwoning op je naam hebben gehad.
-
Zelfbewoning: de woning moet je hoofdverblijf worden — je gaat er dus zelf wonen.
-
Gemeente: de gemeente waarin je koopt moet de Starterslening aanbieden.
-
NHG-verplichting: je sluit een hypotheek af met Nationale Hypotheek Garantie (NHG).
-
Koopsomgrens: de koopsom of marktwaarde van de woning mag niet hoger zijn dan de NHG-grens (in 2025: €450.000 en in 2026: €470.000).
-
Geen andere koopregelingen: je maakt geen gebruik van regelingen zoals Slimmer Kopen of Koopgarant.
-
Gemeentelijke voorwaarden: sommige gemeenten stellen extra eisen, zoals een maximale leeftijd, binding met de gemeente of inschrijfduur.
Wil je weten of jij in aanmerking komt? Check dan de website van je gemeente of kijk op de website van het SVN. Daar vind je precies welke gemeenten deelnemen en wat de lokale voorwaarden zijn.
Welke gemeente geeft een Starterslening?
Ongeveer 250 gemeenten in Nederland bieden een Starterslening aan. Met deze lening kun je net dat extra beetje financiële ruimte krijgen om je eerste woning te kopen, wanneer je maximale hypotheek net niet toereikend is.
De Starterslening wordt uitgevoerd door het Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten (SVn), maar je vraagt de lening altijd via je eigen gemeente aan. Elke gemeente bepaalt zelf of ze de Starterslening aanbiedt en onder welke voorwaarden. Ga naar de website van je gemeente of bekijk de officiële website van het SVn om te zien welke gemeente meedoen en wat de voorwaarden zijn.
Wat kost een NHG-hypotheek?
Een NHG-hypotheek kost eenmalig 0,6% van het hypotheekbedrag aan borgtochtprovisie (in 2025). Dat is de vergoeding die je betaalt aan het Waarborgfonds Eigen Woningen (WEW) om gebruik te kunnen maken van de Nationale Hypotheek Garantie.
Rekenvoorbeeld:
Sluit je een hypotheek af van €450.000, dan betaal je eenmalig €2.700 aan NHG-kosten.
Daar staat tegenover dat je met NHG meestal een lagere hypotheekrente krijgt. Die rentekorting kan oplopen tot 0,3% tot 0,6% per jaar, waardoor je de borgtochtprovisie vaak binnen enkele jaren terugverdient. Wil je meer informatie over de NHG, neem dan contact op met één van onze hypotheekadviseurs.
Wat zijn de NHG-regels?
De NHG-regels bepalen aan welke voorwaarden je moet voldoen om in aanmerking te komen voor een hypotheek met Nationale Hypotheek Garantie. In 2025 kun je alleen een NHG-hypotheek afsluiten als de koopsom of de getaxeerde waarde van de woning niet hoger is dan €450.000.
Wil je energiebesparende maatregelen meefinancieren, dan mag dit bedrag oplopen tot €477.000. Het deel boven de €450.000 moet je dan volledig besteden aan verduurzaming van de woning, bijvoorbeeld voor isolatie, zonnepanelen of een warmtepomp.
Daarnaast gelden de volgende belangrijke NHG-regels:
-
De woning moet je hoofdverblijf zijn (dus geen tweede huis of beleggingspand).
-
Je moet voldoende inkomen hebben om de maandlasten te dragen, dit wordt getoetst volgens de normen van het Nibud.
-
De hypotheek mag niet hoger zijn dan 100% van de woningwaarde, behalve als je energiebesparende maatregelen meefinanciert.
-
Je betaalt bij afsluiten een borgtochtprovisie van 0,6% van het hypotheekbedrag (eenmalig).
-
De lening moet voldoen aan de NHG-voorwaarden, bijvoorbeeld op het gebied van aflossing (annuïtair of lineair).
Kortom, voldoe je aan deze regels en blijft je hypotheek binnen de NHG-grens, dan kom je in aanmerking voor deze garantie.
Goed om te weten: de NHG-grens stijgt in 2026 naar €470.000 (en met verduurzaming nog iets hoger). Daardoor kunnen straks meer huizenkopers profiteren van de zekerheid en rentevoordelen van NHG. Lees hier meer over in dit artikel.
Hoeveel eigen geld heb ik nodig voor een hypotheek?
Hoeveel eigen geld je nodig hebt voor een hypotheek hangt af van de woning die je koopt en je persoonlijke situatie. Gemiddeld heb je zo’n 4% tot 6% van de koopsom nodig voor bijkomende kosten die je niet kunt meefinancieren.
Sinds 1 januari 2018 mag je kosten zoals de notaris, taxatie, advies en overdrachtsbelasting niet meer meefinancieren in je hypotheek. Deze kosten betaal je dus zelf. Koop je bijvoorbeeld een woning van €350.000, dan heb je ongeveer €14.000 tot €21.000 aan eigen geld nodig om deze kosten te dekken.
Daarnaast kun je er natuurlijk voor kiezen om extra eigen geld in te leggen. Daarmee verlaag je direct je maandlasten en betaal je over de looptijd minder rente.
Let op: als de aankoopprijs hoger is dan de taxatiewaarde of het maximale leenbedrag, moet je het verschil zelf bijleggen. Dat geldt ook voor verbouwingskosten die niet binnen de hypotheek vallen.
Goed om te weten: sluit je een nieuwe hypotheek af door over te sluiten of wil je overwaarde opnemen, dan mag je die kosten in veel gevallen wel meefinancieren. Dat scheelt dus eigen geld!
Kan ik mijn lening samenvoegen met mijn hypotheek?
Ja, in sommige gevallen kun je je lening samenvoegen met je hypotheek, maar dit hangt af van je persoonlijke situatie en de waarde van je woning. Wanneer er voldoende overwaarde is, kun je bestaande leningen, zoals een persoonlijke lening, doorlopend krediet of creditcardschuld, meefinancieren in je hypotheek.
Het voordeel hiervan is dat de rente op een hypotheek doorgaans lager is dan bij consumptieve leningen. Daardoor kunnen je maandlasten flink dalen. Houd er wel rekening mee dat de looptijd van een hypotheek vaak langer is. Je betaalt dus minder per maand, maar mogelijk langer rente over het bedrag.
Bij Oversluiten.nl kijken we altijd of het financieel écht gunstig is om je lening in je hypotheek op te nemen. Soms is het voordeliger om je leningen apart samen te voegen in één persoonlijke lening met een lagere rente en kortere looptijd.
Wat zijn de voorwaarden om een lening online aan te vragen?
Om een lening online aan te vragen, moet je aan een aantal basisvoorwaarden voldoen. Hieronder vind je een duidelijk overzicht van de belangrijkste vereisten en documenten die je nodig hebt. Basisvoorwaarden voor een online lening:
Voorwaarden:
- Minimaal 18 jaar oud: je moet wettelijk meerderjarig zijn.
- Vast woonadres in Nederland: je moet ingeschreven staan bij een Nederlandse gemeente.
- Voldoende en aantoonbaar inkomen: loondienst, uitkering of zelfstandig ondernemer.
- Geen negatieve BKR-registratie: achterstanden bij eerdere leningen kunnen leiden tot afwijzing.
- Identiteitsbewijs geldig Paspoort of ID-kaart (geen rijbewijs).
Welke leningen kan je samenvoegen?
Er is een mogelijkheid om meerdere soorten leningen samen te voegen. Je hebt vaak meer leningen lopen dan je je realiseert. Natuurlijk zijn er de bekende leningen zoals doorlopend krediet of een persoonlijke lening. Maar vergis je niet, ook rood staan op je bankrekening of creditcard is een vorm van lening schuld. Gelukkig kun je in de meeste gevallen ook deze leningen samenvoegen. De volgende leningen kun je samenvoegen:
- Persoonlijke lening
- Creditcard;
- Rood staan op je betaalrekening;
- Doorlopend krediet;
- Postorderbedrijven;
- Flitskredieten;
- Koop op afbetaling.
Is de rente van een persoonlijke lening aftrekbaar bij de belasting?
Ja, de rente van een persoonlijke lening kan in bepaalde gevallen fiscaal aftrekbaar zijn bij je inkomstenbelasting in box 1. Dit geldt echter alleen als je de lening gebruikt voor de verbouwing, verbetering of verduurzaming van je eigen woning die dient als je hoofdverblijf.
Wat valt onder hulpverlening bij motorverzekeringen?
Hulpverlening houdt in dat jij en je motor na een ongeval of pech worden vervoerd. In Nederland betekent dit vaak transport naar huis of een garage. In het buitenland word je meestal naar de dichtstbijzijnde motordealer of reparateur gebracht. Afhankelijk van je polis kan dit ook aanvullende services omvatten, zoals vervangend vervoer of het vergoeden van verblijfskosten.
Krijg ik korting op de motorverzekering als ik een brommer heb gehad?
Ja, schadevrije jaren die je met een brommerverzekering hebt opgebouwd, kunnen meestal ook worden meegenomen naar je motorverzekering. Dat levert je vaak een lagere premie op, omdat verzekeraars je rijervaring en schadevrije historie belonen. Let op: niet elke verzekeraar accepteert brommer-jaren automatisch, soms moet je dit zelf aantonen met een royementsverklaring. Onze verzekeringsadviseur kan je hier vrijblijvend meer over vertellen.
Zijn schadevrije jaren van mijn auto geldig voor de motorverzekering?
Ja, schadevrije jaren van je autoverzekering kun je vaak gebruiken voor je motorverzekering. Dit gaat meestal niet automatisch: je moet het zelf aangeven bij het aanvragen van de polis, zodat de verzekeraar dit kan overnemen.
Belangrijk om te weten: de schadevrije jaren van auto en motor worden apart opgebouwd. Heb je een ongeluk met je auto, dan gaat dit dus niet ten koste van je schadevrije jaren bij je motorverzekering, en andersom ook niet.
In welke landen is mijn motor verzekerd?
Je motor is verzekerd in de landen die op de groene kaart staan vermeld. Staat er een streep door een land? Dan geldt daar geen dekking. Binnen de meeste Europese landen ben je gewoon verzekerd, maar controleer altijd je groene kaart voor vertrek. Wil je meer informatie over de groene kaart, ga dan naar de website van de consumentenbond. Heb je vragen over je dekking in andere landen, neem dan contact op met onze verzekeringsadviseur.
Kan ik een geïmporteerde motor verzekeren?
Ja, een geïmporteerde motor kun je verzekeren zodra deze een Nederlands kenteken van de RDW heeft. Komt de motor van buiten de EU? Dan gelden vaak strengere keuringseisen voordat de registratie en verzekering mogelijk zijn. Neem in dit geval contact op met onze verzekeringsadviseur om zeker te zijn van de juiste dekking en polisvoorwaarden.
Wat betekent aanschafwaardegarantie bij motorverzekeringen?
Aanschafwaardegarantie betekent dat je bij diefstal of totaalverlies de volledige aanschafwaarde van je motor terugkrijgt, of hij nu nieuw of tweedehands was. Deze garantie zit bij een Volledig Casco (Allrisk) verzekering meestal standaard voor 1 jaar en kan vaak worden uitgebreid naar 3 jaar.
Voorbeeld: Stel, je koopt een motor voor €8.000 en hij wordt na 2 jaar gestolen. Zonder aanschafwaardegarantie krijg je alleen de dagwaarde (bijvoorbeeld €5.000) uitgekeerd. Met aanschafwaardegarantie ontvang je de volledige €8.000 terug.
Moet ik mijn motor beveiligen?
Ja, je motor beveiligen is verplicht als je diefstaldekking wilt. Meestal heb je een ART 4-goedgekeurd slot nodig. Bij duurdere motoren kan de verzekeraar extra eisen stellen, zoals een alarm of Track & Trace-systeem. Goede beveiliging verkleint niet alleen het risico op diefstal, maar levert vaak ook premiekorting op.
Hoe werkt de winterstop voor motorverzekeringen?
Je kunt bij veel verzekeraars kiezen voor een motorverzekering met winterstop. Deze loopt meestal van 1 december t/m 1 maart en staat vast in je polis. In deze periode mag je niet rijden: WA- en aanrijdingsschade zijn dan niet verzekerd. Je motor blijft wel gedekt tegen diefstal, brand en stormschade. Kies je geen winterstop, dan ben je het hele jaar verzekerd, maar betaal je vaak een hogere premie.
Welke informatie heb ik nodig bij het afsluiten van een motorverzekering?
Voor het afsluiten van een motorrijvoertuigenverzekering heb je een kentekenbewijs en IBAN bankrekeningnummer nodig. Deze informatie wordt gebruikt om je motor bij het RDW aan te melden en de premie automatisch af te schrijven.
Kan ik een reisverzekering nog afsluiten nadat ik geboekt heb?
Ja, dat kan. Je kunt een reisverzekering zelfs nog afsluiten nadat je geboekt hebt, maar er zijn wél verschillen in de dekking afhankelijk van het moment van afsluiten:
Na het boeken:
Een standaard reisverzekering kun je nog op elk moment afsluiten, zelfs weken of maanden na je boeking. Let wel: voor een annuleringsverzekering geldt meestal dat je die binnen 7 tot 14 dagen na het boeken moet afsluiten. Wacht je langer, dan heb je geen recht meer op annulering bij onverwachte gebeurtenissen.
Voor vertrek:
Een gewone reisverzekering (zonder annulering) kun je vaak afsluiten tot vlak voor vertrek, soms zelfs nog op de dag zelf. De dekking start dan vanaf het moment dat de verzekering ingaat.
Na vertrek kun je meestal geen nieuwe reisverzekering meer afsluiten. Controleer daarom altijd goed de voorwaarden en regel dit op tijd.
Wat te doen bij schade?
Schade kun je bij ons op twee eenvoudige manieren melden:
Optie 1: Contact opnemen
Bel ons via 040-2371234, of stuur een WhatsApp naar ons verzekeringsnummer 06-25525161 of een mail naar junior@oversluiten.nl. Wij sturen je vervolgens een online schadeformulier. Na het invullen ontvang je direct een bevestiging. Binnen 2 werkdagen nemen wij contact met je op. Dit kan leiden tot een snelle uitbetaling, een afspraak met een herstelbedrijf of dat er een expert langskomt.
Optie 2: Online melden
Je kunt de schade ook direct online melden via onze website of door te klikken op de knop hieronder. Na het invullen krijg je automatisch een bevestigingsmail en verloopt de afhandeling hetzelfde als bij optie 1.
Tip: Houd je polisnummer en eventuele bewijsstukken (foto’s, bonnetjes) bij de hand. Zo kunnen we je schade sneller verwerken.
Schade melden
Hoelang ben ik achter elkaar verzekerd met een reisverzekering?
Met een doorlopende reisverzekering ben je meestal 30 tot 60 dagen aaneengesloten verzekerd per reis. Bij een kortlopende reisverzekering geldt de dekking voor de duur van de geboekte reis, vaak tot een maximum van 180 dagen.
Wil je langer weg, bijvoorbeeld voor een wereldreis of stage in het buitenland? Dan heb je vaak een speciale lang-op-reisverzekering nodig. Die dekt doorgaans tot 12 of zelfs 24 maanden, afhankelijk van de aanbieder.
Check altijd de voorwaarden van jouw polis, zodat je zeker weet hoe lang je achter elkaar verzekerd bent. Neem gerust contact op met één van onze verzekeringsadviseur voor persoonlijk en vrijblijvend advies.
In welke landen ben ik verzekerd met een reisverzekering?
Met een reisverzekering kies je meestal tussen Europa-dekking of wereld-dekking.
Europa-dekking:
Geldt in alle Europese landen én in landen rond de Middellandse Zee, zoals Turkije, Marokko en Egypte. Ook Noorwegen en de overige Scandinavische landen (Zweden, Denemarken, Finland en IJsland) vallen hieronder, net als de Canarische Eilanden, Madeira en de Azoren.
Wereld-dekking:
Biedt bescherming in alle landen wereldwijd, dus ook buiten Europa, zoals de Verenigde Staten, Azië of Australië.
Let op: als er een negatief reisadvies (oranje of rood) geldt voor een land, is er meestal geen dekking. Controleer daarom altijd je polisvoorwaarden om zeker te weten waar je verzekerd bent.
Is een reisverzekering verplicht?
Nee, een reisverzekering is niet verplicht, maar wel sterk aan te raden. Zonder verzekering draai je zelf op voor onverwachte kosten, zoals medische hulp, annulering of diefstal tijdens je reis.
Handig om te weten:
Niet verplicht: er is geen wet die een reisverzekering vereist.
Wel verstandig: vooral bij dure reizen, verre bestemmingen of wintersport.
Gezinsdekking: met een kortlopende of doorlopende reisverzekering is je hele gezin vaak direct meeverzekerd.
Wil je zeker weten wat het beste bij jouw situatie past? Neem gerust contact op met een verzekeringsadviseur voor persoonlijk advies.
Zijn kinderen ook gedekt onder je reisverzekering?
Ja, kinderen zijn vaak meeverzekerd op je reisverzekering, zolang ze inwonend zijn of uitwonend voor een voltijdstudie. Bij een gezinsdekking vallen kinderen meestal automatisch mee, zelfs als ze alleen op vakantie gaan.
Belangrijk om te checken:
Inwonende kinderen: standaard meeverzekerd, ongeacht leeftijd.
Uitwonende studerende kinderen: vaak meeverzekerd tot een bepaalde leeftijd (bijv. 27 jaar).
Alleen op reis: kinderen blijven meestal gedekt, mits de verzekering gezinsdekking biedt.
Let op: wonen je kinderen uit huis en studeren ze niet meer, dan hebben ze vaak een eigen reisverzekering nodig. Controleer daarom altijd de polisvoorwaarden van jouw verzekeraar.
Wat doe ik als mijn autoverzekering geweigerd is?
Het kan ontmoedigend zijn als je autoverzekering wordt geweigerd, maar bij Oversluiten.nl staan we klaar om je te ondersteunen. Met onze expertise en toegang tot een breed scala aan verzekeringsopties, vinden we samen een oplossing die bij jouw situatie past.
Neem contact met ons op en ontdek hoe wij je kunnen helpen met:
Het achterhalen van de reden voor afwijzing en het aanpakken van eventuele problemen.
Het verkennen van alternatieve verzekeringsopties die aansluiten bij jouw behoeften.
Persoonlijk en begrijpelijk advies om je te begeleiden naar een passende autoverzekering.
Wanneer moet ik mijn autoverzekering wijzigen?
Het is aan te raden om jaarlijks je autoverzekering te controleren en eventueel te wijzigen. Dit kan nodig zijn door veranderingen in je situatie, zoals de leeftijd van de auto of veranderde schadevrije jaren.
Wat moet ik doen als ik mijn rijbewijs kwijt ben?
Als je je rijbewijs kwijt bent, is het belangrijk om dit te melden bij de gemeente om een nieuw rijbewijs aan te vragen. Je moet dit ook melden bij je verzekeraar omdat de geldigheid van je rijbewijs een essentiële voorwaarde is voor het in stand houden van je autoverzekering. Rijden zonder een geldig rijbewijs kan leiden tot ernstige gevolgen bij een ongeval, omdat je in dat geval mogelijk niet verzekerd bent. Dit kan resulteren in aanzienlijke financiële lasten en juridische problemen als je betrokken raakt bij een ongeluk of als je gecontroleerd wordt.
Wat is het eigen risico bij een autoverzekering?
Het eigen risico is het bedrag dat je zelf moet betalen bij een schadeclaim. Een hoger eigen risico kan leiden tot een lagere premie, maar betekent meer kosten voor jou in geval van schade.
Welke autoverzekering past bij mij?
Dat hangt af van je auto en je persoonlijke situatie. Als vuistregel kun je het volgende aanhouden:
Allrisk: voor auto’s jonger dan 5 jaar of met een hoge dagwaarde
WA+ (beperkt casco): voor auto’s tussen de 5 en 15 jaar oud
WA: voor auto’s ouder dan 15 jaar of met een lage dagwaarde
Daarnaast speelt ook mee hoeveel je rijdt en hoeveel zekerheid je wilt. We denken graag met je mee om een dekking te kiezen die past bij jouw situatie én budget.
Wat zijn schadevrije jaren en hoe worden ze berekend?
Schadevrije jaren zijn de jaren waarin je géén schade hebt geclaimd op je autoverzekering. Hoe meer schadevrije jaren je hebt, hoe hoger je korting op de premie (no-claimkorting).
Je bouwt één schadevrij jaar op per volledig verzekeringsjaar zonder schadeclaim.
Claim je wel schade waarvoor je zelf verantwoordelijk bent? Dan kunnen er schadevrije jaren worden afgetrokken.
Elke verzekeraar registreert dit in een centrale database (Roy-data), zodat je schadevrije jaren meeverhuizen als je overstapt naar een andere verzekeraar.
Wat is het verschil tussen een WA, WA beperkt casco en Allriskverzekering?
WA-verzekering: Dit is de minimale wettelijke vereiste in Nederland en dekt schade die jij met je auto aan anderen veroorzaakt.
WA beperkt casco: Deze verzekering biedt extra dekking voor bepaalde schades aan je eigen auto, zoals diefstal, brand, storm, en ruitschade, bovenop de WA-dekking.
Allriskverzekering (volledig casco): Dit is de meest uitgebreide dekking, inclusief schade aan je eigen auto, zelfs als je zelf de veroorzaker bent.
Wat als ik ontevreden ben over mijn verzekering?
Laat het ons weten, dan zoeken we samen naar een oplossing. We vinden het belangrijk dat je je goed geholpen voelt. Bij schade staan we naast je en zorgen we dat het geregeld wordt. Geen standaard helpdesk, maar direct contact met je adviseur. Ook ’s avonds en in het weekend zijn we bereikbaar.
Je mag van ons verwachten dat we het netjes en snel voor je oplossen.
Is mijn aanvraag vrijblijvend?
Ja, je zit nergens direct aan vast. Pas als je akkoord gaat en de polis ontvangt, gaat de verzekering in. Vanaf dat moment heb je 14 dagen bedenktijd. Daarna geldt een minimale looptijd van één jaar, met daarna de mogelijkheid om dagelijks op te zeggen met een opzegtermijn van één maand.
Kan ik mijn verzekering later aanpassen?
Ja, dat kan. Verandert er iets in je situatie? Dan kijken we gewoon opnieuw mee en passen we je verzekering aan waar nodig. Zo blijft die altijd goed aansluiten bij jouw leven.
Wat gebeurt er als ik schade heb?
Je kunt schade melden via ons kantoornummer, rechtstreeks bij je adviseur of via het online formulier op de site. We nemen binnen 24 uur contact met je op om de schade te bespreken en te kijken wat er nodig is voor een oplossing.. In het weekend hoor je van ons op de eerstvolgende werkdag.
Zo weet je snel waar je aan toe bent.
Kan ik mijn huidige verzekering opzeggen via Oversluiten.nl?
Ja, dat regelen wij voor je. Met jouw toestemming zeggen wij je oude verzekering op. Jij hoeft zelf niets te doen en alles loopt netjes in elkaar over.
Hoe weet ik zeker dat ik de juiste dekking kies?
Daar helpen wij je bij. We nemen jouw situatie en risico’s door. Op basis daarvan stellen we een passende verzekering voor, vaak met meer dekking voor dezelfde premie als je huidige pakket.
Wat kost jullie advies of bemiddeling?
Niets. Ons advies is altijd vrijblijvend en kosteloos. Je betaalt ons niet voor het advies of het afsluiten van een verzekering.
Hoe snel is mijn verzekering geregeld na aanvraag?
Dat hangt af van het type aanvraag. Sluit je een nieuw verzekeringspakket af, of gaat het om een losse verzekering? Dan is dit binnen een paar uur geregeld.
Bij het oversluiten van een compleet verzekeringspakket houden we gemiddeld 1,5 maand aan tot de nieuwe verzekering ingaat. Dat doen we bewust:
zodat we zeker weten dat de nieuwe verzekeraar akkoord geeft,
de oude verzekeringen op tijd zijn opgezegd,
én alles naadloos op elkaar aansluit.
Zo ben je altijd goed verzekerd, zonder onderbrekingen of dubbele kosten.
Wat als je je overwaarde niet in je huis stopt?
Gebruik je de overwaarde niet voor een nieuwe woning, verbouwing of verduurzaming? Dan valt het bedrag in box 3 (vermogensbelasting), en verlies je (deels) je hypotheekrenteaftrek door de bijleenregeling.
- 1. Belasting (box 3):
Laat je de overwaarde uitkeren en zet je dit bedrag bijvoorbeeld op een spaarrekening? Dan telt het mee in je vermogen in box 3. Je betaalt dan mogelijk vermogensbelasting, afhankelijk van hoeveel spaargeld je in totaal hebt.
- 2. Hypotheekrenteaftrek:
Als je de overwaarde niet herinvesteert in je woning, behoud je niet de volledige renteaftrek op je nieuwe hypotheek. De Belastingdienst ziet dit als het “bewust” laten oplopen van je hypotheekschuld. Dit valt onder de bijleenregeling.
Voorbeeld:
Stel je hebt €100.000 overwaarde en je gebruikt dat bedrag voor een auto of schenking. Je nieuwe hypotheek is dan hoger dan nodig was. Je mag dan alleen hypotheekrenteaftrek toepassen over het deel dat je herinvesteert in je woning.
Hoe zit het met de hypotheekrenteaftrek bij overwaarde?
Heb je hypotheekrenteaftrek bij het opnemen van overwaarde?
Ja, je kunt in bepaalde gevallen nog steeds gebruikmaken van hypotheekrenteaftrek als je overwaarde opneemt, maar dit hangt af van waarvoor je de overwaarde gebruikt.
✅ Als je de volledige overwaarde herinvesteert in:
Bij deze doeleinden behoud je de volledige hypotheekrenteaftrek. Dit valt dan onder de zogeheten bijleenregeling.
❌ Gebruik je de overwaarde voor andere uitgaven, dan verlies je (gedeeltelijk) de renteaftrek. Denk aan:
-
Aankoop van een auto, camper, caravan of motor;
-
Een reis of vakantie;
-
Een schenking;
-
Het storten van het bedrag op je spaarrekening;
-
Investeringen in beleggingen of pensioenaanvulling.
Voorbeeld:
Je verkoopt je woning met €100.000 overwaarde.
In dit geval behoud je alleen hypotheekrenteaftrek over de €70.000 die je in je nieuwe woning steekt. Voor de €30.000 die je anders besteedt, verlies je de aftrek, omdat dit buiten de bijleenregeling valt.
Je nieuwe hypotheek mag je wel volledig afsluiten, maar renteaftrek krijg je alleen over het bedrag waarvoor je de overwaarde aantoonbaar in de woning hebt gestoken.
⚠️ Belangrijk om te weten: Zelfs als je (een deel van) de overwaarde opneemt voor iets anders dan de woning, behoud je altijd de renteaftrek over het oorspronkelijke hypotheekbedrag.
Heb je meer vragen? Neem dan vrijblijvend contact op met één van onze hypotheekadviseurs.
Hoe weet ik of ik overwaarde heb?
Hoe weet ik of ik overwaarde heb?
Je hebt overwaarde op je woning als de marktwaarde van je huis hoger is dan je openstaande hypotheek. De overwaarde is dus het verschil tussen de waarde van je woning en de hypotheekschuld.
Voorbeeld overwaarde:
Is je woning €500.000 waard en staat je hypotheek nog op €300.000? Dan heb je €200.000 aan overwaarde.
Je kunt je overwaarde eenvoudig zelf berekenen met onze online rekentool. Bereken jouw overwaarde
⚠️ Let op:
Of je de overwaarde ook daadwerkelijk kunt opnemen, hangt af van:
Het komt dus voor dat iemand wél overwaarde heeft, maar deze (nog) niet kan benutten. Een adviesgesprek met een hypotheekadviseur geeft hier duidelijkheid over.
Is het slim om overwaarde op te nemen?
Is overwaarde opnemen slim? Ja, in veel gevallen kan het opnemen van overwaarde een slimme financiële keuze zijn, vooral als je een grote uitgave wilt doen waarvoor je extra geld nodig hebt. Denk aan een verbouwing, verduurzaming van je woning of het creëren van financiële ruimte.
Een belangrijk voordeel is dat je over de opgenomen overwaarde vaak minder rente betaalt dan bij een persoonlijke lening of consumptief krediet.
Of het in jouw situatie verstandig is, hangt af van verschillende factoren, zoals:
-
De huidige rentestand;
-
Je woningwaarde en hypotheekvoorwaarden;
-
het bedrag dat je nodig hebt;
-
Het doel van de opname (bijv. verbouwing vs. consumptieve besteding).
Wil je je woning verduurzamen of verbouwen? Dan is het opnemen van overwaarde vaak een verantwoorde keuze.
Het kan ook zorgen voor meer financiële flexibiliteit in de toekomst.
Benieuwd hoeveel overwaarde jij kunt opnemen? Bereken direct jouw overwaarde.
Met welke belastingregels moet ik rekening houden bij het opnemen van overwaarde?
Welke belastingregels heb je wanneer je overwaarde op wilt nemen?
Als je de overwaarde van je woning opneemt en dit bedrag op je spaarrekening zet, krijg je te maken met vermogensbelasting (vermogensrendementsheffing) in box 3. Dit geldt alleen als je totale vermogen boven de vrijstellingsgrens uitkomt.
In 2025 is de vrijstelling:
Gebruik je de overwaarde om te herinvesteren in je woning, bijvoorbeeld voor een verbouwing of aankoop, dan betaal je hierover geen belasting.
Omdat belastingregels complex kunnen zijn, raden wij aan om altijd advies in te winnen bij één van onze hypotheekexperts.
Bereken vrijblijvend je overwaarde
Moet ik belasting betalen over de overwaarde van mijn woning?
Betaal ik belasting over mijn overwaarde?
Nee, in 2025 betaal je geen belasting over de overwaarde van je woning, mits je deze herinvesteert in een nieuwe woning, een verbouwing of verduurzaming. In dat geval valt de overwaarde onder box 1 en behoud je de hypotheekrenteaftrek volgens de bijleenregeling.
Gebruik je de overwaarde voor andere uitgaven, zoals een auto, beleggingen, vervroegd pensioen of het aanvullen van je spaarrekening? Dan valt dat bedrag in box 3, waarover je mogelijk vermogensrendementsheffing betaalt.
Voorbeeld:
Stel, je hebt €100.000 overwaarde en je gebruikt hiervan €50.000 voor een nieuwe auto en €50.000 voor je nieuwe woning. Dan betaal je belasting over de €50.000 die je aan de auto besteedt (box 3), maar niet over het deel dat je in de woning steekt (box 1).
Het is verstandig om deze situatie altijd te bespreken met één van onze hypotheekadviseurs. Bereken nu je overwaarde.
Wil je meer weten over hoe belasting en overwaarde precies werkt? Lees dan onze uitgebreide blog over dit onderwerp.
Waar mag je overwaarde aan besteden?
Waar mag je overwaarde aan besteden? Je mag de overwaarde van je woning vrij besteden. Je kan het gebruiken voor de aankoop van een volgende woning, maar ook voor het verbouwen of verduurzamen van je huidige woning. Het is geheel aan jou waar je de overwaarde van je woning aan besteedt, hieronder volgen een paar voorbeelden:
- ✅ Auto, camper, caravan, motor;
- ✅ Een reis;
- ✅ Leningen aflossen of schulden;
- ✅ Aanvulling pensioen;
- ✅ Een nieuwe woning;
- ✅ Verbouwing, verduurzaming of huis verbetering;
- ✅ Een schenking;
- ⚠️ Op je spaarrekening zetten. (let op: je betaalt hier dan vermogensbelasting over)
- ❌ Schuldsanering.
Wil je weten hoe je de overwaarde precies opneemt? Neem dan vrijblijvend contact op met één van onze adviseurs of bereken zelf je overwaarde.
Wat is een groene hypotheek?
Een groene hypotheek wordt ook wel een duurzaamheid hypotheek genoemd. Een groene hypotheek is kortgezegd een lening die je kan gebruiken voor duurzaamheidsinitiatieven om je huis te verduurzamen. Bij een groene hypotheek heb je een lagere rente, dan bij een persoonlijke lening of een normale hypotheekvorm.
Je mag het bedrag dat je leent met een groene hypotheek ook uitsluitend gebruiken voor het verduurzamen van je woning. Denk hierbij aan:
- Zonnepanelen;
- Isolatie;
- Warmtepomp.
Bij een groene hypotheek kun je tot wel 6% extra hypotheek krijgen. Ben je benieuwd of je in aanmerking komt voor een groene hypotheek, neem dan nu contact op met één van onze hypotheekadviseurs.
Wat kost een starterslening?
Je bent jong, gaat je eerste huis kopen en hebt een starterslening nodig, maar nu vraag je je af wat dit kost. De kosten van een starterslening verschillen enorm. Zo bestaat deze lening uit zowel rente als eventuele aflossing. Omdat deze lening voor starters in ontworpen, betekent het dat de kosten in de eerste jaren vaak beperkt.
De eerste drie jaar betaal je vaak geen rente en geen aflossing, dit wordt ook wel de rente-en aflossingsvrije periode genoemd. Je maandlasten zullen dus laag blijven deze periode.
Na drie jaar krijg je een herbeoordeling en hierbij kijkt de SVn (Stichting Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten) of je inmiddels voldoende inkomen hebt om (een deel van) de lening af te lossen. Wanneer je dit kan, dan begin je met het aflossen van de lening en het betalen van rente. Mocht je dit nog niet kunnen, dan blijft de lening (gedeeltelijk) renteloos en aflossingsvrij met een jaarlijkse herbeoordeling.
Het rentepercentage wordt afgesproken wanneer je de lening afsluit. Dit percentage is gebaseerd op de marktrente en het beleid van SVn op dat moment. Tevens is dit wel vaak een lager tarief dan bij andere leningen, maar dit kan dus verschillen! Bij het afsluiten van de starterslening betaal je eenmalig advieskosten en notariskosten.
Het is mogelijk om de starterslening boetevrij af te lossen. Dit is gunstig voor jou als starter, wanneer je situatie verbetert en je sneller van de lening af wilt.
Wat is een starterslening?
Een starterslening is een lening die bedoeld is om starters op de woningmarkt te helpen door hen extra financiële ruimte te bieden bij het kopen van hun eerste huis. Naast het afsluiten van je eerste hypotheek bij de bank kan je ook een starterslening aanvragen. Je hebt recht op een starterslening als je in een gemeente woont die deze lening aanbiedt. Tevens moet je voldoen aan verschillende voorwaarden zoals:
- Een hypotheek hebben met een NHG (Nationale Hypotheek Garantie);
- Je koopt je eerste woning;
- Je woont zelf in de woning.
Je kan makkelijk controleren of jouw gemeente een starterslening aanbiedt via de SVn. De SVn is aangesloten bij 328 gemeenten, 9 provincies en 23 woningcorporaties. Verschillende banken accepteren ook een starterslening wanneer je deze aanvraagt. Een starterslening bedraagt maximaal 20% van de koopsom van de woning, met een maximum bedrag van €50.000.
Mocht je meer vragen hebben over het afsluiten van een starterslening naast je hypotheek, dan helpt een van onze hypotheekexperts je graag! Klik hier om een afspraak te maken.
Kun je een bouwdepot aanvragen op een bestaande hypotheek?
Ja, het is mogelijk om een bouwdepot aan te vragen op een bestaande hypotheek. Dit betekent dat je het bouwdepot pas na het afsluiten van je hypotheek aanvraagt, en het komt bovenop je bestaande lening. Houd er rekening mee dat de hypotheekverstrekker extra voorwaarden kan stellen aan het bouwdepot.
De geldverstrekker beoordeelt of de som van je openstaande hypotheek en het nieuwe bouwdepot samen niet hoger zijn dan 100% van de woningwaarde na de verbouwing (of 106% bij energiebesparende maatregelen).
Wat kan er uit een bouwdepot betaald worden?
Een bouwdepot stelt je in staat om binnen twee jaar na het afsluiten van de hypotheek je verbouwingsplannen te realiseren. Het is essentieel dat de verbouwingswerken betrekking hebben op onroerende zaken die vastzitten aan je woning. Enkele voorbeelden van verbouwingen die je met een bouwdepot kunt financieren, zijn:
- Plaatsen van een dakkapel;
- Realiseren van een uitbouw;
- Leggen van een nieuwe vloer;
- Vernieuwen van de keuken
Kortom, met een bouwdepot kun je zelf alle rekeningen voor de bouw, verbouwing of verduurzaming van je woning betalen. Het werkt als een soort doorlopend krediet, maar dan met een maximaal bedrag waar je niet overheen kunt gaan.
Hoe werkt een bouwdepot of bouwhypotheek?
Met een bouwdepot kun je vrijwel alle kosten die komen kijken bij de verbouwing van je woning financieren. Het geld in het bouwdepot staat op een aparte rekening, waarover je depotrente ontvangt. Deze rente is een vergoeding voor het bedrag dat nog niet is besteed aan de verbouwing en dus nog bij de bank staat.
De depotrente wordt berekend over het nog niet gebruikte deel van je hypotheek. In een ideale situatie komt de depotrente overeen met je hypotheekrente, waardoor je alleen rente betaalt over het bedrag dat daadwerkelijk is betaald aan de bouwer.
Voorwaarden
De hoogte van je hypotheek mag niet meer zijn dan 100% van de woningwaarde. Echter, als je verbouwingsplannen hebt die gericht zijn op energiebesparende maatregelen, dan mag je hypotheek oplopen tot maximaal 106% van de woningwaarde. Die extra 6% dient dan uitsluitend gebruikt te worden voor het verduurzamen van je woning.
Het bouwdepot is bedoeld voor de financiering van verbouwingen en verbeteringen die vastzitten aan de woning. Het is dus niet bedoeld voor de aanschaf van roerende zaken zoals meubels.
Na het afsluiten van de hypotheek, kun je tot 2 jaar gebruik maken van het bouwdepot. Verbouwingen die plaatsvonden vóór het afsluiten van de hypotheek kunnen niet worden verhaald op het bouwdepot. Het is mogelijk om binnen de periode van 2 jaar het depot zelf op te zeggen, mocht dit nodig zijn.
Wat is een bouwdepot?
Een bouwdepot is een financiële opsteker die je kunt aanvragen wanneer je plannen hebt om je huidige woning te verbouwen of wanneer je een nieuwbouwwoning hebt gekocht. Dit depot fungeert als een aparte rekening naast je reguliere hypotheek. Het is speciaal bedoeld om de kosten van verbouwingen te dekken, zodat jij je droomverbouwing kunt realiseren. Of het nu gaat om een gloednieuwe keuken, een serre om van de zon te genieten, of een energiezuinige aanpassing, het bouwdepot maakt het financieel haalbaar, mits de verbouwing zorgt voor waardevermeerdering van je woning.
Kan ik met terugwerkende kracht NHG krijgen?
Ja, het is mogelijk om met terugwerkende kracht een NHG-hypotheek te krijgen. Dit kan door je bestaande hypotheek om te zetten naar een hypotheek met NHG. Echter, het is belangrijk dat je aan de NHG-voorwaarden voldoet om in aanmerking te komen voor deze regeling. Zo mag de marktwaarde van je woning bijvoorbeeld niet boven de €450.000 liggen.
Let op: wanneer je je hypotheek oversluit naar een NHG-hypotheek, wordt je rentecontract opengebroken. Dit betekent dat het alleen voordelig is om dit te doen als de rente op een NHG-hypotheek lager is dan de rente op je huidige hypotheek. Het kan dus financieel aantrekkelijk zijn om over te stappen, maar het is belangrijk om dit goed te berekenen en af te wegen. Het kan verstandig zijn om dit met een hypotheekadviseur te bespreken om te kijken of dit voor jou de juiste keuze is.
Is de nationale hypotheekgarantie verplicht?
Nee, de Nationale Hypotheek Garantie (NHG) is niet verplicht. Je kunt een hypotheek afsluiten zonder NHG. Het is echter vaak aan te raden om voor een NHG-hypotheek te kiezen, omdat het je extra zekerheid biedt. In geval van financiële problemen zorgt NHG ervoor dat de bank minder risico loopt, wat vaak resulteert in een lagere rente op je hypotheek.
Het kan echter nadelig zijn om NHG af te sluiten als je veel eigen spaargeld inlegt, omdat de borgtochtprovisie van 0,4% dan niet in verhouding staat tot de voordelen.
Of het voor jouw situatie verstandig is om een NHG-hypotheek af te sluiten, hangt af van je persoonlijke situatie. Het is daarom altijd goed om dit met een hypotheekadviseur te bespreken voordat je een beslissing neemt. Zij kunnen je helpen de beste keuze te maken.
Wat is de nationale hypotheek garantie (NHG)?
De Nationale Hypotheek Garantie (NHG) biedt extra zekerheid bij het afsluiten van een hypotheek. In 2025 is de maximale NHG-hypotheek vastgesteld op €450.000. Dit betekent dat je in aanmerking komt voor NHG als de koopsom of de getaxeerde waarde van je woning niet hoger is dan dit bedrag.
Wil je energiebesparende maatregelen meefinancieren? Dan geldt een hogere NHG-grens van maximaal €477.000. Het bedrag boven €450.000 moet dan volledig worden besteed aan verduurzaming van de woning.
Wat kost NHG en wat zijn de voordelen?
Bij het afsluiten van een NHG-hypotheek betaal je eenmalig 0,4% van het hypotheekbedrag als borgtochtprovisie. Dit betekent dat je bij een hypotheek van €450.000 een eenmalige provisie van €1.800 betaalt. Daar staat tegenover dat je vaak profiteert van een lagere hypotheekrente.
Voorwaarden NHG
Om in aanmerking te komen voor NHG moet de woning:
- Je hoofdverblijf zijn (je moet er zelf gaan wonen)
- Geen woonboot, garage, stacaravan of recreatiewoning zijn
Wil je weten of een NHG-hypotheek voor jou interessant is? Neem contact op met een hypotheekadviseur voor persoonlijk advies!
Ik ben ZZP’er. Hoe kan ik mijn maximale hypotheek berekenen?
Ook als ZZP’er of ondernemer kun je een hypotheek aanvragen en berekenen. Het is hierbij belangrijk om de juiste gegevens te verzamelen en in te voeren. Met onze berekentool kun je eenvoudig een eerste inschatting maken van je maximale hypotheek.
Hypotheekverstrekkers beoordelen je aanvraag op basis van je inkomen. Vaak kijken ze naar de gemiddelde winst van de afgelopen drie jaar. Heb je nog geen drie jaar aan cijfers? Geen zorgen, er zijn ook mogelijkheden als je minimaal één jaar zelfstandig bent. In dat geval wordt je inkomen vaak lager ingeschat, maar een combinatie van loondienst en zelfstandig ondernemen kan ook meetellen.
Welke documenten heb je nodig?
Om je maximale hypotheek als ZZP’er te berekenen, heb je doorgaans de volgende documenten nodig:
- Jaarcijfers van de afgelopen drie jaar
- Aangiftes inkomstenbelasting van de afgelopen drie jaar
- Een prognose van je verwachte inkomsten voor het komende jaar
Sommige geldverstrekkers hanteren soepelere regels en accepteren bijvoorbeeld cijfers over een kortere periode. Wil je weten wat voor jou mogelijk is? Neem contact op met een van onze hypotheekadviseurs, dan helpen we je graag verder!
Hoeveel eigen geld heb ik nodig voor een hypotheek?
Hoeveel eigen geld je nodig hebt voor een hypotheek hangt af van je persoonlijke situatie. Naast de aankoopprijs van de woning zijn er extra kosten, zoals notariskosten, overdrachtsbelasting (indien van toepassing) en advieskosten. Sinds 1 januari 2018 kun je deze kosten niet meer meefinancieren in je hypotheek, waardoor je ze zelf moet betalen.
Wij raden aan om ongeveer 4% tot 6% van de koopsom te sparen voor deze bijkomende kosten. Daarnaast kun je ervoor kiezen om extra eigen geld in te leggen, zodat je maandlasten lager worden.
Als de aankoopprijs van de woning hoger is dan het bedrag dat je kunt lenen of dan de WOZ-waarde, moet je dit verschil zelf bijleggen. Hoeveel eigen geld je precies nodig hebt, hangt dus af van de woning die je koopt en je financiële situatie.
Hoe werkt de maximale hypotheekberekening?
Met onze maximale hypotheekberekening kun je jouw hypotheek berekenen. Dit kan je doen aan de hand van de gegevens die jij invult bij onze maximale hypotheek calculator. De berekening geeft vervolgens een indicatie op basis van je inkomen, eventuele openstaande leningen of schulden en de huidige rentestanden. Op deze manier weet jij precies binnen welke prijsklasse je op zoek kan gaan naar een woning.
Verder raden we je aan om een vrijblijvende afspraak te maken bij een van onze onafhankelijke adviseurs, zodat je een compleet financieel beeld krijgt.
Hoe werkt het lening percentage?
Wanneer je het internet afspeurt, op zoek naar de juiste bank, zie je vaak veelbelovende rente percentages. Deze percentages zijn echter niet geheel representatief. Een bank laat namelijk het rentepercentage zien voor iemand in een perfecte situatie. Niet veel mensen vallen binnen deze situatie, waardoor het percentage hoger blijkt te zijn dan je vooraf dacht. We willen je daarom waarschuwen, zodat je niet voor onverhoopte verrassingen komt te staan. Een vastgesteld percentage kunnen we je niet geven. Wat we wel kunnen doen is samen met jou op zoek gaan naar een goede bank, zodat jij met een gerust hart een lening afsluit.
Wat betekent een energielabel voor mijn woning?
Een energielabel voor je woning geeft inzicht in hoe energiezuinig je huis is. Het label varieert van A (zeer energiezuinig) tot G (zeer energie-onzuinig) en wordt bepaald op basis van onder andere isolatie, verwarmingssystemen en ventilatie. Een beter energielabel kan niet alleen bijdragen aan lagere energiekosten, maar ook aan een hogere waarde van je woning. Het is belangrijk om te weten dat een energielabel verplicht is bij verkoop, verhuur en nieuwe oplevering van een woning. Voor advies over het verbeteren van je energielabel en mogelijke subsidieopties, neem contact op met onze deskundige adviseurs.

Hoeveel bespaar ik met verduurzamen?
Hier volgt een kort overzicht gebaseerd op gemiddelden, wat je potentiële besparingen zou kunnen schetsen:
Warmtepomp: Voor een matig geïsoleerde hoekwoning kan een warmtepomp tot wel € 650 per jaar besparen op de energierekening, volgens data van Milieu Centraal.
Zonnepanelen: De besparing met zonnepanelen kan oplopen tot gemiddeld € 1100 per jaar.
Isolatie: Goede isolatie, zoals dakisolatie, kan voor een gemiddelde eengezinswoning al snel een besparing van € 350 per jaar opleveren.
Waterbesparing: Door een waterbesparende douchekop te gebruiken of regenwater op te vangen, kun je ook besparen op je waterrekening.
Slimme Thermostaten: Deze apparaten kunnen je helpen je energieverbruik beter te monitoren en te regelen, wat kan leiden tot een besparing van ongeveer € 100 tot € 200 per jaar.
Als je benieuwd bent naar hoe je in jouw specifieke situatie kunt besparen, is het raadzaam om advies op maat te krijgen. Maak daarom nu een afspraak om de mogelijkheden te verkennen en te beginnen met het verduurzamen van je woning.
Hoe neem ik mijn overwaarde op?
Het is mogelijk om overwaarde op verschillende manieren op te nemen. De meest voorkomende manieren zijn:
Tweede hypotheek
Een tweede hypotheek geeft je de mogelijkheid om een aparte lening af te sluiten naast je huidige hypotheek, gebaseerd op de overwaarde van je woning.
Verkoop van je huis
Het verkopen van je huis biedt je directe toegang tot de overwaarde. Na aftrek van de resterende hypotheekschuld en verkoopkosten, is de overwaarde jouw winst.
Herfinanciering van je hypotheek
Bij een herfinanciering sluit je je huidige hypotheek over naar een nieuwe hypotheek die meer bedraagt dan je huidige hypotheekschuld. Dit kan je maandlasten verhogen, maar je krijgt direct toegang tot het extra kapitaal.
Opeethypotheek of omkeerhypotheek
Vooral geschikt voor ouderen die hun huis als pensioenvoorziening willen gebruiken. Je ontvangt een maandelijkse uitkering of neemt een deel van de overwaarde op als aanvulling op je pensioen. Hiermee hoef je je huis niet te verkopen.
Elke optie heeft zijn eigen voordelen, kosten, en risico’s. Het is daarom aan te raden om financieel advies in te winnen voordat je besluit overwaarde op te nemen.
Gebruik onze overwaarde berekentool om je mogelijkheden te ontdekken
Wat wordt er bedoeld met verduurzamen?
Verduurzamen betekent het nemen van maatregelen om je woning energiezuiniger en milieuvriendelijker te maken. Dit kan door betere isolatie, het plaatsen van zonnepanelen, het gebruik van warmtepompen en het verminderen van energieverbruik. Het doel is om je ecologische voetafdruk te verkleinen, je energiekosten te verlagen en bij te dragen aan een duurzamere toekomst.
Moet ik een taxatie laten doen bij oversluiten?
Wanneer je overweegt je hypotheek over te sluiten, rijst vaak de vraag: ‘Moet ik een taxatie laten doen?’ Een taxatie kan nodig zijn, afhankelijk van verschillende factoren, zoals de waarde van je woning en de hypotheekverstrekker. Door een taxatie te laten uitvoeren, kun je nauwkeurig de huidige waarde van je woning bepalen, wat essentieel is voor een soepel verloop van het oversluitproces van je hypotheek. Hoewel niet elke hypotheekverstrekker een taxatie vereist, kan het in veel gevallen gunstig zijn om er een te laten uitvoeren om zo het meest accurate beeld te krijgen van de waarde van je woning. Het kan ook helpen bij het verkrijgen van gunstigere voorwaarden en tarieven bij het oversluiten van je hypotheek. Daarom is het verstandig om advies in te winnen bij een hypotheekadviseur om te bepalen of een taxatie nodig is in jouw specifieke situatie.
Klik hier om een afspraak te maken met een van onze adviseurs.
Wanneer heb ik recht op hypotheekrenteaftrek?
Je hebt recht op hypotheekrenteaftrek als je een annuïtaire of lineaire hypotheek hebt afgesloten voor je eigen woning en deze binnen 30 jaar volledig aflost. De rente die je betaalt over de lening mag je dan aftrekken van je belastbaar inkomen, waardoor je minder inkomstenbelasting betaalt.
De belangrijkste voorwaarden voor hypotheekrenteaftrek:
-
Eigen woning: de hypotheek moet bedoeld zijn voor de aankoop, verbouwing of onderhoud van je hoofdverblijf.
-
Hypotheekvorm: sinds 1 januari 2013 geldt hypotheekrenteaftrek alleen voor annuïtaire of lineaire hypotheken.
-
Aflosverplichting: je moet de lening binnen 30 jaar volledig aflossen.
-
Woonplicht: je moet zelf in de woning wonen waarvoor je de hypotheek hebt afgesloten.
-
Overgangsrecht: heb je vóór 1 januari 2013 een andere hypotheekvorm (zoals een spaar- of levenhypotheek) afgesloten, dan kun je vaak nog steeds gebruikmaken van hypotheekrenteaftrek dankzij het overgangsrecht.
-
Inkomen: bij hogere inkomens wordt de aftrek beperkt, het maximale aftrektarief daalt geleidelijk en ligt in 2025 rond 36,97%.
Let op: sluit je een nieuwe hypotheek af, bijvoorbeeld bij oversluiten of verhuizen, dan begint voor dat deel een nieuwe 30-jaarstermijn.
Lees het actuele nieuws over de hypotheekrenteaftrek hier. Heb je nog vragen over de hypotheekrenteaftrek of hoe hoog jouw voordeel is? Neem gerust contact met ons op.
Wat is een rentemiddeling?
De rentemiddeling is een proces waarbij een lener en geldverstrekker gaan onderhandelen voor nieuwe rentevoorwaarden. De geldverstrekker berekent hiervoor het gemiddelde van de huidige rente en de actuele rente. Tijdens de rentemiddeling spreek je een nieuw rentepercentage af en een nieuwe rentevaste periode. Rentemiddeling gebeurt in een lopende rentevaste periode en omdat je hiermee deze periode openbreekt komt er opslag op de rente als boete, dit is de boeterente.
Klik hier voor meer informatie over de rentemiddeling.
Wat is een boeterente?
Geldverstrekkers brengen een boete in rekening wanneer een hypotheek of lening sneller wordt afgelost als in de hypotheekakte staat beschreven. De lengte van een hypotheek of lening die in de hypotheekakte staat beschreven is de looptijd. Hierbij is de boeterente een compensatie voor de bank omdat ze de rente over het versneld afgeloste bedrag mislopen. Ook bijvoorbeeld bij het Oversluiten van je hypotheek wordt er vaak met een boeterente gerekend omdat je hierbij ook in een keer de hypotheek afbetaald voor een andere hypotheek met betere voordelen.
Klik hier voor meer informatie over de boeterente.
Welke verzekeringen zijn in Nederland verplicht?
In Nederland is een basisverzekering voor zorgkosten verplicht. Voor mensen met een hypotheek is een opstalverzekering verplicht, en bij het bezit van een motorvoertuig is een WA-verzekering verplicht.
Wat is een aanvullende verzekering?
Een aanvullende verzekering is een extra verzekering naast een basisverzekering, die kosten dekt die niet of slechts deels worden vergoed door de basisverzekering, zoals een tandartsverzekering bovenop een zorgverzekering.
Hoe wordt de hoogte van de premie bepaald?
De premie wordt bepaald door verschillende factoren, waaronder het risico dat verzekerd wordt, de dekking van de verzekering, het eigen risico, persoonlijke factoren zoals leeftijd en beroep, en eventueel schadeverleden
Hoe werkt het eigen risico bij een verzekering?
Het eigen risico is het bedrag dat je zelf moet betalen voordat de verzekeraar begint met het vergoeden van kosten. Een hoger eigen risico kan leiden tot een lagere premie, maar het is belangrijk om dit zorgvuldig af te wegen.
Wat wordt bedoeld met de dekking van een verzekering?
De dekking van een verzekering verwijst naar welke risico’s er wel en niet gedekt zijn. Dit wordt beschreven in de polisvoorwaarden. Het is belangrijk om te bepalen welke risico’s je wilt verzekeren en welke niet.
Welke soorten verzekeringen zijn er?
Er zijn twee hoofdtypen verzekeringen: schadeverzekeringen, die bescherming bieden tegen financiële gevolgen van onverwachte gebeurtenissen zoals ongevallen of schade, en sommenverzekeringen (levensverzekeringen), die uitkeren bij bepaalde levensgebeurtenissen.
Wat is een verzekering?
Een verzekering is een overeenkomst tussen jou en een verzekeringsmaatschappij. Je betaalt een maandelijkse premie en in ruil daarvoor ben je beschermd tegen financiële risico’s bij onverwachte gebeurtenissen zoals ziekte, schade, diefstal of ongevallen.
Kan ik een hypotheek krijgen als ik al 65+ ben?
Ja, zelfs als je 65+ bent, zijn er nog steeds hypotheekmogelijkheden beschikbaar. Sommige aanbieders hebben specifieke producten die zijn ontworpen om ouderen te helpen met hun unieke financiële behoeften. Onze adviseurs zijn getraind om je de meest relevante opties te tonen en je door het aanvraagproces te leiden.
Hoe kan ik de overwaarde van mijn huis verzilveren?
Er zijn diverse manieren om de overwaarde van je huis te verzilveren. Zo kun je kiezen voor een opeethypotheek, een krediethypotheek, of zelfs een geheel nieuwe hypotheek afsluiten. Onze adviseurs bij Oversluiten.nl kunnen een gedetailleerde analyse maken om te bepalen welke optie het meest geschikt is voor jouw situatie en levensstijl.
Wat gebeurt er met mijn hypotheek als ik met pensioen ga?
Zodra je met pensioen gaat, verandert je inkomen, en dat kan invloed hebben op je hypotheekmogelijkheden. Bij Oversluiten.nl kijken we naar je totale financiële plaatje, inclusief je pensioeninkomen, om te bepalen welke hypotheekopties nog steeds passend zijn. Soms kan het gunstig zijn om je huidige hypotheek te herzien of zelfs over te sluiten.
Kom ik in aanmerking voor hypotheekrenteaftrek als senior?
Het recht op hypotheekrenteaftrek is niet leeftijdsgebonden, maar hangt wel af van je gekozen hypotheekvorm en hoe lang je al gebruik hebt gemaakt van de aftrek. Als je al jaren een hypotheek hebt, is het goed mogelijk dat je nog steeds in aanmerking komt voor hypotheekrenteaftrek. Onze gespecialiseerde adviseurs kunnen je alle details uitleggen en zelfs een berekening maken om te zien hoeveel je kunt besparen.
Wat houdt een seniorenhypotheek precies in?
Een seniorenhypotheek is speciaal ontworpen om aan de financiële behoeften van ouderen te voldoen. Zo zijn er opeethypotheken, waarmee je de overwaarde van je woning kunt benutten zonder te verhuizen. Er zijn ook aflossingsvrije hypotheken die lagere maandlasten bieden. Welke hypotheek het beste bij je past, hangt af van je financiële situatie en levensdoelen. Oversluiten.nl biedt onafhankelijk advies om de beste optie voor jou te vinden.
Wat betekent ‘boetevrij inlossen’ en is dat altijd mogelijk?
Boetevrij inlossen houdt in dat je (een deel van) je lening eerder kunt aflossen dan oorspronkelijk afgesproken zonder extra kosten of boetes. Bij veel leningen is boetevrij inlossen tegenwoordig de standaard, waardoor je flexibeler bent in je aflossing. Toch kan dit per lening en kredietverstrekker variëren. Overweeg je vervroegd af te lossen en wil je weten waar je aan toe bent? Neem contact op met onze kredietadviseur voor een duidelijk beeld van je mogelijkheden en voordelen.
Hoe wordt rente van mijn lening bepaald?
De rente van een lening is afhankelijk van verschillende factoren. Allereerst speelt de algemene marktrente een rol, dit is de basisrente die banken en financiële instellingen hanteren. Daarnaast wordt je kredietwaardigheid beoordeeld door de geldverstrekker. Hoe kredietwaardiger je bent, des te lager het risico voor de bank en dit kan leiden tot een gunstiger rentetarief. Het type lening, of het nu een persoonlijke lening of een doorlopend krediet is, kan ook van invloed zijn op de rente. Ten slotte kan de looptijd van de lening invloed hebben op de rente. Een langere looptijd kan een hogere rente betekenen omdat de bank haar geld voor een langere periode uitleent.
Kan ik lenen met een uitkering?
Het is mogelijk om te lenen met een uitkering, maar er zijn enkele aspecten om te overwegen:
1. Diverse factoren bepalen of je in aanmerking komt voor een lening. Bij sommige banken kun je te maken krijgen met een hogere rente en een lager leenbedrag.
2. Een partner met een vast inkomen kan de kans op een lening vergroten.
3. Met uitkeringen zoals WW, ZW via UWV en bijstand kan het moeilijker zijn om te lenen.
4. Andere uitkeringen zoals IVA, WAO, WGA (indien gekoppeld aan een tweede contractant met vast inkomen), Wajong, Pensioen, AOW en ANW kunnen wel leningsmogelijkheden bieden.
Kan ik een hypotheek krijgen zonder vast contract?
Het hebben van een vast contract biedt zekerheid aan geldverstrekkers, maar ook zonder zo’n contract zijn er opties. Veel banken kijken naar zaken zoals een intentieverklaring van de werkgever, een gemiddelde van je inkomen over de laatste jaren of, voor zzp’ers, de inkomenshistorie van de afgelopen jaren.
Wat is het verschil tussen vaste en variabele rente?
Een hypotheek met een vaste rente betekent dat je gedurende een vooraf bepaalde periode hetzelfde rentepercentage betaalt. Dit biedt stabiliteit in je maandelijkse lasten. Bij een variabele rente fluctueert het percentage op basis van de marktrente. Dit kan voordeel bieden wanneer de rente daalt, maar kan ook risico’s met zich meebrengen als de rente stijgt.
Kan ik een (consumptieve) lening online aanvragen?
Bij Oversluiten.nl kun je online een aanvraag indienen voor een consumptieve lening. Na ontvangst van je aanvraag neemt een van onze adviseurs contact met je op om deze samen door te nemen. We begeleiden je stap voor stap bij het beoordelen van je mogelijkheden en zorgen dat alle benodigde informatie beschikbaar is voor een zorgvuldige afweging.
Ik wil geld lenen, hoeveel tijd neemt dit in beslag?
Een persoonlijke lening kan in sommige gevallen al binnen 24 uur geregeld zijn, mits alle benodigde documenten correct en tijdig worden aangeleverd. Voor doorlopende kredieten en complexere leningen, zoals hypotheken, kan het proces langer duren, variërend van enkele dagen tot enkele maanden. Onze adviseurs staan klaar om je te begeleiden en het proces zo efficiënt mogelijk te laten verlopen.
Is het mogelijk om naast mijn hypotheek ook andere leningen over te sluiten?
Ja, het is mogelijk om naast je hypotheek ook andere leningen zoals persoonlijke leningen, consumptieve leningen of doorlopende kredieten over te sluiten. Het combineren van verschillende leningen kan je helpen om een lagere rente te verkrijgen en je maandlasten overzichtelijker te maken. Het is wel belangrijk om te letten op de voorwaarden en eventuele kosten die verbonden zijn aan het oversluiten. Voor specifiek advies en meer informatie over jouw situatie kun je altijd contact opnemen met een van onze adviseurs.
Hoeveel is de maximale hypotheek die ik kan krijgen?
De maximale hypotheek die je kunt krijgen wordt bepaald aan de hand van diverse factoren. Enkele belangrijke overwegingen zijn je inkomen, dienstverband, de waarde van de woning, de actuele hypotheekrente en financiële verplichtingen, zoals lopende leningen. Ook persoonlijke situaties, zoals je leeftijd en of je alleen of samen koopt, spelen een rol. Omdat het een complexe berekening betreft, raden we aan om voor een gedetailleerde inschatting en advies contact op te nemen met onze hypotheekadviseur.
Heb ik eigen vermogen nodig om een hypotheek af te sluiten?
Ja, wanneer je een hypotheek afsluit, heb je eigen vermogen nodig om de bijkomende kosten te dekken. Sinds 1 januari 2018 kun je maximaal 100% van de marktwaarde van de woning financieren met een hypotheek. Bijkomende kosten, zoals notariskosten, overdrachtsbelasting en advieskosten, dienen uit eigen zak betaald te worden. Dit komt neer op ongeveer vier tot zes procent van de koopsom. Eigen inbreng kan ook gebruikt worden om de totale hypotheeksom en daarmee de maandlasten te verlagen. Raadpleeg onze adviseur voor een advies op maat.
Kan ik overwaarde vrijmaken?
Ja, je kan hoogstwaarschijnlijk overwaarde op je woning vrijmaken. Wanneer kan je overwaarde vrijmaken? Overwaarde komt voor wanneer de marktwaarde van je woning hoger is dan je huidige hypotheekschuld. Dit verschil kun je benutten door bijvoorbeeld je hypotheek over te sluiten, je hypotheek te verhogen, een tweede hypotheek te nemen, een opeethypotheek af te sluiten of een krediet op basis van de overwaarde af te sluiten. Raadpleeg onze adviseur voor een advies op maat.